

د. الحسـن اشباني
مدير البحث سابقا بالمعهد الوطني للبحث الزراعي بالمغرب، خبير و صحفي مهني
=================
في سطور
في آخر الشهر، حين تجلس أسرة أمام ما تبقى من دخلها، لا يشغلها كثيرًا حجم الأرقام الواردة في الميزانية. يشغلها ما يكفي لشراء حاجيات البيت، ودواء الأم، ومصاريف دراسة الأبناء. ومن حقها، حين تسمع وعودًا بتحسين القدرة الشرائية، أن تسأل: ما الذي سيتغير فعلًا في حياتنا؟ هذا السؤال حاضر في قراءة الدكتور نجيب أقصبي لميزانية 2027، ويصحبه سؤال آخر: من أين سيأتي المال اللازم للوفاء بهذه الوعود؟ فهو يرى أن الحكومة تريد زيادة الإنفاق الاجتماعي، وتخفيف الضرائب عن أصحاب المداخيل العليا، وضبط العجز والمديونية في الوقت نفسه. لكن الرغبة في تحقيق هذه الأهداف لا تكفي ما لم تتضح طريقة تمويلها واستمرارها. وحين تستوعب خدمة الديون مبالغ تقارب حجم الاقتراض الجديد، يصبح التفكير في الغد ضرورة: هل نخفف عن أسر اليوم ونؤمّن لها هذا التحسن، أم نؤجل جزءًا من الفاتورة إلى أبنائها؟ في النهاية، يشعر الناس بمعنى الدولة الاجتماعية حين يجد المريض علاجه، ويتعلم الطفل في مدرسة جيدة، وتطمئن الأرملة إلى دخل يصون كرامتها. وهذه حاجات تستحق، في قراءة أقصبي، تمويلًا يدوم، ومساهمة أعدل ممن يملكون القدرة، وحرصًا على أن يصل أثر المال العام إلى حياة الناس.
د. الحسن أشباني
يستهل الدكتور نجيب أقصبي لقاءه السنوي ما مفاده أن هذا الموعد يتجاوز تقديم ميزانية السنة المقبلة إلى مساءلة السياسات العمومية القائمة، وتلك التي تعتزم الدولة تنفيذها. ففي موسم يحتدم فيه النقاش حول قانون المالية، تصبح قراءة الأرقام وسيلة لفهم حقيقة الاختيارات، بعيدًا عن الاكتفاء بالتصريحات والوعود. فقانون المالية، في نظره، مرآة لتوجهات الحكومة؛ إنه يترجم الاختيارات إلى موارد ونفقات، ويكشف ما تريد القيام به، وما لا تريد القيام به أيضًا. صحيح أن أرقامه تظل توقعات، لكنها تتيح، متى قُرئت بعناية، استجلاء الأولويات والحدود والتناقضات التي يحملها المشروع الحكومي. وينظم أقصبي مداخلته حول خمس محطات كبرى: السياق العام، ثم التوجهات والفرضيات والتوازن المالي، فالموارد، ثم النفقات، وأخيرًا المرجعية الاقتصادية للميزانية وما تطرحه من أسئلة للمستقبل. ويمنح الموارد والنفقات الحيز الأوسع، لما تتضمنانه من تدابير تستدعي التوضيح والتحليل المتأني.
يرى الدكتور أقصبي أن البيئة الدولية التي تُعد فيها ميزانية 2027 مقلقة للغاية. فالحروب، والتوترات الجيوسياسية، وتقلبات الأسواق العالمية، والتغير المناخي، ليست أحداثًا متفرقة فحسب، بل عوامل تتقاطع في نتيجة واحدة: اتساع دائرة عدم اليقين. وإذا كان قانون المالية يقوم على التوقع، فإن عدم اليقين هو خصم التوقع المباشر. فكلما ازدادت صعوبة استشراف أسعار الطاقة، وحركة الاقتصاد العالمي، والظروف المناخية، أصبحت الفرضيات التي تُبنى عليها الميزانية أكثر عرضة للاهتزاز. ومن هنا، فإن تقييم المشروع يقتضي مساءلة البناء المالي الذي يستند إليه، ومدى قدرته على تحمل تطورات غير متوقعة.
ينتقل أقصبي إلى السياق المغربي، بعد الحملة الانتخابية والانتخابات وتشكيل البرلمان والأغلبية والحكومة. ويشدد، في قراءته لطبيعة النظام السياسي، على أن هذه المؤسسات تتحرك داخل إطار يصفه بالملكية التنفيذية؛ فالقرارات الاستراتيجية الكبرى، وفق تحليله، ترتبط أساسًا بالمؤسسة الملكية، وتقوم الحكومة بتنفيذ جانب كبير من تلك الاختيارات. ويستحضر مرور التوجهات المالية عبر المجلس الوزاري الذي يرأسه الملك، قبل استكمال المسار الحكومي والبرلماني، لبيان حدود هامش التحرك الحكومي. أما المفارقة الداخلية، فيراها في أن تشخيص تردي الأوضاع الاقتصادية والاجتماعية لم يعد يتطلب الاستماع إلى المعارضة وحدها؛ إذ يكفي الرجوع إلى الانتقادات الحادة التي وجهتها، أثناء الحملة الانتخابية، أحزاب تشارك اليوم في الحكومة وكانت مشاركة في سابقتها. ويصف التشكيلة بأنها «حكومة جديدة قديمة»: فنحو نصف الوزراء، بحسب عرضه، لم يتغيروا، ووزير المالية الحالي كان يتولى مسؤولية الميزانية. كما أن الأطراف الأساسية مستمرة، باستثناء حزب خرج، فيما لا يرى أن الأحزاب الوافدة تمتلك وزنًا يغير جوهر التركيبة. ومن ثم يطرح سؤاله: هل تستطيع الأطراف التي رفضت إصلاحات مطروحة منذ سنوات أن تنجزها خلال السنوات الخمس المقبلة؟ وما التغيير الذي حدث في البنية السياسية بما يسمح بتوقع تحول ملموس في السياسات العمومية؟
ولا يعتبر الجدل بشأن ما إذا كانت هذه ميزانية الحكومة الحالية أم السابقة سؤالًا جوهريًا؛ فاستمرار الاختيارات الكبرى واستمرار المكونات الرئيسية للحكومة أهم، في نظره، من هذا التمييز. وهو يقر بأن تشكيل الحكومة في منتصف أكتوبر، بعد الحملة الانتخابية، قد يكون أفضى إلى تسرع، وربما ارتجال، في اللمسات الأخيرة. لكنه يرى أن السؤال الحاسم يظل قدرة الحكومة على قيادة التغيير، لا ظروف الإعداد وحدها. وحتى بقاء نبرة انتقادية في خطاب بعض الوزراء لا يغني عن تحديد المرجعية الاقتصادية والمالية التي تحكم عملهم.
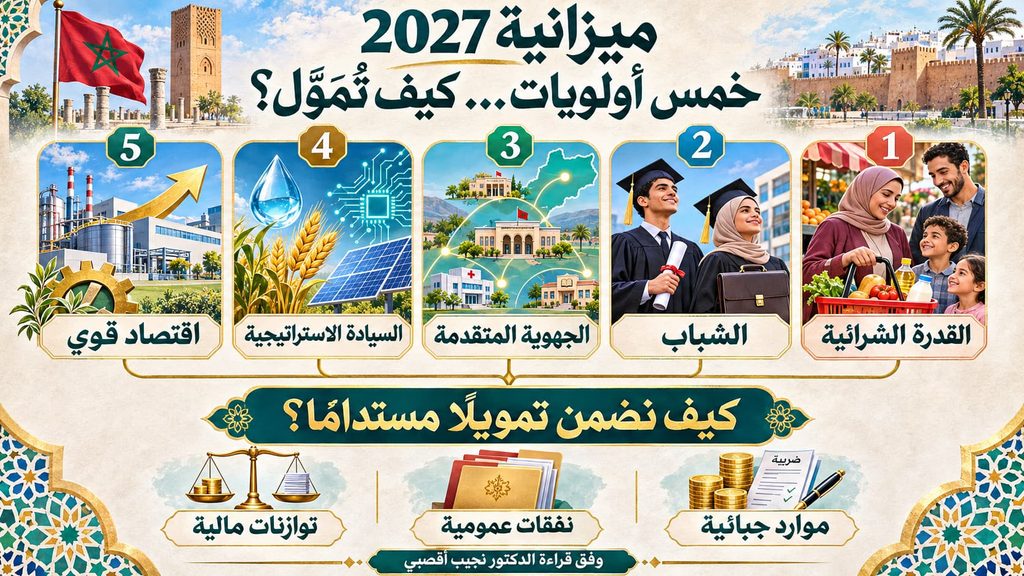
يعرض الدكتور أقصبي خمسة توجهات يقدمها المشروع: استعادة القدرة الشرائية وتوطيد أسس دولة اجتماعية مستدامة؛ وإدماج الشباب في التربية والتكوين والشغل؛ وتسريع تنزيل الجهوية المتقدمة؛ وتعزيز السيادة الاستراتيجية المائية والطاقية والغذائية والرقمية؛ ثم بناء اقتصاد قوي قادر على تمويل الطموح الاجتماعي والسيادي، مع الحفاظ على التوازنات الاقتصادية الكلية والمالية. ويختصر هذه الأولويات في القدرة الشرائية، والشباب، والجهوية، والسيادة، والاقتصاد الممول لهذه الطموحات. ويلاحظ، مقارنة بما كان ينتقده سابقًا من تكرار التوجهات نفسها، وجود تحرك نسبي في ترتيب الاهتمامات. فوضع الشباب والتكوين والتشغيل في الواجهة يقرأه بوصفه صدى لحركة «جيل زد» في السنة السابقة، فيما يرتبط تصدر القدرة الشرائية بمعيش المواطنين اليومية وبالانتقادات التي طبعت الحملة الانتخابية. غير أن هذا التطور، بحسبه، يجري داخل ثوابت لم تتبدل. وكما أن للحياة السياسية ثوابتها، فإن للمالية العمومية ثابتها المركزي: الحفاظ على التوازنات الاقتصادية الكلية. وهو يعتبر أن هذا القيد يظل حاكمًا لبقية التوجهات، مهما تغير ترتيبها في الخطاب.
بحسب الأرقام التي يعرضها أقصبي، يستهدف المشروع نموًا بنسبة 3.7%، وعجزًا في حدود 3%، ومديونية للخزينة تقارب 66.9%. ويستند إلى فرضيات تشمل محصولًا زراعيًا قدره 70 مليون قنطار، وسعرًا للنفط يبلغ 75 دولارًا للبرميل، وسعرًا للغاز يبلغ 600 دولار للطن. وقيمة هذه الفرضيات، في نظره، تُقاس بواقعيتها وبمدى اتصالها بالتطورات المناخية والاقتصادية والاجتماعية والسياسية. وفي هذا السياق يستحضر تساقط المطر في الرباط في اليوم السابق للقاء، ويحمد الله عليه، متمنيًا استمراره لحاجة البلاد إليه. فالموسم الفلاحي لا ينطلق فعليًا إلا مع الأمطار، ولا يكفي أن تبدأ التساقطات إذا لم تستمر بالكفاية المطلوبة، ولا سيما خلال فبراير ومارس. وخلافًا لسنوات كان يرى فيها توقعات النمو مبالغًا فيها، يقر بأن نسبة 3.7% تبدو واقعية إلى حد ما. لكنه يميز بين الواقعية والطموح: فهذا معدل متواضع قياسًا إلى الحاجات، وإلى التزام الحكومة بتحقيق متوسط نمو يبلغ 5% خلال خمس سنوات. ويرى أن البداية عند هذا المستوى ستتطلب وتائر أعلى لاحقًا، مستحضرًا نسبًا بين 7 و8% في السنوات المقبلة للحاق بالطموح المعلن. والإشكال الثاني أن النمو المتواضع لا يتيح، تلقائيًا، توسيع الوعاء الضريبي بما يكفي لتمويل الطموحات الحكومية. وهنا يضع يده على تناقض سيعود إليه: نمو محدود، يقابله رهان كبير على ارتفاع الموارد الجبائية.
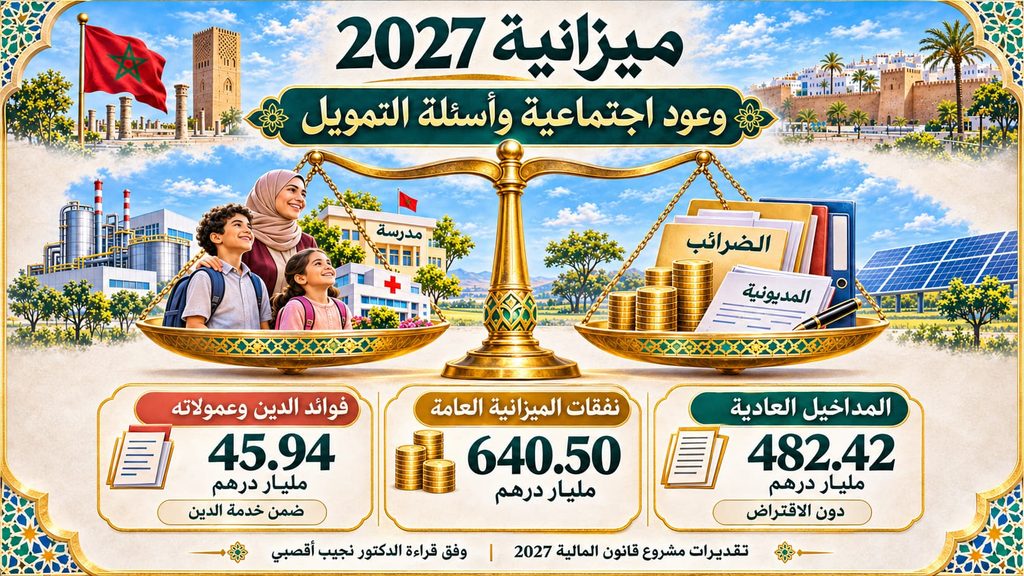
يمنح أقصبي جدول التوازن العام أهمية خاصة، لأنه يكشف الهيكل الأساسي للميزانية. ويعرض موارد جبائية متوقعة لفائدة الميزانية العامة تبلغ 437 مليار درهم، وموارد غير جبائية تبلغ 45 مليارًا، بمجموع قدره 482 مليار درهم.
وفي مقابل الموارد، يضع نفقات للتسيير والتجهيز وخدمة الدين تقارب 640 مليار درهم. ويسمي الفارق، الذي يعرضه بنحو 158 مليارًا، «العجز الحقيقي»، مميزًا هذا الاستعمال التحليلي عن العجز الذي يعلن رسميًا ويتداول إعلاميًا. فحديثه هنا ينصب على الحاجة الإجمالية إلى التمويل كما يقرأها في الجدول. ولتغطية هذه الحاجة، يعرض اقتراضًا جديدًا قدره 120 مليار درهم خلال سنة 2027، مناصفة تقريبًا بين الداخل والخارج. وبعد ذلك يبقى، وفق عرضه، نحو 39 مليار درهم بوصفها حاجة متبقية إلى التمويل، أو ما يسميه «العجز الظاهر». ويخلص إلى أن البنية العامة لم تتغير: الدولة تنفق أكثر بكثير مما توفره مواردها، فتحتاج إلى الاقتراض، وتتراكم الديون، بينما يظل الرقم المتداول رسميًا للعجز في حدود تبدو مقبولة للمؤسسات الدولية والجمهور والصحافة. ولذلك فإن «التوازن»، في قراءته، يخفي استمرار اختلال كبير في العلاقة بين الإنفاق والموارد الذاتية.
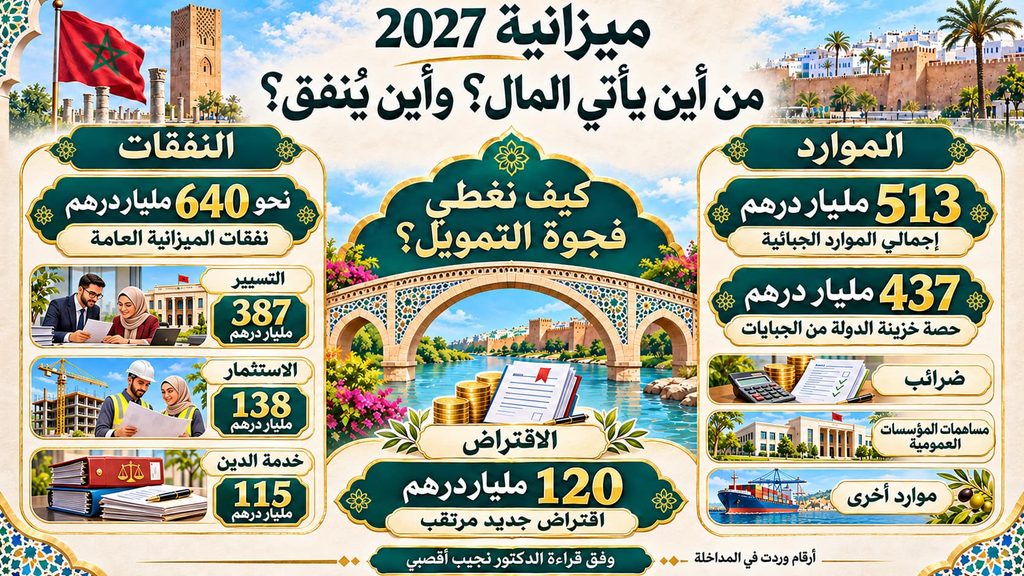
قبل تحليل الجبايات، يوضح أقصبي ضرورة الفصل بين مجموع ما يُحصَّل من ضرائب وبين ما يبقى فعليًا في الميزانية العامة. فالقانون يخصص أجزاء من بعض الضرائب للجماعات الترابية والجهات، ولا يجوز احتسابها كما لو كانت كلها متاحة لخزينة الدولة. ويذكر أن 32% من حصيلة الضريبة على القيمة المضافة، أي ما يقارب الثلث، تذهب إلى الجماعات الترابية. كما يورد نسبة 50% لكل من حصيلتي الضريبة على الشركات والضريبة على الدخل. أما الأرقام الإجمالية، فيعرضها في حدود 513 مليار درهم من الموارد الجبائية، بزيادة تقارب 16% عن توقعات قانون المالية السابق. وبعد تحويل ما يقارب 80 مليارًا إلى الجماعات والجهات، يذكر بقاء 437 مليارًا لخزينة الدولة، بارتفاع يقدره بنحو 16.3% مقارنة بالتوقعات السابقة. وينقل عن الوزير تفسيرًا لاختلاف نسبة الزيادة: فالمقارنة مع ما تحقق، أو ما هو في طور التحقق سنة 2026، بدل المقارنة مع توقعات ميزانيتها، تجعل الارتفاع في حدود 8 أو 9 أو 10%. وبذلك يتوقف فهم تطور الموارد أيضًا على سنة الأساس، وعلى المقارنة بين التوقعات والإنجازات.
حتى باعتماد زيادة في حدود 10%، يرى أقصبي أن التقديرات تحمل تفاؤلًا يحتاج إلى تبرير. فالناتج الداخلي الخام، وهو الوعاء الاقتصادي الواسع للجباية، لا يُنتظر أن ينمو إلا بنسبة 3.7%، بينما لا تشير مؤشرات الطلب الداخلي إلى توسع مماثل للارتفاع المأمول في الضرائب. ويستحضر، في هذا الإطار، توقعات نمو الطلب أو الاستهلاك لدى الأسر في حدود 4.2%، ولدى الإدارات العمومية في حدود 3.9%. ولهذا يسأل عن الأساس الاقتصادي الذي يبرر توقع زيادة الموارد الجبائية بنحو 10%، بل بين 10 و15% في بعض المقارنات، فيما تنمو قاعدتها الاقتصادية بوتيرة أقل بكثير. ويكتسب هذا السؤال أهميته لأن خفض العجز والحاجة إلى التمويل يعتمد على تحقق هذه الموارد. فإذا كانت فرضية الجباية متفائلة أكثر مما تسمح به حركة الاقتصاد، فإن التوازن المالي نفسه يصبح موضع تساؤل.
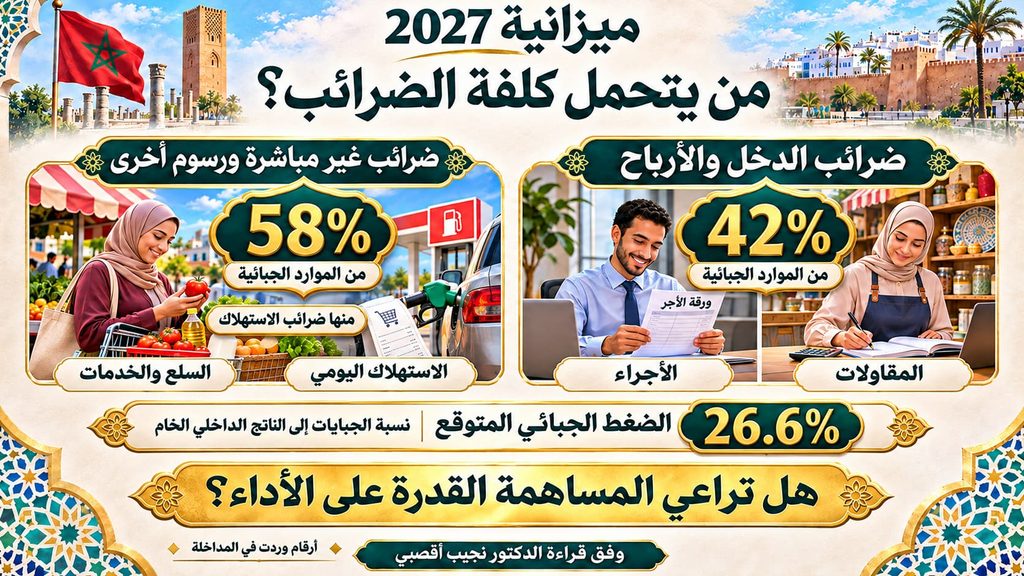
يعرض أقصبي مؤشرًا آخر: الضغط الجبائي، أي نسبة الموارد الضريبية إلى الناتج الداخلي الخام. ووفق حساباته انطلاقًا من أرقام المشروع، يصل إلى 26.6%، مقتربًا من 27%، بعدما ظل، على امتداد نحو عشرين إلى خمس وعشرين سنة، يدور بين 20 و22%. لكن ارتفاع هذا الضغط لا يعني، في قراءته، تحقق الاكتفاء المالي. ولهذا يستخدم ما يسميه «معدل السيادة الجبائية»، بمقارنة الموارد الجبائية التي تبقى في الميزانية العامة بمجموع نفقات التسيير والتجهيز وخدمة الدين. والغاية هي قياس ما تستطيع الدولة تمويله بمواردها الذاتية، باعتبار الضرائب أساس هذه الموارد. ويعرض لهذا المؤشر نسبة تقارب 66%، مع إقراره بأنها تحسن مقارنة بمستويات سابقة كانت تقل عن 60%. غير أنه يركز على دلالتها الأخرى: نحو ثلث الحاجات لا تغطيه الجباية الذاتية، ويُستدعى الاقتراض لتغطية جانب أساسي منه. ويعيد طرح السؤال: إلى أي حد يمكن الحديث عن سيادة جبائية ومالية في ظل هذا الاعتماد؟. وبذلك يرى أن ارتفاع العبء الضريبي يتعايش مع استمرار العجز والتبعية التمويلية. ولا يكفي، في نظره، أن تزداد الجباية؛ بل ينبغي مساءلة كفايتها، ومن يتحملها، وما إذا كانت تقوي استقلال القرار المالي.
حين يسأل أقصبي عمن يؤدي كلفة الضغط الجبائي، يجد جوابًا أوليًا في بنية المداخيل. فالضرائب المباشرة، وعلى رأسها الضريبة على الشركات والضريبة على الدخل، تمثل، بحسب عرضه، نحو 42%، فيما تمثل الضرائب غير المباشرة والرسوم الأخرى نحو 58%، أي ما يقارب 60%. ويُدرج ضمن هذه المجموعة الضريبة على القيمة المضافة، والرسوم الجمركية، والضرائب على الاستهلاك، وحقوق التسجيل والتنبر. ويصفها بأنها «عمياء» من زاوية العدالة الاجتماعية، لأنها لا تراعي بما يكفي تفاوت المداخيل والقدرة على المساهمة؛ فالضريبة على الاستهلاك لا تميز بين الغني والفقير عند شراء السلعة نفسها. ومن زاوية أخرى، يلاحظ تمركزًا شديدًا في مصادر الحصيلة. فالضريبة على القيمة المضافة وحدها توفر نحو 39% من الموارد الجبائية، والضريبة على الشركات نحو 26%، ليصل مجموعهما إلى 65%، أي قرابة الثلثين. ومع إضافة الضريبة على الدخل، ترتفع مساهمة الضرائب الثلاث إلى نحو 80%. وهو لا ينكر أن لهذه الضرائب وزنًا كبيرًا في أنظمة كثيرة، لكنه يرى أن ضعف التنويع يحد من صلابة النظام. والتنويع المطلوب لا يعني تكثير الضرائب لذاته، بل الوصول إلى أجزاء غير مستهدفة بما يكفي من الوعاء، مثل المداخيل العليا، والثروات الكبرى، والثروات العقارية. فاستهداف هذه الأجزاء يوسع هامش التمويل ويخفف هشاشة الاعتماد على موارد قليلة.
يحدد أقصبي الضريبة على الشركات بوصفها أول المساهمين في الزيادة المتوقعة للموارد، تليها حقوق التسجيل والتنبر، ثم الضريبة على القيمة المضافة. لكنه يدعو إلى ألا يُقرأ ارتفاع الحصيلة باعتباره دليلًا كافيًا على عدالة الإصلاح. ويعود إلى الإصلاح الذي بدأ سنة 2023، محيلًا، لمن يريد تفاصيل أوسع، على مداخلته بشأن قانون المالية السابق. فهو يسميه «إصلاحًا مضادًا»، لأنه يرى أن أعباءه نزلت على المستهلكين والطبقة الوسطى والمقاولات الصغرى والمتوسطة، في مقابل تخفيف العبء عن فئات أكبر. وبحسب شرحه، جرى خفض معدلات كانت في حدود 31 أو 30% تدريجيًا إلى 20% بالنسبة إلى فئات من أرباح الشركات، بينما ارتفع المعدل الذي كانت تؤديه مقاولات صغيرة ومتوسطة من 10 إلى 20%، أي تضاعف. ويرد في حديثه عن فئات الأرباح ذكر مليون و100 مليون درهم. ويستحضر أرقامًا ينسبها إلى المجلس الأعلى للحسابات، في ظل غياب المعطيات التفصيلية التي كان ينتظرها من الإدارة الجبائية: نحو 16% من الشركات تصرح بأرباح، ومن مجموع الشركات توجد نحو 12% تصرح بأرباح تقل عن 300 ألف درهم. وبذلك تمثل هذه الفئة ثلاثة أرباع الشركات المصرحة بأرباح، وفق النسب التي يستخدمها. وهذه، في قراءته، هي الفئة الصغيرة والمتوسطة التي تضاعف معدلها. ومع تذكيره بأن أكثر من 95% من المقاولات المغربية صغيرة أو متوسطة، يفسر جانبًا مهمًا من زيادة المداخيل بتحميل قاعدة واسعة من هذه المقاولات عبئًا أكبر. ويلخص اعتراضه في معادلة واضحة: تخفيف على الكبار، وزيادة على الصغار.
يضيف أقصبي إلى تفسير ارتفاع الموارد أثر الضريبة على القيمة المضافة في سياق التضخم. فحين ترتفع أسعار المحروقات والسلع المختلفة، ترتفع القيمة التي تُحتسب عليها الضريبة، وتزداد حصيلتها، حتى من دون زيادة مماثلة في الكميات المستهلكة. ويشمل ذلك الواردات أيضًا؛ فارتفاع أسعارها الدولية يرفع قيمة الوعاء الذي تُفرض عليه الضريبة عند الاستيراد. وفي النهاية، يرى أن المستهلكين، عبر ضرائب الاستهلاك، والمقاولات الصغرى والمتوسطة، عبر تغير معدلات إخضاعها، يتحملون جانبًا أساسيًا من كلفة الزيادة في الموارد. ومع ذلك لا يتجاهل مجهود الإدارة الضريبية. فهو يقر بتحسن وسائل العمل والمراقبة، القبلية والبعدية، والمراجعة على أساس الوثائق أو في عين المكان. ويستشهد برقم يورده تقرير المديرية العامة للضرائب لسنة 2025، يفيد بأن مداخيل المراقبة الجبائية بلغت نحو 17 مليار درهم، بل تزيد قليلًا؛ وهو مورد يعتبره مهمًا ولا يجوز إغفاله عند تفسير التحصيل.
في تفصيل الموارد غير الجبائية، يذكر أقصبي مجموعًا قدره 45 مليار درهم، ومن ضمنه نحو 28 مليارًا من المساهمات المالية للمؤسسات والمقاولات العمومية. غير أن هذا المبلغ نفسه شديد التركز؛ إذ يذكر أن نحو 19 مليار درهم، أي أكثر من الثلثين، يُنتظر أن تأتي من ثلاث مؤسسات: المحافظة العقارية، والمكتب الشريف للفوسفاط، وبنك المغرب. ومن هنا فإن تقييم هذه الموارد يستدعي النظر في الوضع الفعلي لكل مؤسسة وقدرتها على تحويل المبالغ المتوقعة. ويخص المكتب الشريف للفوسفاط بمثال: المشروع ينتظر منه نحو 6 مليارات درهم، لكن أقصبي يصف وضعيته الراهنة بالصعبة، ويرى أن قدرته على دفع هذا المبلغ تطرح نقاشًا. ويظل الرقم، في جميع الأحوال، توقعًا ينبغي ألا يُعامل كما لو كان موردًا محققًا.
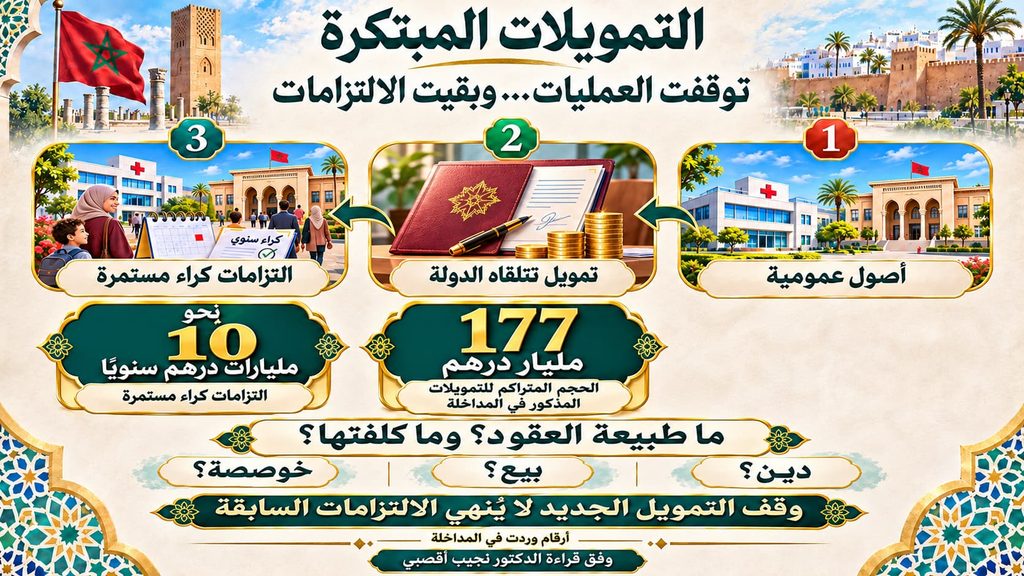
يعود الدكتور أقصبي إلى ما يسمى «التمويلات المبتكرة»، وهي ترتيبات تحصل الدولة بموجبها على أموال مرتبطة بأصول عمومية، مع استمرار استعمال هذه الأصول مقابل التزامات مالية، منها الكراء السنوي. ويصفها بـ«العلب السوداء» بسبب ما يراه نقصًا في شفافية عقودها، وبـ«القنابل الموقوتة» لأن مواردها تُحصَّل فورًا، بينما تستمر أعباؤها لسنوات. وبحسب عرضه، تتوقف ميزانية 2027 عن اللجوء إلى عمليات جديدة، وهو قرار يفسره باعتباره إقرارًا بمخاطر هذا التمويل، دون أن يعني ذلك انتهاء الالتزامات الناشئة عن العمليات السابقة. لكن توقف العمليات الجديدة لا يعني انتهاء المشكلة. ففي المداخلة السابقة كان الحديث، بحسب تذكيره، عن 126 أو 130 مليار درهم، بينما أصبح الرقم الرسمي الأخير الذي يستشهد به 177 مليارًا. ويقارن هذا الحجم بميزانية الصحة التي يذكر أنها تبلغ 45 مليارًا، ليؤكد ضخامة المبالغ، إذ يصفها بأنها أكثر من أربعة أضعاف ميزانية الصحة. والسؤال الأول الذي يبقى مفتوحًا هو طبيعة العقود: هل يتعلق الأمر بديون، أم ببيع أصول، أم بخوصصة؟ فإذا كانت ديونًا، وجب احتسابها في المديونية؛ وإذا كانت بيعًا أو خوصصة، وجب بيان الأصول والشروط والجهات المعنية. ويستحضر مثال مستشفى ابن سينا، متسائلًا عما إذا كانت العملية التي يشير إليها تخص المستشفى القديم أم الجديد، وما الذي اقتناه صندوق التقاعد تحديدًا. إنه يطرح ذلك بوصفه سؤالًا عن الشفافية، لا بوصفه جوابًا محسومًا. ثم يأتي التزام الكراء: فالدولة حصلت على أموال، لكنها بقيت تستعمل الأصول أو المرافق المعنية، وأصبحت تؤدي مقابلها إيجارًا. وكان الحديث عن نحو 7 مليارات درهم سنويًا، ثم ارتفع، وفق ما يعرضه، إلى نحو 10 مليارات على الأقل، مع قابلية للزيادة. وهذه نفقات مستمرة تثقل الميزانية ولو توقفت عمليات التمويل الجديدة. ويحذر أيضًا من وضع الممولين، ولا سيما صناديق التقاعد، التي تعاني أصلًا من الهشاشة، والأبناك التي مولت العمليات. فهذه الجهات ترتبط في النهاية بزبون محوري واحد، هو الدولة التي تؤدي الإيجار أو ترد الالتزامات. ومن زاوية المخاطر المالية، يثير هذا التركز أسئلة عن هشاشة العملية وآثارها المستقبلية. ولهذا يرفض اعتبار الملف منتهيًا، ويرى أن الأسئلة السابقة أصبحت أشد إلحاحًا. ويجدد أمله في أن يباشر النواب ولجنة المالية مساءلة دقيقة: ما العقود؟ وما الالتزامات؟ وما طبيعتها وكلفتها؟ وإذا جاءت الأجوبة فضفاضة، وجب تكرار الأسئلة حتى تتضح المعطيات. فالأمر، في نظره، يتجاوز إخبار الرأي العام إلى ضرورة نقاش عمومي حول مصير جزء مهم من المالية العمومية.
قبل مناقشة التدابير الجديدة، يتوقف أقصبي عند تناقض في الخطاب الحكومي. فقد كانت الحكومة السابقة، التي تشارك بعض أحزابها في الحكومة الحالية، تعلن أن الإصلاح الضريبي أُنجز بين 2023 و2025. ثم يعود الحديث الآن عن إصلاح جديد؛ فهل يعني ذلك الإقرار بأن السابق لم يكن كافيًا، أو أنه حمل مشكلات لم تُعالج؟ ويستحضر نقاش الضريبة على الدخل سنة 2025، حين كان يدعو مع آخرين إلى تخفيف العبء عن المأجورين ذوي المداخيل المتوسطة، لأنهم يشعرون بثقله بصورة مباشرة. ويقول إن تلك الدعوات قوبلت آنذاك بالرفض أو باعتبارها مزايدة، بينما تتجه الحكومة اليوم إلى بعض ما كان مقترحًا. وهو يرحب بكل إجراء نافع مهما تأخر، مستحضرًا معنى أن الخير ينفع متى جاء. لكنه يضيف أن للوقت كلفة: فإذا كان الإجراء صائبًا اليوم، فلماذا حُرم المعنيون منه عامًا أو عامين؟ فالتأخر في الإصلاح ليس مسألة شكلية، بل خسارة يتحملها الناس في مداخيلهم ومعيشتهم. ويحصر مناقشته في أربعة ملفات: الرسوم الجمركية، والضريبة على الدخل، والضريبة على الشركات، ثم الإعفاءات المرتبطة بالاتحاد الدولي لكرة القدم «الفيفا».
يركز أقصبي في الجانب الجمركي على إعفاء استيراد الأبقار والأغنام والماعز والإبل ولحومها من الرسوم والضرائب المعنية بالاستيراد. ويستعيد تجربة السنوات الأربع أو الخمس الماضية، بما رافق دعم الاستيراد من انتقادات وتجاوزات، وبما جرى تداوله تحت وصف «الفراقشية»، وبالحديث عن نحو 12 مليار درهم قيل إنها ضاعت. ويورد ذلك ضمن نقده للتجربة، لا بوصفه حصيلة تدقيق يعرض وثائقه في المداخلة. واعتراضه الأول أن جعل الإعفاءات دائمة يأتي، بحسبه، قبل تقييم موضوعي للتجربة: ما الذي نجح؟ وما الذي فشل؟ وأين وقعت الانحرافات؟ ومن يتحمل المسؤولية عنها؟ ففي غياب هذا التقييم، تصبح إجراءات استثنائية جزءًا دائمًا من الإطار القانوني ابتداءً من 2027. ويربط هذا التحول بمسألة السيادة الغذائية. فالتبعية في القمح والسكر والزيوت والحليب قديمة، كما يذكر، أما اللحوم فكانت تُقدم، إلى ما قبل ثلاث أو أربع سنوات، باعتبار أن الإنتاج المحلي يغطي الاستهلاك، ولو ظاهريًا وفي حدود حد أدنى من الاكتفاء. وهو ينبه إلى أن هذا الاستهلاك لم يكن مرتفعًا، ولا يزال محدودًا أصلًا. ومن هنا يقرأ دوام الإعفاءات باعتباره إقرارًا باستمرار التبعية في مجال إضافي. ويستحضر إدراج السيادة ضمن تسمية الوزارة أو خطابها، ليسأل عن معنى السيادة إذا كانت السياسة نفسها تبرمج الاعتماد على الخارج وتؤسسه للمستقبل. أما اعتراضه الثاني فيتعلق بشروط الاستفادة. فهو يقول إن التجربة لم تُقيَّم، وإن الإعفاء الدائم لا يصاحبه، في ما يعرضه، دفتر تحملات أو التزامات كافية تمنع تكرار الاختلالات. فما الذي سيحول دون استفادة المتعاملين أنفسهم، ثم بيع السلع بالأسعار التي يختارونها، من دون أن يشعر المواطن بأثر الدعم؟ ولا ينكر أقصبي أن التبعية قد تفرض الاستيراد. لكنه يميز بين ضرورة التوريد وبين ضمان انتقال منفعة الإعفاء إلى المستهلك. وفي نظره لا تتضمن التدابير، كما يقدمها، ما يكفي للاستنتاج بأن هذه العملية ستحدث انفراجًا في السوق الداخلية أو انخفاضًا محسوسًا في الأسعار.
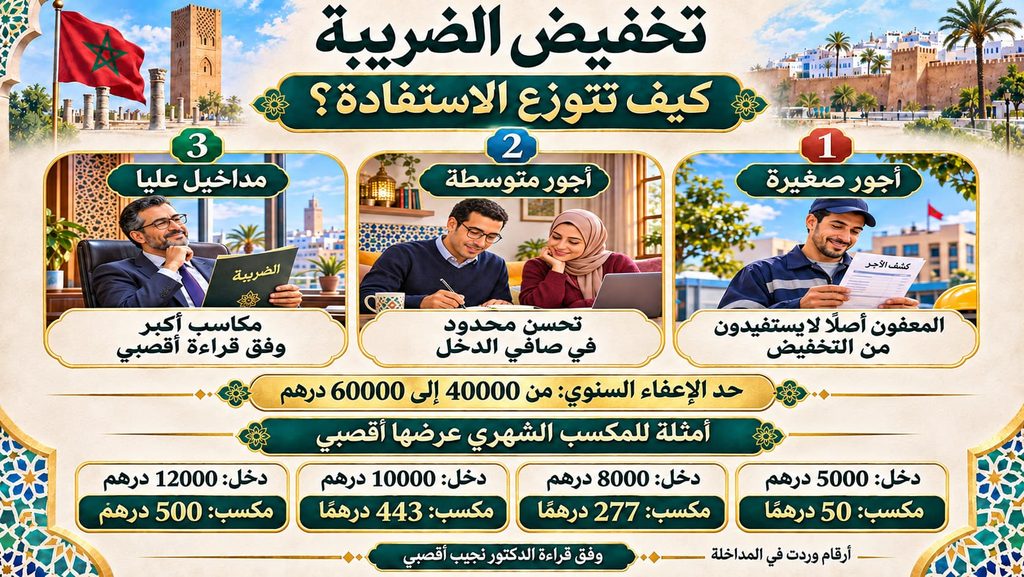
يوضح أقصبي أن النقاش هنا يخص المداخيل الخاضعة للجدول التصاعدي، ولا يشمل تلقائيًا جميع أنواع الدخل؛ فهناك مداخيل مالية وبعض المداخيل العقارية وغيرها تخضع لمعدلات خاصة. أما المعنيون الرئيسيون بالجدول فهم المأجورون، الذين تُقتطع الضريبة من أجورهم عند المنبع بواسطة المشغل، ثم يتسلمون الباقي. ويعرض أولًا رفع حد الدخل السنوي المعفى من 40 ألفًا إلى 60 ألف درهم. ويرحب بذلك، مذكرًا بأن انخفاض عتبة الإعفاء كان موضوع نقد متكرر منذ سنوات. كما يتحدث عن تعديل تدريجي للأشطر خلال الفترة 2027-2031، وعن المداخيل المتوسطة الواقعة في نطاق يَرِد في عرضه حول 60 و180 ألف درهم سنويًا. وبحسب عرضه، ينتقل الجدول في أفق 2031 من خمسة أشطر بمعدلات تتدرج بين 10 و37% إلى ثلاثة معدلات: 10 و20 و30%. وهو يؤجل حكمه على هذا التغيير إلى النظر في الفئات التي ستستفيد منه وحجم استفادتها، لا إلى عدد الأشطر وحده. ثم يشرح الخصم الجزافي المرتبط بالمصاريف المهنية. فهذا الخصم يُطرح من الأجر الخام قبل استكمال حساب الدخل الخاضع للضريبة. ويستعيد انتقاله من مستوى سابق بلغ 20%، ثم تعديلات ضمنها ذكر 25 و30 و35%، وصولًا إلى رفعه المقترح من 35 إلى 45%.
لكن نسبة 45% لا تطبق بلا حدود؛ إذ يذكر لها سقفًا سنويًا قدره 35 ألف درهم. ويشرح أن الاستفادة الكاملة منها تتاح حتى دخل سنوي يقارب 78 ألف درهم، أي نحو 6500 درهم شهريًا. وبعد ذلك، كلما ارتفع الدخل، انخفضت النسبة الفعلية التي يمثلها الخصم، لأن مبلغه يصطدم بالسقف. ولهذا يحذر من فهم الإعلان كما لو أن كل مأجور يستطيع اقتطاع 45% من أجره مهما ارتفع. ويورد مثالًا لدخل مرتفع لا يمثل فيه سقف 35 ألف درهم إلا نحو 10%. ويتوقف كذلك عند سوء الفهم الذي رافق تصريح الوزير بشأن إعفاء دخل شهري قدره 10 آلاف درهم. فقد أجرى مختصون حساباتهم ولم يجدوا إعفاءً عامًا بهذا المعنى، ثم جاء التوضيح، وفق ما ينقله، بأن الرقم يرتبط بوضعية أسرة من خمسة أفراد مع احتساب التحملات العائلية. ومن ثم فإن الحالة العائلية المذكورة لا تعني إعفاءً موحدًا لكل دخل في ذلك المستوى.
يقر أقصبي بالجانب الإيجابي للتعديل بالنسبة إلى بعض الأجور المتوسطة؛ فخفض الضريبة يرفع صافي دخلها، ولو بمبالغ محدودة. ويستشهد بأمثلة شهرية: دخل في حدود 5000 درهم يحقق صاحبه مكسبًا يقارب 50 درهمًا؛ ودخل قدره 8000 درهم يقابله نحو 277 درهمًا؛ ودخل قدره 10 آلاف درهم يقابله نحو 443 درهمًا؛ ودخل قدره 12 ألف درهم يقابله نحو 500 درهم. لكن تقييم الإنصاف يقتضي، في رأيه، مقارنة هذه المكاسب بما سيحصل عليه أصحاب المداخيل العليا. فهو يذكر أن أحد حدود الأشطر العليا سيرتفع، في أفق 2031، من 180 ألفًا إلى 500 ألف درهم، وأن معدلًا يساوي حاليًا 37% سيصبح 20% ضمن المجال الذي يناقشه، بفارق 17 نقطة مئوية. أما ما فوق الحد الذي يعرضه، فسيخضع، وفق شرحه، إلى معدل 30% بدل 37%.
ويستحضر أمثلة لدخول مرتفعة جدًا، بمئات الآلاف، بل بالملايين من الدراهم، ليبين أن المكاسب قد تبلغ آلافًا وعشرات الآلاف، مقابل مكاسب تتراوح تقريبًا بين 50 و500 درهم لفئات متوسطة. ومن هذه الزاوية يصف التدبير، رغم منفعته الجزئية، بأنه «إصلاح مضاد»: فإذا كان الهدف تقليص الفوارق وبناء الدولة الاجتماعية، فإن تخفيف العبء بقوة عن أصحاب الدخول العليا يذهب، في تقديره، في الاتجاه المعاكس. ويؤكد أن رفع مساهمة أصحاب الثروات والمداخيل الكبرى لا يعني الانتقام منهم أو مصادرة أموالهم؛ بل يتعلق بمنطق المواطنة ودولة الحق والقانون، حيث يساهم القادر أكثر ممن لا يملك إلا القليل أو دخلًا متوسطًا. وهو يرى أن هذه قاعدة بسيطة للإنصاف، بينما يسير التعديل، في قراءته، على خلافها.
يلفت أقصبي إلى فئات يغيب أثرها عن النقاش الاحتفائي بتخفيض الضريبة. فالأجراء ذوو المداخيل الصغيرة المعفاة أصلًا لا يستفيدون من خفض ضريبة لا يؤدونها. وإذا لم يصاحب الإصلاح إجراء آخر لفائدتهم، فإن مداخيلهم لا تتحسن بمجرد تعديل الجدول. ويثير أيضًا وضع المتقاعدين محدودي المعاش. وهو يقر بوجود توجه لرفع بعض المعاشات تدريجيًا إلى 3000 درهم، لكنه يستحضر، في عرضه لوضع الصندوق الوطني للضمان الاجتماعي، سقفًا للمعاش يبلغ 4200 درهم. ويسأل عن أصحاب المعاشات الواقعة بين 3000 و4200 درهم: فهم يظلون ذوي دخل محدود، ولا يرى أن التدابير المعروضة قدمت جوابًا كافيًا عن وضعهم. أما إحالة قضايا الأجور على الحوار الاجتماعي، فلا يعتبرها جوابًا مكتملًا في ذاتها. فهو سيعود إلى الاعتمادات المرصودة للأجور ليسأل عما إذا كانت الميزانية تهيئ فعلًا هامشًا ماليًا يترجم هذا الحوار إلى تحسين ملموس.
يعرض أقصبي رفع معدل الضريبة على شركات توزيع المنتجات النفطية من 35 إلى 40% عندما تتجاوز الأرباح 100 مليون درهم. ويذكر بأن القانون الإطار للإصلاح الضريبي قام، من بين ما قام عليه، على زيادة مساهمة المؤسسات التي تحقق أرباحًا كبيرة داخل أوضاع احتكارية أو شبه احتكارية أو أسواق تحتكرها قلة من الفاعلين. وقد طُبق معدل 40%، وفق ما يستحضره، على الأبناك والتأمين وبنك المغرب وصندوق الإيداع والتدبير. ومنذ ذلك النقاش كان السؤال، في نظره، عن سبب استثناء شركات توزيع المحروقات رغم انطباق المنطق نفسه عليها. ويربط تأخر الإجراء، في قراءته السياسية، بوجود عرقلة داخل رئاسة الحكومة السابقة، ثم يلاحظ أن إخضاع الشركات النفطية يأتي مباشرة بعد خروج الحزب المعني ورئيس الحكومة السابق من المسؤولية.وهو لا يعارض رفع الضريبة على شركات المحروقات، لكنه يتساءل عن اقتصار الإجراء عليها دون فاعلين آخرين يرى أنهم في أوضاع مشابهة، مثل الاتصالات والإسمنت والمناجم وبعض الأنشطة العقارية، وتثير هذه الانتقائية لديه انطباعًا بإمكان وجود نزعة انتقامية. ولكي يكتسب التوجه مصداقية، يدعو إلى تطبيق المبدأ على جميع الحالات المماثلة. وفي مقابل هذا الاعتراض، قدّم -كما اتبعته في البرلمان- فوزي لقجع وزير المالية، خلال المناقشة البرلمانية، تبريرًا لاختلاف المعاملة: فشركات الاتصالات تتحمل، إلى جانب الضريبة على الأرباح، مساهمات قطاعية إضافية ينبغي أخذها في الحسبان عند تقييم عبئها المالي؛ أما شركات الإسمنت، فاعتبر أن انتعاشها حديث نسبيًا بعد سنوات من الركود، وأن الحكومة تنتظر التأكد من استقرار أرباحها قبل مراجعة معاملتها الضريبية. وبذلك، يتمحور الخلاف حول مدى كفاية هذه المبررات لتفسير اختلاف المعاملة بين القطاعات، وحول المعايير التي تضمن عدالة مساهمتها في تمويل الميزانية. ثم يطرح ملف «لسامير»: فإذا كانت العرقلة السياسية التي يتحدث عنها قد زالت، فلماذا لا تسرع الحكومة في حل هذا الملف أيضًا؟ فالمصداقية، عنده، تتطلب اتساقًا بين زيادة مساهمة الشركات المستفيدة من بنية السوق وبين معالجة المشكلات التي ظلت، بحسب قراءته، محاصرة بالنفوذ نفسه.
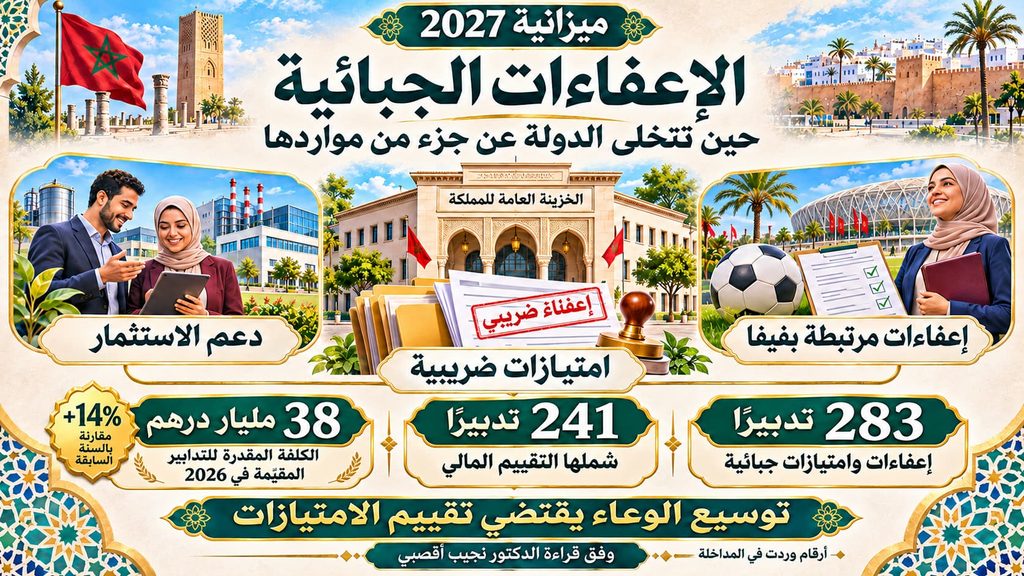
يخصص أقصبي وقفة حادة للإعفاءات المرتبطة بـ«الفيفا». فهو يميز بين إعفاءات يقول إنها مُنحت خلال السنتين السابقتين لتسهيل استقرار مقر أو تمثيلية للاتحاد في الرباط، وبين ما يصفه الآن بإعفاء شامل يمتد إلى الأرباح والمداخيل والمشتريات والمعاملات والتسجيل والتنبر وسائر الضرائب المعنية. ومصدر اعتراضه أن الاستفادة، بحسب عرضه، لا تقتصر على «الفيفا»، بل تشمل شركاءها أيضًا، وأن الاتحاد هو الذي يقدم قائمة الجهات التي يعتبرها شريكة، فتستفيد تلقائيًا من الإعفاء. ويمتد ذلك، وفق المدة التي يذكرها، من 2027 إلى سنة بعد كأس العالم. ويرى في هذا الوضع قيام «جنة ضريبية» لفائدة الاتحاد ومن معه بالمعنى الواسع. ويسأل عما إذا كانت منظمة يذكر أنها حققت 15 مليار دولار في المونديال الأخير تحتاج إلى امتيازات يمنحها بلد يضطر إلى الاقتراض لتغطية قسم كبير من احتياجاته. ولا يعتبر الاحتجاج بدفتر تحملات التنظيم جوابًا كافيًا. فهو يقر بأن الترشح قد يتضمن التزامات، لكنه يستحضر، بناءً على بحث يقول إنه أجراه، المثال الأمريكي: فبحسب عرضه رفضت الولايات المتحدة إعفاء بعض الشركاء ومداخيل اللاعبين والاتحادات، بما فيها المكافآت التي قد تبلغ ملايين الدولارات، انطلاقًا من أن الدخل المتحقق على التراب الأمريكي يخضع للضريبة. ويضيف أن السلطة الفيدرالية، وفق المثال الذي ينقله، لم تلزم الولايات بإلغاء ضرائبها المحلية، لأن هذه الموارد تدخل ضمن اختصاصها، فاحتفظت ولايات بها. ويشير إلى إمكان العثور على أمثلة إضافية في البحث المتاح على الإنترنت، ليؤكد أن شروط الإعفاء ومجالها تستحقان النقاش، وليستا، في نظره، أمرًا لا يقبل المراجعة. وخلاصة اعتراضه أن بلدًا يعاني قيودًا تمويلية حادة لا ينبغي أن يمنح، من دون مساءلة كافية، امتيازات واسعة لمنظمة غنية وشركاء تختارهم هي. في الحقيقة حسب بحث سريع، توضح التجربة الأمريكية أن الإعفاءات المرتبطة بكأس العالم ليست بالضرورة شاملة لجميع الجهات والمداخيل؛ فما يستفيد منه اتحاد كروي لا يمتد تلقائيًا إلى لاعبيه أو شركائه التجاريين، وما يُعفى من الضريبة الفيدرالية قد يظل خاضعًا لضريبة الولاية. لذلك، فالأدق تجنب القول إن الولايات المتحدة رفضت جميع الإعفاءات، أو رفضت طلبات محددة لم يتوافر توثيق كافٍ بشأنها. وما يمكن استخلاصه هو أن نطاق الإعفاء وحدوده يستحقان النقاش والمساءلة: من يستفيد؟ وعن أي دخل؟ ولمدة كم؟ وبأي كلفة على المال العام؟ وهي أسئلة تزداد إلحاحًا حين يتعلق الأمر ببلد يحتاج إلى تعبئة موارده لتمويل الخدمات العمومية والالتزامات الاجتماعية.
يربط أقصبي ملف «الفيفا» بالنقاش الأوسع حول النفقات الجبائية؛ أي ما تتخلى عنه الدولة من موارد نتيجة الإعفاءات والامتيازات والاستثناءات. ويقول إن تشخيص كلفتها المالية وضعف جدواها الاقتصادية والاجتماعية مطروح منذ نحو ثلاثين سنة، وإن مسؤولين وغير مسؤولين يقرون بالحاجة إلى عقلنتها. لكن الأرقام التي يستخرجها من التقرير المرافق للمشروع لا تعكس، في قراءته، ذلك الاتجاه. فقد ارتفع عدد التدابير من 274 سنة 2025 إلى 283 سنة 2026، كما أضيف، منذ سنة 2022، نحو 33 تدبيرًا جديدًا. أما التقييم المالي، فلا يشمل جميع الإجراءات؛ إذ يذكر أنه غطى 241 إجراءً من أصل 283. وتبلغ الكلفة المقدرة لما جرى تقييمه نحو 38 مليار درهم سنة 2026، بارتفاع يقارب 14% عن السنة السابقة. ويضع هذا المبلغ في سياقه: إنه يعادل، وفق النسب التي يعرضها، نحو 7.4% من مجموع الموارد الضريبية، وحوالي 2% من الناتج الداخلي الخام. وهي موارد تتخلى عنها الدولة، فيما تعلن رغبتها في توسيع الوعاء وتعزيز التمويل. ولهذا يتساءل عن مصداقية خطاب التوسيع والعقلنة حين تزداد الإجراءات وترتفع كلفتها. ويرى أن الاتجاه الفعلي أقرب إلى تقليص الوعاء والموارد، مع استمرار التساؤل عن النجاعة الاقتصادية والمالية والاجتماعية لهذه الامتيازات.
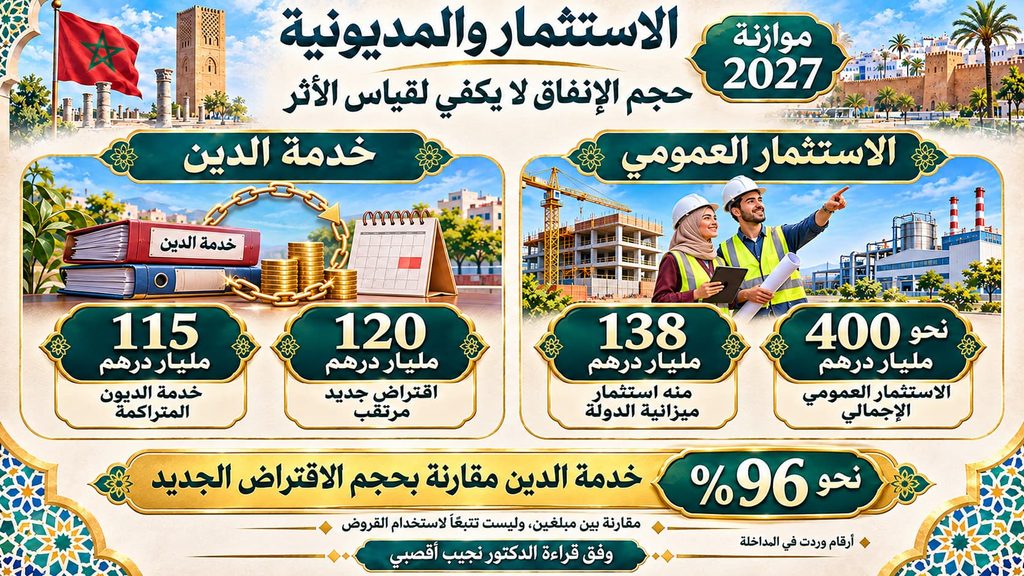
ينتقل أقصبي إلى النفقات، مذكرًا بأقسامها الثلاثة: التسيير، والتجهيز أو الاستثمار، وخدمة الدين. ويعرض مجموعًا يقارب 641 مليار درهم، بعد أن استعمل في عرضه الأول رقمًا مقربًا قدره 640 مليارًا. وتبلغ نفقات التسيير (الأجور ومصاريف أخرى، مثل الماء والكهرباء وكراء المباني والمعدات والخدمات)، بحسب الأرقام التي يذكرها، نحو 387 مليار درهم، أي قرابة 60% من المجموع، بارتفاع يوضحه لاحقًا بنحو 11%. ويبلغ الاستثمار المدرج في الميزانية العامة نحو 138 مليارًا، أي نحو 22% من النفقات، بزيادة تقارب 1.5%. أما خدمة الدين فتبلغ نحو 115 مليارًا، أي حوالي 18%. يوضح أقصبي أن ارتفاع نفقات التسيير لا يعني بالضرورة تحسن أجور الموظفين؛ فالتسيير يشمل، إلى جانب الأجور، مصاريف إدارية وخدمات مختلفة. وبحسب الأرقام التي يعرضها، تبلغ الاعتمادات المخصصة للأجور نحو 196 مليار درهم من مجموع 387 مليارًا للتسيير، لكنها لا تزيد عن السنة السابقة إلا بنحو 0.2%، أي إنها تظل شبه مستقرة. ومن هنا يتساءل عن الهامش المالي المتاح لتحسين الأجور، ما دام ارتفاع ميزانية التسيير يتجه أساسًا إلى بنود أخرى. وعند هذه النقطة يعود إلى الحوار الاجتماعي: إذا كانت المطالب المرتبطة بالأجور تُحال عليه، فما الاعتمادات التي سترافق نتائجه؟ وهو يرى أن الأرقام لا تكشف رصدًا لزيادة ملموسة تسمح بالاستدلال على تحسن للأجور، وأن الخطاب عن الحوار لا يعوض الغلاف المالي اللازم لتنفيذه.
يرى الدكتور أقصبي أن بعض أبواب الميزانية تتسع لتضم نفقات متنوعة يصعب تتبعها بمجرد قراءة مبالغها الإجمالية، ويخص بالذكر «المعدات والنفقات المختلفة» و«التكاليف المشتركة»، اللتين يصفهما، في تعبير نقدي، بـ«العلب السوداء». والمقصود بالمعدات والنفقات المختلفة مصاريف تشغيل الإدارات والمرافق، إلى جانب الأجور؛ ومنها الماء والكهرباء والاتصالات، وكراء المباني، والسيارات والوقود والصيانة، والتنقل والأسفار، وعقود الأمن والحراسة، والدراسات والمشاركة في الندوات والمؤتمرات، فضلًا عن بعض التحويلات لفائدة المؤسسات العمومية. أما التكاليف المشتركة فهي اعتمادات تُدرج مركزيًا لتغطية نفقات لا يمكن إدراجها ضمن ميزانيات القطاعات الوزارية أو المؤسسات، ومن أمثلتها، في شق التسيير، تكاليف المقاصة وبعض الالتزامات المتعلقة بأنظمة التقاعد ومواكبة الإصلاحات.
وبحسب الأرقام التي يعرضها، تبلغ اعتمادات المعدات والنفقات المختلفة نحو 110 مليارات درهم، بزيادة قدرها 17.6%، فيما ترتفع التكاليف المشتركة بنحو 21%. ويذكر أن هذه الأخيرة أصبحت تقارب ثلاثة أمثال مستواها خلال الفترة الممتدة من 2023 إلى 2027، ويقدّر متوسط الزيادة السنوية خلال الفترة المعنية بنحو 14% للمعدات والنفقات المختلفة و27% للتكاليف المشتركة. ولا ينصب اعتراضه على وجود هذه النفقات في حد ذاته، بل على سرعة نموها واتساع عناوينها وتفاوت طبيعتها؛ إذ لا يكفي الإعلان عن مبلغ إجمالي لمعرفة ما يُصرف على التشغيل الإداري، وما يُحوّل إلى المؤسسات العمومية، وما يُخصص للتدخلات الاجتماعية، ومن يستفيد منه، وما النتائج التي يحققها. وفي هذا السياق، يعيد التذكير بالتزامات الكراء الناشئة عن «التمويلات المبتكرة»، التي يقدّرها بنحو 10 مليارات درهم سنويًا، باعتبارها مثالًا على موارد تُحصَّل في وقت معين ثم تنشأ عنها أعباء متكررة في السنوات اللاحقة. ويتصل نقده أيضًا بتوزع بعض النفقات الاجتماعية والتحويلات بين أبواب وآليات تمويل مختلفة، منها الحسابات الخصوصية للخزينة، وهي آليات مستقلة عن هذين الفصلين، لكنه يرى أن قراءتها معًا ضرورية لفهم الصورة الكاملة للإنفاق العمومي. ولذلك فإن وصف «العلب السوداء» يعبر عن مطالبته بمزيد من التفصيل والشفافية وتوضيح المسؤوليات، ولا يعني، بذاته، أن هذه النفقات سرية أو أن وجودها دليل على فساد. أما النتيجة التي يحذر منها فهي تزايد جمود الإنفاق: فكلما تكاثرت الالتزامات المتكررة، وأصبح تتبعها وتقييمها أكثر تعقيدًا، ازدادت صعوبة مراجعتها وإعادة ترتيب أولوياتها، وتقلص هامش التحرك المالي المتاح للدولة مستقبلًا.
يستعيد أقصبي منطق إصلاح المقاصة كما نوقش منذ نحو خمسة عشر عامًا. فالدعم عبر أسعار السلع دعم غير مباشر، يستفيد منه الغني والفقير، وهو، مثل الضرائب غير المباشرة من زاوية أخرى، لا يميز بين المستفيدين بحسب حاجتهم. وكان التصور الذي يدافع عنه يقوم على مرحلتين مترابطتين: أولًا توفير دعم مباشر للفئات التي سيؤثر رفع الدعم عن الأسعار في مستوى عيشها؛ ثم، بعد تأمين هذا التعويض، إلغاء الدعم غير المباشر. ويذكر أنه سماه «دخل الكرامة»، وأنه خصص له محاضرات وكتابات خلال سنتي 2010 و2012. وبعد تأخر طويل، أُقر دعم مباشر، يصفه بالمحدود لكنه قائم. غير أن صندوق المقاصة استمر بدوره، وبكلفة تقارب 19.4 مليار درهم في ميزانية 2027، رغم أن المواد المدعمة لم يعد متبقيًا منها، بحسب عرضه، إلا غاز البوتان والسكر وجزء من الدقيق.
ويعتبر أن استمرار هذه الكلفة يعني استمرار جوانب من الاختلالات التي بررت الإصلاح أصلًا. ويضرب مثالًا بغاز البوتان، قائلًا إن نحو نصف الدعم المتعلق به يستفيد منه فلاحون كبار في ضخ المياه، بما يسهم، في نقده، في استنزاف الفرشة المائية وإنتاج فواكه موجهة إلى التصدير. ويتساءل عن منطق استخدام المال العام لدعم نشاط يستنزف الماء ويصدر جانبًا من خيرات البلاد. وهكذا، في قراءته، أُنجز جزء من الإصلاح ولم يُستكمل الجزء الآخر، فاجتمعت أعباء النظامين دون تحقق مزاياهما على النحو المطلوب. ويرى في ذلك نتيجة لغياب رؤية شمولية، سواء لدى الحكومة الحالية أو السابقة، وللاكتفاء بمعالجة الملفات حالة بحالة بدل ربط عناصر السياسة الاجتماعية والمالية في تصور متكامل.
يلفت الدكتور أقصبي إلى ضرورة توضيح العلاقة المالية بين الدولة والمؤسسات والمقاولات العمومية. فبحسب الأرقام التي يستحضرها، حوّلت الدولة إلى هذه المؤسسات نحو 72 مليار درهم، بينما حصلت منها على نحو 20 مليارًا من الأرباح والمساهمات المالية، بفارق يقارب 52 مليار درهم. ويعبّر هذا الفارق عن تمويل صافٍ من الميزانية وفق نطاق المقارنة الذي يعرضه، لكنه لا يساوي بالضرورة خسائر محاسبية؛ فقد تُستخدم التحويلات لتمويل استثمارات أو خدمات عمومية، أو لتقوية الرأسمال وتغطية صعوبات مالية. كما أن المبالغ التي تعود إلى الدولة في صورة أرباح ومساهمات لا تختزل بالضرورة مجموع الضرائب التي تؤديها هذه المؤسسات.
وتوضح حالة المكتب الوطني للسكك الحديدية أهمية هذا التمييز. فقد بلغت تحويلات الدولة إليه نحو 3.407 مليارات درهم سنة 2024. أما التوقعات المحينة لسنة 2025 فبلغت نحو 3.344 مليارات درهم، موزعة بين تمويل التجهيز وزيادة الرأسمال. وهذه المعطيات تثبت مساهمة المال العام في تمويل المنظومة السككية، لكنها لا تكفي للجزم بأن كل تذكرة للبراق تُباع بأقل من كلفتها، أو لتحديد مبلغ يؤديه دافع الضرائب عن كل رحلة؛ فذلك يحتاج إلى حسابات تفصل إيرادات هذا النشاط وتكاليف تشغيله واستثماراته وأعباء تمويله. eci.ma. وفي مجال الطاقة المتجددة، تتوافر مؤشرات أكثر تحديدًا على صعوبات بعض المشاريع. فقد سجل المجلس الأعلى للحسابات أن ارتفاع كلفة الطاقة الشمسية المركزة أحدث فجوة تشغيلية في بعض مشاريع نور، نتجت عنها فجوة مالية متراكمة لدى «مازن» بلغت 4.9 مليارات درهم، وانخفضت إلى 4.34 مليارات عند نهاية 2024 بفضل تعويض جزئي من فوائض المشاريع الكهروضوئية. وهذا يوضح تفاوت المردودية بين المشاريع والتكنولوجيات، دون أن يعني أن جميع الطاقات المتجددة تعيش على الدعم، أو أن المبلغ المذكور يمثل إعانة سنوية من الميزانية. courdescomptes.ma. ومن ثم، فإن السؤال الذي تثيره هذه الأمثلة هو: ما طبيعة التمويل العمومي الممنوح، وما النتائج التي يحققها؟ فتقييم المشروع يقتضي التمييز بين دعم الخدمة المقدمة للمواطن، وتمويل الاستثمار طويل الأجل، وتغطية الخسائر؛ ثم قياس ما يتحقق مقابل ذلك من خدمات ومنافع اقتصادية واجتماعية، إلى جانب العائد المالي المباشر.
يقر أقصبي بأن الإجراءات ذات الطابع الاجتماعي، رغم محدوديتها، تتجه في جوانب منها إلى المسار الصحيح، وتستحق الترحيب. لكنه يدعو إلى تفكيك الغلاف الرسمي الذي يبلغ، بحسب عرضه، 62 مليار درهم، حتى لا تُفهم مكوناته كلها باعتبارها نفقات جديدة. فهو يقول إن هذا المجموع يضم نحو 20 مليار درهم لصندوق المقاصة، ويضم الدعم الاجتماعي المباشر القائم منذ سنوات، بنحو 32 مليارًا، إلى جانب بعض الإجراءات الجديدة. والتمييز هنا ضروري بين تجميع برامج قديمة وجديدة في رقم واحد وبين مقدار المجهود الإضافي الفعلي. ومن التدابير التي يرحب بها رفع الحد الأدنى لبعض المعاشات، انطلاقًا من مستويات يذكر منها 1000 أو 1500 درهم، إلى 1700 درهم، مع اتجاه تدريجي نحو 3000 درهم. ويعتبر ذلك تحسنًا مهمًا بالنسبة إلى من يعيشون بمعاشات ضعيفة، مع بقاء تفاصيل الفئات والجدولة الزمنية غير مفصلة في هذا المقطع. ويشمل ترحيبه المبدئي أيضًا تحسين المعاش المستحق للأرملة بعد وفاة زوجها، لكنه يرى أن هذا الإجراء الأخير يحتاج إلى ضبط يضمن عدالته ويمنع استفادة غير متناسبة مع الوضع الاجتماعي للمستفيدين.
يعرض الدكتور أقصبي، بحسب ما ورد في مداخلته، رفع نصيب الأرملة من معاش زوجها المتوفى من 50% إلى 100%. ويرحب بهذا التوجه عندما يتعلق الأمر بمعاش محدود؛ فإذا كان معاش الزوج 1000 درهم شهريًا، فإن حصول الأرملة على نصفه يعني بقاء 500 درهم فقط، بينما يتيح لها الاحتفاظ بكامله الحصول على 1000 درهم. وإذا لم يكن لديها دخل آخر، فإن هذا التحسن، رغم محدوديته، يكتسب أهمية كبيرة في معيشتها. لكنه يدعو إلى التمييز بين هذه الوضعية ووضعية أرملة تتقاضى أصلًا معاشًا شخصيًا مرتفعًا عن عملها، ثم تستفيد، إضافة إليه، من معاش زوجها المتوفى. ولتوضيح المقارنة الحسابية التي يقصدها، إذا كان معاش كل من الزوجين 20000 درهم شهريًا، وكان نظام التقاعد المعني يسمح بالجمع بين المعاشين، فإن حصول الأرملة على نصف معاش زوجها يضيف إلى معاشها الشخصي 10000 درهم، فيصبح مجموع دخلها 30000 درهم. أما حصولها على كامل معاشه، فيضيف 20000 درهم، ليرتفع المجموع إلى 40000 درهم شهريًا. وبذلك تتضاعف الحصة المستمدة من معاش الزوج، من 10000 إلى 20000 درهم، بينما يرتفع مجموع دخل الأرملة من 30000 إلى 40000 درهم، ولا يتضاعف.
وهذا المثال يشرح الفكرة التي يناقشها أقصبي، ولا يعني أن قواعد الجمع والاستحقاق واحدة في جميع أنظمة التقاعد. واعتراضه، في جوهره، ينصب على تعميم الزيادة دون سقف يراعي مستوى الدخل: فهل تُمنح الاستفادة بالطريقة نفسها لأرملة لا تملك إلا معاشًا ضئيلًا، ولأخرى تتقاضى أصلًا معاشًا مرتفعًا؟ ومن هنا يطرح ضرورة التوفيق بين حماية الأرامل محدودات الدخل، والإنصاف في توزيع المنفعة، واستدامة تمويل التقاعد. وحتى إذا تحملت الدولة الكلفة الإضافية، يبقى، في نظره، السؤال قائمًا عن أولويات استخدام المال العام. ولهذا يقترح، على سبيل المثال لا بوصفه حدًا قانونيًا مقررًا، منح 100% في حدود سقف معقول، كأن يكون 10 آلاف درهم. ويقارن ذلك بالخصم المهني الذي تبلغ نسبته 45% لكنه مقيد بسقف 35 ألف درهم. فالمطلوب، في رأيه، قدر من العقلنة يضمن أن يكون الإجراء مفيدًا للأرامل محدودات المعاش، دون أن يتحول إلى امتياز غير مبرر للفئات ذات الدخول المرتفعة.
ولتوضيح العلاقة بين الاستثمار والنمو، يستعين أقصبي بمعامل «ICOR»، وهو مؤشر يقارن حجم الاستثمار بالزيادة في إنتاج الاقتصاد. ويُحسب، في صيغته المبسطة، بقسمة نسبة الاستثمار إلى الناتج الداخلي الخام على معدل النمو. فإذا استثمر اقتصاد ما يعادل 30% من ناتجه وحقق نموًا بنسبة 10%، بلغ المعامل 3؛ أما إذا استثمر النسبة نفسها ولم يحقق سوى 3% من النمو، ارتفع المعامل إلى 10. أي إن تحقيق الزيادة نفسها في الإنتاج أصبح يقترن بمجهود استثماري أكبر، وهو ما يستدعي مساءلة نجاعة الاستثمار. وبحسب الحساب الذي يعرضه أقصبي، يبلغ المعامل نحو 9.5؛ أي إن كل 9.5 وحدات مستثمرة يقابلها ارتفاع بوحدة واحدة في الناتج. وهذه مقارنة اقتصادية عامة، وليست حسابًا لأرباح المشاريع أو دليلًا على ضياع بقية الأموال. والمغزى الذي يؤكد عليه هو أن المجهود الاستثماري الكبير ينبغي أن ينعكس بصورة أقوى على الإنتاج والنمو وفرص العمل، مع مراعاة أن بعض الاستثمارات تحتاج إلى سنوات حتى تظهر نتائجها.
يربط أقصبي بين رقمين من الميزانية نفسها: اقتراض جديد مرتقب بنحو 120 مليار درهم، واعتمادات لخدمة الديون المتراكمة تبلغ نحو 115.32 مليار درهم؛ أي إن خدمة الدين تعادل قرابة 96% من حجم الاقتراض الجديد. ولتوضيح طبيعة هذا العبء، تنقسم خدمة الدين إلى 69.38 مليار درهم لتسديد أصل الديون و45.94 مليارًا لأداء فوائدها وعمولاتها. وتتوزع هذه الفوائد والعمولات بين 32.25 مليار درهم للدين الداخلي، أي الاقتراض من السوق المالية داخل المغرب، خصوصًا عبر سندات الخزينة، و13.69 مليارًا للدين الخارجي، أي الاقتراض من المؤسسات والدول الأجنبية والأسواق المالية الدولية. وهذه المبالغ تتعلق بخدمة الديون القائمة، ولا تمثل فوائد الاقتراض الجديد البالغ 120 مليار درهم وحده. واللافت أن الفوائد والعمولات وحدها تقارب الميزانية المعلنة للصحة لسنة 2027، البالغة نحو 45.5 مليار درهم؛ وهي مقارنة توضح حجم الموارد التي تستلزمها كلفة الاقتراض.
ويقرأ أقصبي تقارب حجم الاقتراض الجديد وخدمة الدين باعتباره مؤشرًا على استمرار دوامة المديونية، حيث تتجدد الحاجة إلى الاقتراض بينما تستوعب الالتزامات السابقة موارد كبيرة. وهذه مقارنة بين مبلغين إجماليين، ولا تعني أن كل قرض جديد يُخصص مباشرة لسداد قرض سابق. وهو يذكر أنه يحسب هذه المؤشرات وينبه إليها كل سنة، لأنها تكشف، في نظره، ضيق الهامش المالي المتاح لتمويل حاجات جديدة، لا مجرد ارتفاع عابر في رقم الدين. ويضيف أن 115 مليار درهم تعادل نحو 22% من الموارد الضريبية وفق المقام الذي يستعمله في عرضه، أي أكثر من الخمس، وتمثل نحو 18% من مجموع النفقات. وهكذا يذهب قسم كبير من المال العام إلى خدمة الدين قبل أن يتحول إلى خدمات أو استثمارات جديدة.ويكشف تقارب الاقتراض الجديد وخدمة الدين، في نظره، مدى ضيق الهامش المتبقي وحجم الاستنزاف الذي يصفه للمستقبل .
في خاتمة تحليله، يعود أقصبي إلى السؤال الذي طرحه في البداية: هل للميزانية مرجعية اقتصادية يمكن تحديدها؟ وهل تتجه إلى منطق كينزي اجتماعي، أم تبقى محكومة بمرجعية أرثوذكسية نيوكلاسيكية؟ فمن جهة، يمكن لارتفاع الاستثمار، رغم ضعف النمو، ولزيادة بعض النفقات الاجتماعية، رغم غياب ضمان تمويل دائم لها، أن يوحيا بميل شبه كينزي. وهو لا ينكر وجود توجه اجتماعي محدود، ويرفض إسقاطه من التقييم. لكن المؤشرات المقابلة تبدو له أقوى: السعي إلى أن ترتفع النفقات بوتيرة أدنى من الموارد، وتقديس التوازنات الاقتصادية الكلية، والإبقاء على العجز عند 3%، والعمل على خفض المديونية من مستويات تقارب 66% إلى نحو 62%. ويستحضر، في المقارنة بين وتائر الارتفاع، نفقات بنحو 8% وموارد بنحو 9 أو 10%، بل 16% بحسب أساس المقارنة. ويضيف إلى ذلك تخفيض الضرائب عن المداخيل العليا. وهو يربط هذا الاختيار بما عرفته الولايات المتحدة وأوروبا في الثمانينيات والتسعينيات من سياسات نيوليبرالية خففت العبء عن المداخيل والثروات الكبرى، وأبقت ضغطًا على الطبقات الوسطى. وينتقد إعادة إنتاج اختيارات اتُّبعت قبل نحو ثلاثين سنة، بعد تأخر بعقدين أو ثلاثة، بدل إعادة النظر في نتائجها. وخلاصته أن الطابع الغالب يظل، في تقديره، أرثوذكسية نيوليبرالية تتابعها المؤسسات المالية الدولية عن قرب أو بعد، مع ميل اجتماعي محتشم. فوجود بعض النفقات الاجتماعية لا يكفي وحده لتغيير المرجعية ما دامت قواعد الجباية والتمويل والتوازنات الأساسية مستمرة في الاتجاه نفسه.
المنطق الكينزي ذو التوجه الاجتماعي: يعطي الدولة دورًا نشطًا في تحريك الاقتصاد؛ فتزيد الاستثمار والإنفاق على الخدمات والحماية الاجتماعية لدعم الطلب وخلق فرص العمل، وقد تقبل عجزًا مؤقتًا إذا اقتضت الظروف ذلك. المرجعية الأرثوذكسية النيوكلاسيكية: تعني هنا التمسك بالقواعد التقليدية للانضباط المالي، خصوصًا ضبط الإنفاق والعجز والمديونية، مع إعطاء دور أكبر للسوق والقطاع الخاص. وكلمة «أرثوذكسية» اقتصادية في هذا السياق، وليست دينية؛ والمقصود بها التشبث بهذه القواعد. ولا يعني ذلك أن التوجه الأول ينفق دون حدود، أو أن الثاني يرفض كل إنفاق اجتماعي؛ الفرق في الأولويات وكيفية الموازنة بينها.
يرى أقصبي أن الحكومة وقعت، إلى حد ما، في فخ أسهم خطابها الانتخابي في صنعه. فقد قدمت انتقادات حادة ووعودًا اجتماعية متقدمة، ثم أصبحت مطالبة، بعد تولي المسؤولية، بتنفيذ جزء منها حتى لا تتهم بالتراجع عما أعلنته. لكن اتخاذ إجراءات اجتماعية لا يكفي إذا لم تسبقه دراسة للجدوى وقابلية التطبيق، وإذا لم يتوافر تصور واضح لضمان الموارد الجبائية الكافية والمستمرة. ومن هنا يسأل: أين استدامة الدولة الاجتماعية إذا كان تمويلها الدائم غير مضمون، وإذا كانت إجراءات تسمى إصلاحًا تقلص، في نظره، الوعاء بدل توسيعه؟ وهو يعرض انطباعه، مع إقراره بأنه قابل للنقاش، بأن الحكومة تريد الجمع بين تخفيض الضرائب على أصحاب المداخيل العليا، وزيادة النفقات الاجتماعية، والحفاظ على العجز في حدود 3%، وضبط المديونية. ويعتبر أن الرغبة في كل هذه الأهداف معًا، من دون حسم تناقضاتها، قد تنتهي إلى العجز عن تحقيقها على الوجه المطلوب.
يصف أقصبي المسار الذي يراه بأنه أقرب إلى الهروب إلى الأمام. فمن جهة تتكاثر التزامات الإنفاق وخدمة الدين، وهي التزامات ثابتة أو يصعب التراجع عنها. ومن جهة أخرى لا يعمل النظام الجبائي، في قراءته، على استثمار الأجزاء المنتجة للموارد من الوعاء، ولا سيما المداخيل العليا والثروات الكبرى، بل يتجاهلها أو يخفف العبء عنها. وفي حال تباطؤ الاقتصاد، ستتراجع الجباية، بينما تبقى الالتزامات قائمة. وهنا تتكشف الهشاشة: موارد مرتبطة بالدورة الاقتصادية، ونفقات ومديونية لا تنخفضان تلقائيًا معها. ويضيف بعدًا اجتماعيًا ونفسيًا للإصلاح. فحين يُمنح تخفيض ضريبي، سرعان ما يُنظر إليه بوصفه وضعًا طبيعيًا ومكسبًا مكتسبًا. أما إعادة رفع الضريبة لاحقًا، إذا فرضت الظروف ذلك، فتواجه رفضًا أكبر، ولا سيما في سياق اقتصادي غير ملائم. فالناس تتقبل المكاسب والتخفيضات بسهولة، لكنها لا تتقبل التراجع عنها بالطريقة نفسها. وبذلك لا يقتصر الأثر على موارد السنة الجارية؛ بل يمتد إلى تقليص هامش الإصلاح الحقيقي مستقبلًا. وهذه، في تقديره، إحدى الطرق التي تُرهن بها إمكانات التغيير اللاحق، حين تتحول امتيازات اليوم إلى قيود سياسية واجتماعية على قرارات الغد.
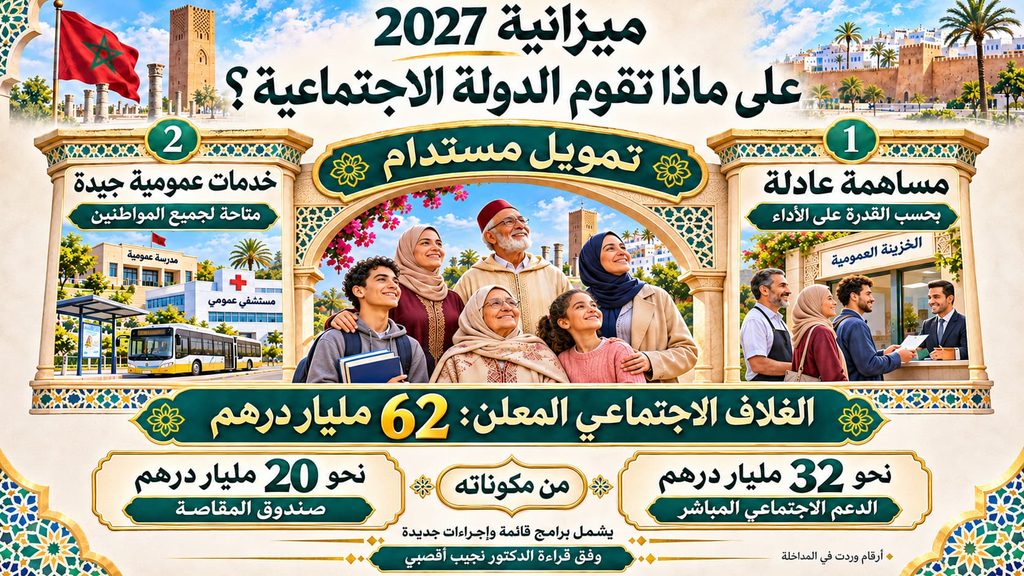
يختتم أقصبي بتوضيح ما يقصده بالدولة الاجتماعية. فالدعم للفقراء والتحويلات الاجتماعية أمور إيجابية، لكنها لا تختزل هذا المفهوم. والدولة الاجتماعية التي نجحت في تجارب أخرى، بحسب قراءته، تقوم على ركنين مترابطين: مساهمة قوية ممن يملكون القدرة، ولا سيما أصحاب الثروات والمداخيل العليا؛ وخدمات ومرافق عمومية جيدة، متاحة لجميع المواطنين. أما تخفيض الضرائب عن الكبار، وزيادة الأعباء على الصغار، والإبقاء على الخدمات العمومية في وضع ضعيف، فلا يحقق، في نظره، هذا المعنى، مهما توسعت عناوين الدعم. وبهذه الفكرة يجمع خيوط مداخلته: السؤال ليس عن قيمة ما يُوزع وحده، بل عن مصدر تمويله، وعدالة المساهمة فيه، واستدامته، وجودة الخدمات التي يستفيد منها الجميع.
ملخص المقال
تقدم هذه القراءة عرضًا تحليليًا لمداخلة الدكتور نجيب أقصبي حول مشروع قانون المالية لسنة 2027، باعتباره وثيقة تكشف، بلغة الأرقام، أولويات السياسات العمومية وحدودها. وينطلق أقصبي من سياق دولي يتسم بالحروب وتقلب الأسواق وعدم اليقين المناخي، ومن تساؤلات داخلية حول قدرة الحكومة على ترجمة الوعود الاجتماعية إلى تغيير ملموس. ويركز المشروع على القدرة الشرائية والشباب والجهوية والسيادة الاستراتيجية، مع توقع نمو بنسبة 3.7% وعجز في حدود 3%. غير أن أقصبي يتساءل عن إمكانية تحقيق ارتفاع قوي في الموارد الجبائية في ظل نمو اقتصادي متواضع. ويناقش توزيع العبء الضريبي، معتبرًا أن ضرائب الاستهلاك تثقل الأسر، وأن بعض التعديلات، رغم فائدتها للأجور المتوسطة، تمنح أصحاب المداخيل العليا مكاسب أكبر. كما ينتقد اتساع الإعفاءات الجبائية، ويدعو إلى تقييم كلفتها والمستفيدين منها، ومنها الإعفاءات المرتبطة بـ«فيفا». وتتناول القراءة «التمويلات المبتكرة»، التي توفر موارد فورية مقابل التزامات مستقبلية، وتؤكد أن وقف العمليات الجديدة لا يلغي أعباء العقود السابقة. كما تناقش تضخم نفقات المعدات والتكاليف المشتركة، واستمرار دعم الأسعار إلى جانب الدعم الاجتماعي المباشر، والتحويلات إلى المؤسسات العمومية، مع التمييز بين تمويل الاستثمار وتغطية الخسائر. وفي الجانب الاجتماعي، يرحب أقصبي بتحسين المعاشات وحماية الأرامل، لكنه يطرح أسئلة الإنصاف والسقوف واستدامة التمويل. أما الاستثمار، فيرى أن أهميته لا تُقاس بحجمه وحده، بل بقدرته على زيادة الإنتاج وخلق الشغل. وتبرز المديونية بوصفها قيدًا أساسيًا: فخدمة الدين المبرمجة تقارب 115.32 مليار درهم، منها 45.94 مليارًا للفوائد والعمولات، مقابل اقتراض جديد بنحو 120 مليارًا. وتوضح المقارنة ثقل الالتزامات السابقة، دون أن تعني تخصيص كل قرض جديد لسدادها. ويخلص أقصبي إلى أن بناء دولة اجتماعية مستدامة يقتضي مساهمة جبائية أكثر إنصافًا، وخدمات عمومية جيدة للجميع، واستثمارًا أنجع، وشفافية أكبر في الإنفاق؛ مع معالجة التناقض بين توسيع الالتزامات الاجتماعية وتخفيف الضرائب عن الدخول العليا والتمسك بضبط العجز والمديونية.
English Summary
This article presents an analytical account of Dr Najib Akesbi’s assessment of Morocco’s 2027 Finance Bill, treating the budget as a numerical expression of public policy priorities. His analysis considers international uncertainty, market volatility and climate risks, alongside questions about the government’s ability to translate social commitments into tangible improvements. The proposed priorities include purchasing power, youth integration, regional development and strategic sovereignty. However, projected growth of 3.7% raises questions about whether tax revenues can expand sufficiently to finance these ambitions while maintaining a deficit target of 3%. Akesbi examines who bears the tax burden, arguing that consumption taxes weigh heavily on households. Although income tax reductions benefit some middle-income employees, he questions the larger gains available to high-income earners. He also calls for closer scrutiny of tax exemptions, including those associated with FIFA. The article discusses “innovative financing” arrangements that provide immediate resources while creating future obligations. Ending new transactions does not remove commitments arising from previous contracts. It also examines expanding administrative and common expenditure, the coexistence of price subsidies and direct social assistance, and transfers to public enterprises, distinguishing investment financing from compensation for losses. Akesbi welcomes improvements in pensions and support for widows but raises concerns about fairness, benefit ceilings and sustainable funding. Regarding investment, he stresses that large expenditure commitments must be assessed against their contribution to production, employment and public welfare. Debt servicing remains a major constraint. Planned payments reach approximately MAD 115.32 billion, including MAD 45.94 billion in interest and commissions, compared with around MAD 120 billion in new borrowing. This comparison illustrates financing pressures without implying that every new loan directly repays existing debt. Ultimately, Akesbi argues that a sustainable social state requires fairer taxation, accessible public services, more productive investment and transparent expenditure. The central challenge is reconciling expanding social commitments with tax concessions and strict fiscal targets.
أولًا: المصدر الأساسي للمقال
1. أقصبي، نجيب. مداخلة حول مشروع قانون المالية لسنة 2027. التفريغ المرفق بعنوان «قانون المالية 2027 للدكتور أقصبي».
يُضاف رابط التسجيل وتاريخ نشره عند توفرهما، حتى يستطيع القارئ الرجوع إلى المداخلة الأصلية.
ثانيًا: وثائق الميزانية المغربية
الوثائق الآتية متاحة بالعربية والفرنسية في الملف الرسمي لمشروع قانون المالية لسنة 2027. ويُفضّل تسميتها وثائق مشروع قانون المالية، لأنها تتعلق بالمقترحات والاعتمادات قبل اعتماد الصيغة النهائية. [fr]
2. وزارة الاقتصاد والمالية. مذكرة تقديم مشروع قانون المالية للسنة المالية 2027.
للتوجهات العامة، والموارد والنفقات، والتدابير الضريبية المقترحة.
3. وزارة الاقتصاد والمالية. ميزانية المواطن لمشروع قانون المالية لسنة 2027.
مرجع مبسط للأرقام الأساسية، ومنها نفقات التسيير والاستثمار والفوائد وتسديد أصل الدين.
النسخة الفرنسية — PDF. finances.gov.ma
4. وزارة الاقتصاد والمالية. تقرير حول الدين العمومي، مرفق بمشروع قانون المالية لسنة 2027.
لتطور المديونية الداخلية والخارجية وأعباء خدمتها.
النسخة العربية — PDF. www.finances.gov.ma
5. وزارة الاقتصاد والمالية. تقرير حول المؤسسات والمقاولات العمومية، مرفق بمشروع قانون المالية لسنة 2027.
للتحويلات بين الدولة والمؤسسات العمومية، والاستثمارات والنتائج المالية.
6. وزارة الاقتصاد والمالية. تقرير حول النفقات الجبائية، مرفق بمشروع قانون المالية لسنة 2027.
لعدد الإعفاءات والامتيازات الضريبية، ومجال تقييمها وكلفتها المقدرة.
7. وزارة الاقتصاد والمالية. تقرير حول المقاصة، مرفق بمشروع قانون المالية لسنة 2027.
لدعم البوتان والسكر والدقيق، مع التمييز بين تقديرات 2026 والاعتمادات المقترحة لسنة 2027.
8. وزارة الاقتصاد والمالية. مذكرة حول النفقات المتعلقة بالتكاليف المشتركة، مرفقة بمشروع قانون المالية لسنة 2027.
لتفصيل طبيعة هذه النفقات وأوجه تخصيصها.
الوثائق 5 إلى 8 تُحمّل من الملف الرسمي المشار إليه أعلاه.
ثالثًا: السكك الحديدية والطاقة المتجددة
9. وزارة الاقتصاد والمالية. تقرير حول المؤسسات والمقاولات العمومية، مرفق بمشروع قانون المالية لسنة 2026.
استُخدم لتوثيق تحويلات الدولة إلى المكتب الوطني للسكك الحديدية سنة 2024، والتوقعات المحينة لسنة 2025، والتمييز بين التجهيز وزيادة الرأسمال ودعم التشغيل.
نسخة التقرير بالفرنسية — PDF. eci.ma
10. المكتب الوطني للسكك الحديدية. التقرير المالي السنوي 2025.
لأعداد المسافرين وإيرادات البراق ونتائج المكتب واستثماراته؛ ولا تكفي الإيرادات وحدها لإثبات ربحية كل رحلة أو مقدار دعمها.
التقرير بالفرنسية — PDF. www.oncf.ma
11. المجلس الأعلى للحسابات. المحاور الرئيسية للتقرير السنوي برسم 2024–2025، قسم الطاقات المتجددة، ص. 40.
لتوضيح الفجوة المالية في بعض مشاريع نور، والتعويض الجزئي بفوائض المشاريع الكهروضوئية.
النسخة الفرنسية — PDF. www.courdescomptes.ma
رابعًا: توضيح الضرائب الأمريكية المرتبطة بالمونديال
12. إدارة الضرائب الأمريكية، مصلحة الدفاع عن دافعي الضرائب. The Tax Playbook for Foreign Participants in the 2026 FIFA World Cup، نُشر في 9 يونيو 2026 وحُيّن في 13 يوليو 2026.
لتمييز دخول اللاعبين والأنشطة الإعلانية والخدمات المرتبطة بالبطولة.
المصدر بالإنجليزية. www.taxpayeradvocate.irs.gov
13. إدارة الضرائب الأمريكية. Revenue Procedure 2026-28، Internal Revenue Bulletin 2026-33، 10 أغسطس 2026.
للتسهيلات المتعلقة بالتصريح المعلوماتي لبعض الاتحادات الأجنبية المعفاة، وليس لإثبات إعفاء شامل لجميع المشاركين.
النص الرسمي بالإنجليزية. www.irs.gov
14. إدارة الضرائب بكاليفورنيا. FTB Publication 1017: Resident and Nonresident Withholding Guidelines، خصوصًا السؤال 19 والأسئلة 84–87.
لضرائب الولاية، ومداخيل الرعاية والإعلانات للرياضيين غير المقيمين.
المصدر الرسمي بالإنجليزية. www.ftb.ca.gov
خامسًا: المرجع المنهجي لمؤشر الاستثمار
15. البنك الدولي. Model Outline، القسم المعنون: Relation to the Incremental Capital to Output Ratio (ICOR).
لشرح علاقة نسبة الاستثمار بمعدل النمو وكيفية قراءة المؤشر.
الوثيقة بالإنجليزية — PDF. thedocs.worldbank.org
«تستند القراءة الأساسية إلى مداخلة الدكتور نجيب أقصبي، فيما استُخدمت الوثائق الرسمية والمراجع التكميلية لتدقيق بعض المعطيات وشرح المصطلحات. وتظل التقديرات والآراء منسوبة إلى مصادرها، مع التمييز بين سنوات البيانات والاعتمادات المبرمجة والنفقات المنفذة.»


