

د. الحسـن اشباني
مدير البحث سابقا بالمعهد الوطني للبحث الزراعي بالمغرب، خبير و صحفي مهني
في سطور
نخرج أحيانًا من السوق بأكياس أقل، رغم أننا أنفقنا المبلغ نفسه، وربما أكثر. نراجع مشترياتنا، نؤجل بعضها، ونستغني عن أخرى. وفي بيوت كثيرة، يصبح إعداد مائدة كل يوم مسألة حساب وتدبير وقلق صامت. خلف هذه التجربة، التي تعرفها أسر في المغرب وبلدان عربية وغيرها، تمتد رحلة طويلة من الحقل إلى المائدة. تبدأ بمزارع يقلقه المطر وثمن محصوله، وتمر بالتجار والمخازن والمطاحن والموانئ، وتنتهي عند أسرة تحاول أن توفّق بين دخلها وحاجاتها. وبين البداية والنهاية، تتفاوت القدرة على التفاوض، وتتوزع الأرباح والمخاطر، وقد يدفع الأضعف كلفة لا يملك التأثير فيها. يتتبع هذا المقال تلك الرحلة، ويسأل عن نفوذ الشركات الكبرى، وكيف تتكوّن الأسعار، ولماذا تحقق بعض الأنشطة مكاسب أثناء الأزمات، بينما تضيق موائد الناس. ويتناول المغرب مثالًا تتقاطع بعض تحدياته مع تجارب عربية ودولية، مع مراعاة اختلاف الموارد والسياسات وفعالية المؤسسات. ووراء المعطيات والمصطلحات، يبقى ما يعنينا جميعًا: مزارع يستطيع أن يواصل عمله، وأسرة تجد غذاءً كافيًا ومغذيًا دون أن تضحي بعلاج أو تعليم أو حاجة أساسية أخرى. فهناك، في تفاصيل الحياة اليومية، يظهر أثر السياسات والأسواق، ويصبح السؤال عن الغذاء سؤالًا عن الكرامة والاطمئنان إلى الغد.
د. الحسن أشباني
===============
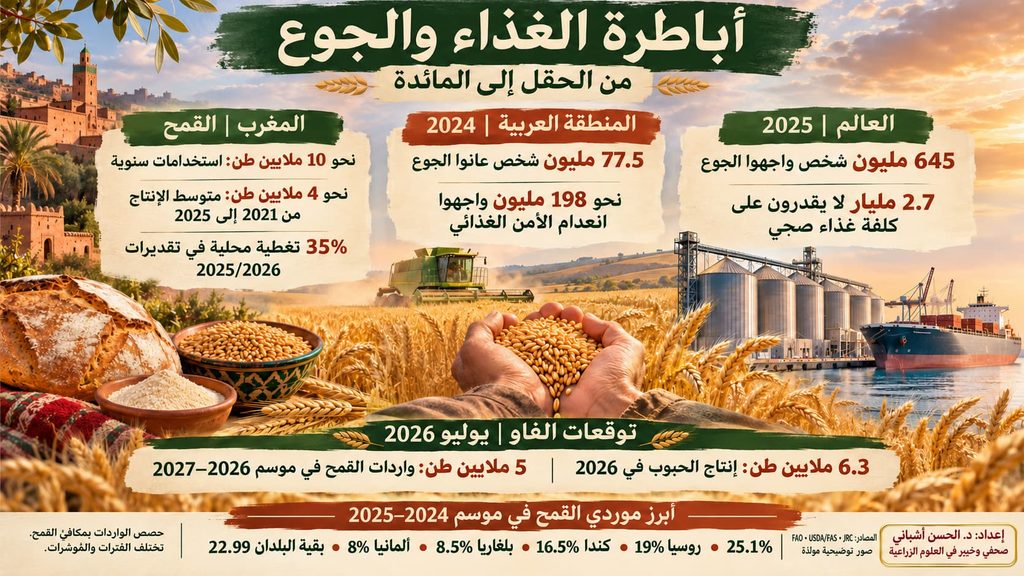
حين نشتري رغيف خبز، قلّما نتساءل عن الرحلة التي قطعها قبل أن يصل إلى أيدينا: من زرع قمحه؟ ومن اشتراه وخزّنه ونقله؟ وكيف تحدد ثمنه؟ تبدو هذه الأسئلة بعيدة عن تفاصيل حياتنا اليومية، إلى أن ترتفع الأسعار وتكتشف أسرة أن دخلها لم يعد يكفي لما اعتادت وضعه على المائدة. عندها يصبح الغذاء سؤالًا عن الأمان والكرامة، وعن قدرة الإنسان على تدبير يومه دون خوف من الغد. وتكشف الأرقام حجم هذا القلق. فبحسب تقرير حالة الأمن الغذائي والتغذية في العالم 2026، واجه نحو 645 مليون إنسان الجوع خلال عام 2025، بينما ظل الغذاء الصحي بعيدًا عن القدرة المالية لنحو 2.7 مليار شخص. وبين الرقمين تتسع دائرة الحرمان: من إنسان لا يحصل على ما يكفيه من الطعام، إلى آخر يستطيع سدّ جوعه، لكنه يعجز عن توفير غذاء متنوع يحفظ صحته وصحة أطفاله.
وفي المنطقة العربية، يقترب المشهد أكثر من واقعنا. فقد أظهر التقرير الإقليمي للأمن الغذائي والتغذية لعام 2025 أن نحو 77.5 مليون شخص عانوا الجوع خلال 2024، بما يعادل 15.8% من السكان. أما انعدام الأمن الغذائي المتوسط أو الشديد، وهو مؤشر أوسع يشمل اضطراب الحصول على غذاء كافٍ، فقد طال قرابة 198 مليون شخص، أي نحو أربعة أشخاص من كل عشرة. وتتفاوت أوضاع البلدان العربية، لكن هذه الحصيلة تكشف هشاشة غذائية تتداخل فيها النزاعات والفقر وارتفاع التكاليف والضغوط المناخية.
وفي المغرب، يكتسب السؤال الغذائي أهمية خاصة مع تقلب التساقطات وتأثيرها في المحاصيل والحاجة إلى الاستيراد. ويُستنتج من تقديرات منظمة الأغذية والزراعة «الفاو» متوسط إنتاج سنوي من الحبوب يقارب 5.4 ملايين طن خلال السنوات الخمس السابقة لعام 2026؛ وهو متوسط محسوب تقريبًا، تتفاوت حوله المحاصيل تبعًا للظروف المناخية. وقد توقعت المنظمة، في نشرتها المؤرخة في 8 يوليو 2026، إنتاجًا إجماليًا من الحبوب يقارب 6.3 ملايين طن خلال 2026، أي أعلى من ذلك المتوسط بنحو 16%. وتتضح أهمية الاستيراد أكثر عند النظر إلى القمح بنوعيه اللين والصلب، المستخدمين في إعداد الخبز والدقيق والسميد والكسكس والمعجنات. فالاستخدامات الداخلية للقمح تدور حول 10 ملايين طن سنويًا، مقابل متوسط إنتاج يقارب 4 ملايين طن خلال الفترة 2021–2025؛ مما يكشف فجوة تتسع أو تضيق بحسب المحصول، وتستدعي اللجوء إلى الأسواق الخارجية لاستكمال التموين.
وتنعكس هذه الفجوة على نسبة الاكتفاء الذاتي، التي نقيسها هنا بمدى تغطية الإنتاج المحلي للاستخدامات الداخلية من القمح. فبحساب هذه النسبة، تُظهر بيانات تقرير مكتب وزارة الزراعة الأمريكية بالرباط، الصادر في أبريل 2026، تغطية تقارب 26% للموسم 2024/2025، بإنتاج يبلغ نحو 2.46 مليون طن مقابل استخدامات تناهز 9.4 ملايين طن. وترتفع التغطية إلى نحو 35% في تقديرات الموسم 2025/2026، بإنتاج يقارب 3.5 ملايين طن مقابل استخدامات تبلغ نحو 10 ملايين طن. وهذه نسب مرتبطة بالموسمين المذكورين، وتتغير مع تغير الإنتاج والطلب. وحتى مع تحسن المحصول، تظل الحاجة إلى الاستيراد قائمة؛ فقد قدّرت الفاو، في نشرتها الصادرة في يوليو 2026، احتياجات المغرب من واردات القمح وحده بنحو 5 ملايين طن خلال الموسم التسويقي 2026/2027. ويستهدف هذا التموين أساسًا تلبية الاستخدامات المحلية وضمان انتظام الإمدادات والمحافظة على المخزون. ولذلك لا يساوي حجم الواردات دائمًا الفرق الحسابي المباشر بين الإنتاج والاستهلاك، إذ يتأثر كذلك بمخزونات بداية الموسم ونهايته والصادرات. أما واردات البذور المخصصة للزرع فتخضع لشروط وتنظيمات خاصة.
ولتأمين هذه الإمدادات، يتعامل المغرب مع بلدان متعددة. ففي الموسم المكتمل 2024/2025، تصدرت فرنسا بنحو 25.1% من حجم واردات القمح ومشتقاته محسوبة بمكافئ القمح، تلتها روسيا بـ19%، وكندا بـ16.5%، وبلغاريا بـ8.5%، وألمانيا بنحو 8%، بينما توزعت النسبة المتبقية، البالغة 22.9%، على بلدان أخرى. وهذه حصص داخل الواردات، وليست نسبًا من الاستهلاك الوطني. ويتيح تنوع الموردين خيارات للتموين، لكنه يُبقي كلفة الإمدادات وانتظامها مرتبطين أيضًا بمحاصيل البلدان المصدرة وأسعارها وظروف الشحن والتمويل.
وهكذا، يرتبط أمن الغذاء بما ينتجه الحقل المغربي، وبالقدرة على تأمين ما ينقصه من الخارج في الوقت المناسب وبكلفة يمكن تحملها. ولهذا الارتباط كلفة اقتصادية ومالية ملموسة؛ فقد بلغت قيمة واردات القمح نحو 17.83 مليار درهم سنة 2024، وفق بيانات مكتب الصرف. غير أن هذا المبلغ يمثل قيمة مشتريات القمح من الخارج، ولا يعني أن خزينة الدولة دفعته كاملًا. ولتوضيح ذلك، تشتري شركات الاستيراد القمح وتموّل اقتناءه، ثم تبيعه للمطاحن التي تحوّله إلى دقيق ومنتجات تُسوَّق للمخابز وغيرها، وصولًا إلى المستهلك. وتدخل كلفة القمح المستورد ضمن أسعار البيع عبر هذه المراحل، بينما تتدخل الدولة بدعم محدد لتخفيف جزء من الكلفة والمساعدة على استقرار أسعار الخبز والدقيق. ومن ثمّ، ينبغي التمييز بين فاتورة الاستيراد على مستوى الاقتصاد الوطني ونفقات الدعم التي تتحملها الميزانية العمومية. فعلى مستوى المالية العمومية، أورد تقرير نشاط مديرية الميزانية لسنة 2024 أن دعم القمح المستورد والدقيق الوطني للقمح اللين بلغ نحو 2.23 مليار درهم، منها 912 مليون درهم لدعم الاستيراد، ونحو 1.32 مليار درهم لدعم الدقيق الوطني والإجراءات المرتبطة به. وهذان المبلغان يخصان الدعم العمومي، ولا يمثلان ثمن القمح المشترى من الخارج. ويعادل مجموعهما نحو 0.35% من إجمالي تحمّلات ميزانية الدولة المبرمجة لسنة 2024، البالغة قرابة 638.30 مليار درهم؛ وهي نسبة محسوبة للمقارنة مع الميزانية الأصلية، وليست حصة من الإنفاق النهائي المنفذ. وتُظهر هذه الصورة أن تأمين القمح يتطلب توفير الموارد لشرائه من الخارج، إلى جانب تعبئة أموال عمومية لدعم استقرار أسعاره وحماية القدرة الشرائية. ومن هنا تبرز أهمية تقوية الإنتاج المحلي وحماية موارده، وتقليل الفاقد، وتحسين النقل والتخزين والتمويل، وتنويع مصادر التوريد، بما يعزز انتظام الإمدادات ويحدّ من التأثر بتقلبات الأسواق العالمية.
وخلف هذه الصورة تتحرك شبكة واسعة من المزارعين والتجار والمصنّعين والمموّلين والناقلين. وتحتل الشركات الكبرى لتجارة الحبوب والسلع الزراعية مواقع مؤثرة داخلها، بما تمتلكه من قدرات على الشراء والتخزين والتصنيع والنقل وإدارة المعلومات والمخاطر. ومن هنا يأتي تعبير «أباطرة الغذاء» مدخلًا لفحص هذا النفوذ: كيف يتكوّن؟ وأين تقف حدوده؟ وكيف تتوزع المكاسب والخسائر عندما تضطرب الإمدادات وترتفع الأسعار؟ ينطلق هذا المقال من تلك الأسئلة ليتتبع الطريق من الحقل إلى المائدة، ويفهم موقع الشركات الكبرى فيه، وعلاقة أرباح الأزمات بأمن الشعوب الغذائي. ثم يبحث ما تستطيع الدول والمجتمعات فعله لتقوية إنتاجها وحماية مواردها وتنويع خياراتها، حتى يصبح وصول الغذاء إلى الناس أكثر استقرارًا وعدلًا.
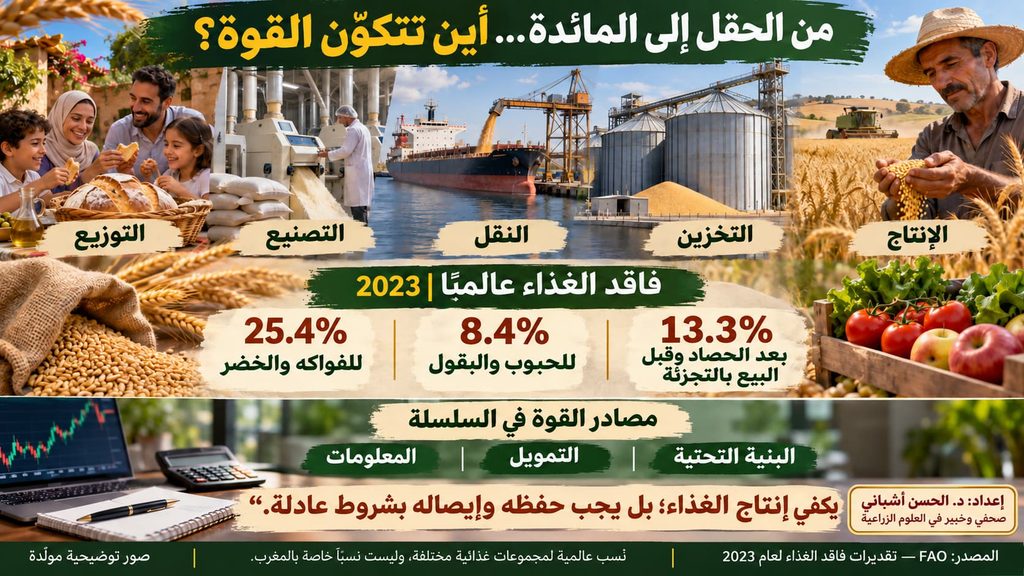
قد ينتج المزارع قمحًا جيدًا، ثم يضطر إلى بيعه سريعًا لأنه يحتاج إلى تسديد ديونه أو شراء مستلزمات الموسم المقبل، أو لأنه لا يمتلك مكانًا مناسبًا لتخزينه. وفي المقابل، يستطيع مشترٍ تتوفر له السيولة والصوامع وشبكة النقل أن يحتفظ بالمحصول، ويقارن بين الأسواق، ويختار توقيت بيعه. يوضح هذا المثال كيف تختلف القدرة على التفاوض بين الطرفين؛ فالمزارع يملك المحصول، لكن قدرته على الانتظار قد تكون محدودة، بينما يمتلك المشتري وسائل تمنحه خيارات أوسع. وتكشف أرقام الفاقد الغذائي أهمية ما يحدث بعد خروج المحصول من الحقل. فقد قدّرت منظمة الأغذية والزراعة «الفاو» نسبة الغذاء المفقود عالميًا بعد الحصاد وقبل الوصول إلى البيع بالتجزئة بنحو 13.3% خلال سنة 2023. وتشمل هذه المرحلة عمليات المناولة والتخزين والنقل والتجهيز والبيع بالجملة. وهذا يعني أن رفع الإنتاج لا يكفي وحده لتحسين الإمدادات؛ إذ ينبغي أيضًا الحفاظ على ما أُنتج حتى يصل إلى السوق صالحًا للاستهلاك.
وتختلف الخسائر باختلاف طبيعة المنتجات. ففي تقديرات المنظمة للسنة نفسها، بلغت نسبة الفاقد نحو 8.4% في مجموعة الحبوب والبقول، مقابل 25.4% في الفواكه والخضر، التي تتطلب عناية أكبر أثناء المناولة والحفظ والنقل بسبب سرعة تلفها. وهذه متوسطات عالمية لمجموعات غذائية، وليست نسبًا خاصة بالمغرب أو بمحصول بعينه. لكنها تبيّن لماذا تصبح الصوامع (مخازن الحبوب الكبرى، المعروفة بالصوامع -Grain silos) الملائمة، والتجفيف، ومراقبة الرطوبة والآفات، وسلاسل التبريد، عناصر أساسية في القيمة التي يصل بها الغذاء إلى المستهلك. ومن هنا تتكوّن قوة اقتصادية مهمة حول البنية التحتية. فالصومعة تحفظ الحبوب وتتيح تأجيل بيعها، ووسيلة النقل تربط المنتج بأسواق قد تكون بعيدة، والمطحنة تحوّل القمح إلى مادة قابلة لاستخدامات متعددة. وكل حلقة تضيف خدمة وتتحمل تكاليف ومخاطر، ويمكن أن تحقق عائدًا مقابل ذلك. غير أن محدودية البدائل قد تجعل المزارع أو المشتري معتمدًا على عدد قليل من مقدمي هذه الخدمات، فتؤثر شروط الوصول إليها في دخله وكلفته وقدرته على الاختيار.
وتزداد المسألة تعقيدًا عندما تعبر السلعة الحدود. فالمستورد يحتاج إلى كمية محددة، بمواصفات صحية وتجارية، تصل في موعد معلوم. ويتطلب ذلك تجميع المحاصيل وفحص جودتها، وتنظيم الشحن والتأمين، وتدبير الوثائق والتمويل. لذلك تستطيع الشركة واسعة الانتشار أن تجمع بين خدمات متكاملة يصعب على فاعل صغير توفيرها منفردًا. وقد يساعد هذا التنظيم على خفض الكلفة وتقليل التلف وانتظام الإمدادات، لكنه يستدعي أيضًا مراقبة شروط المنافسة وإتاحة المرافق والخدمات للفاعلين الآخرين. وحين تعمل الشركة في شراء المحصول وتخزينه ونقله وتصنيعه وتسويقه، فإنها تجمع عدة مراحل متتابعة تحت إدارة واحدة، فيما يُعرف بـ«التكامل الرأسي». وتنبع أهميته من إمكان تنسيق القرارات بين هذه المراحل؛ لكنه قد يمنح الشركة أيضًا موقعًا تفاوضيًا أقوى تجاه من يعتمدون على إحدى خدماتها. ويتوقف أثره في المزارعين والمستهلكين على كفاءة التشغيل، ووجود المنافسين، وشروط التعاقد والرقابة. ويضاف إلى ذلك دور التمويل والمعلومات. فمن يمتلك السيولة يستطيع شراء كميات أكبر وتحمل فترات التخزين وانتظار مستحقاته. ومن يتابع أحوال المحاصيل والطقس والمخزون والطلب والشحن يستطيع تقدير المخاطر واتخاذ قراراته على أساس أوسع. أما المزارع الذي يحتاج إلى المال فورًا ولا يعرف إلا سعر السوق القريبة، فقد يجد نفسه أمام خيارات أضيق، حتى عندما يكون محصوله جيدًا.
ولا تثبت أرقام الفاقد، بمفردها، وجود احتكار أو إساءة استخدام للنفوذ؛ فهي توضّح أهمية الخدمات التي تحفظ الغذاء وتوصله. أما تقييم موازين القوة فيتطلب معرفة من يملك هذه الخدمات، ومن يستطيع الوصول إليها، وبأي شروط. وهنا يتضح أن القوة الغذائية تتكوّن في الحقل، وتمتد كذلك إلى الصوامع والموانئ والمطاحن وشبكات التمويل والمعلومات التي تصل المنتج بالمستهلك. خلاصة القول : لا يكفي إنتاج الغذاء؛ بل يجب حفظه وإيصاله بكفاءة، مع ضمان شروط عادلة لمن ينتجه ومن يشتريه.
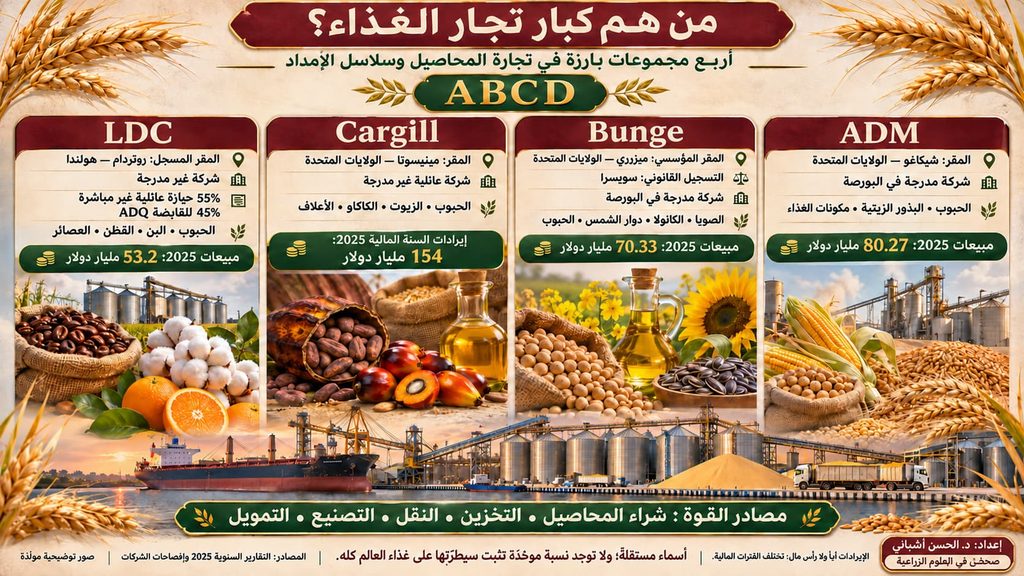
خلف الأسماء التجارية التي يراها المستهلك على أكياس الدقيق والزيوت والأغذية، تعمل مجموعات ضخمة لا تظهر أسماؤها بالضرورة على المنتج النهائي. تشتري هذه المجموعات المحاصيل، وتجمعها وتخزنها وتنقلها وتصنّعها، ثم تبيعها للمطاحن ومصانع الأغذية والأعلاف وشركات أخرى. ومن أبرزها أربع شركات يجمعها الاختصار ABCD: شركة ADM، وBunge، وCargill، وLouis Dreyfus Company. هذا الاختصار وصفٌ متداول لمجموعات مستقلة، وليس اسم شركة واحدة أو دليلًا على وجود تحالف سري بينها. كما تختلف أوضاع ملكيتها ومقارها وطبيعة أنشطتها، وهو ما يجعل التعرف إليها بالتفصيل ضروريًا لفهم نفوذها.
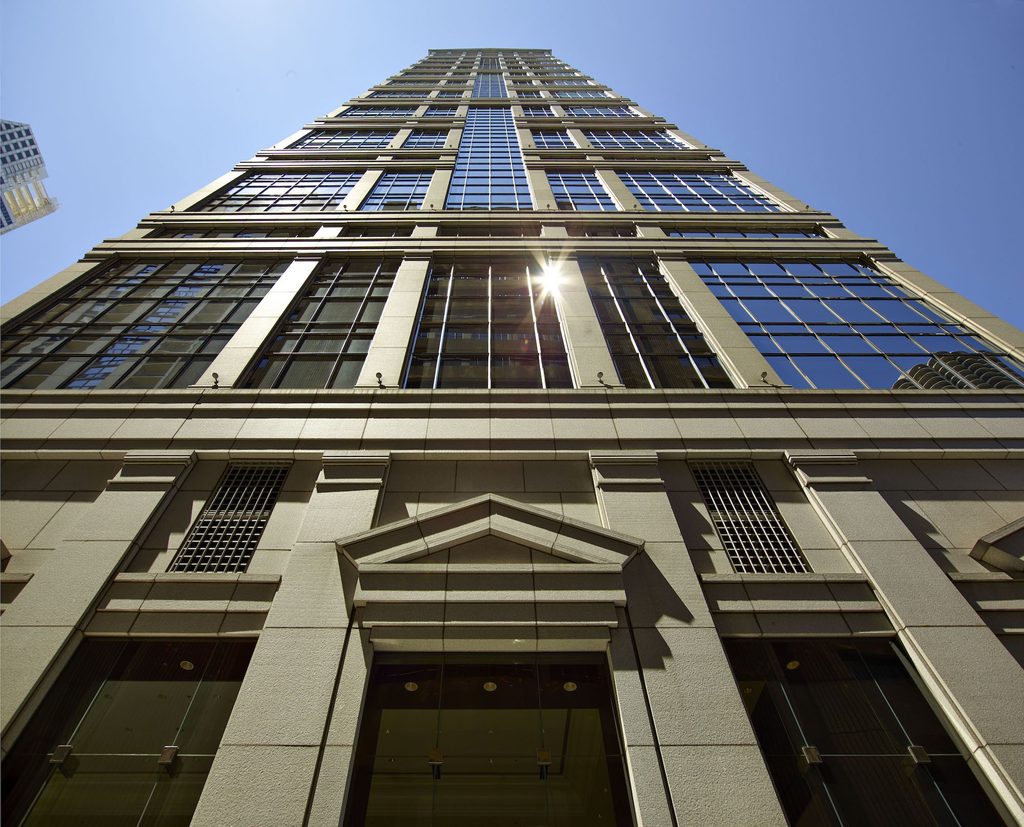
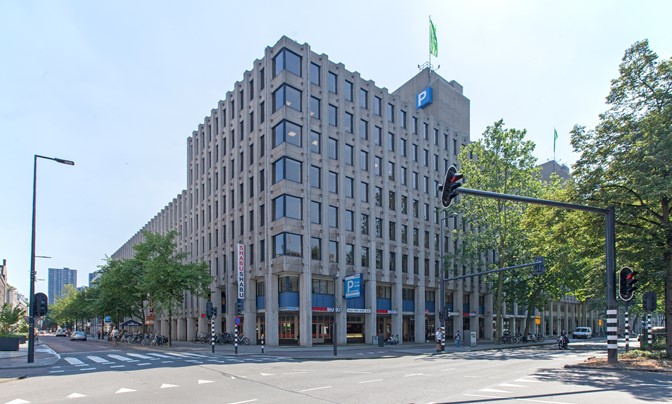
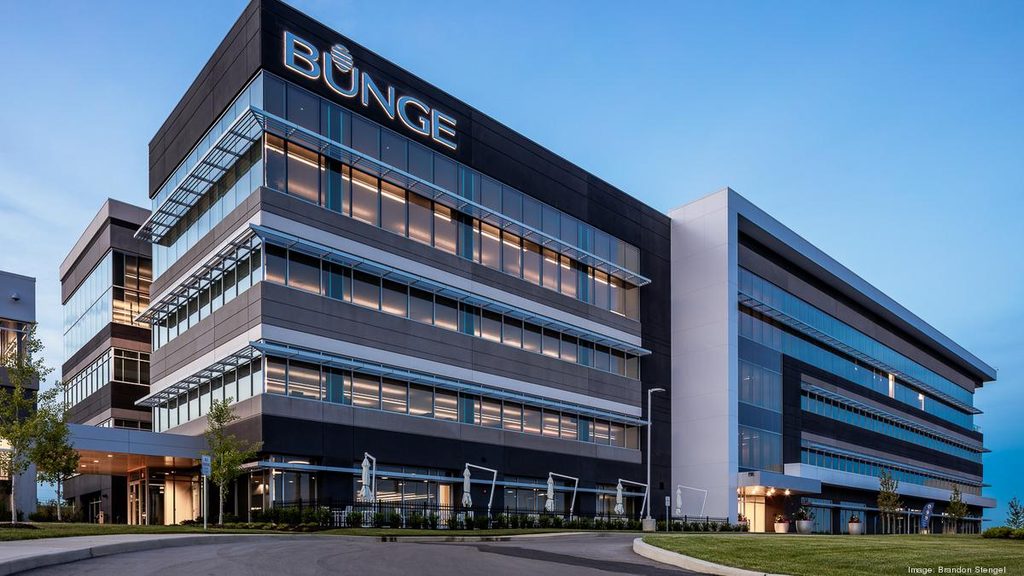
النسب التالية مرتبطة بتواريخ الإفصاحات المذكورة، وقد تتغير مع تداول الأسهم أو إبرام صفقات جديدة.
| الشركة | المقر والدولة | طبيعة الملكية وأبرز المساهمين |
|---|---|---|
| ADM — Archer-Daniels-Midland | شيكاغو، الولايات المتحدة؛ المقر التنفيذي في مبنى 77 West Wacker Drive. | مدرجة في بورصة نيويورك. تورد وثيقة الجمعية العامة لعام 2026: Vanguard: 12.79%؛ State Farm والجهات المرتبطة بها: 10.44%؛ BlackRock: 9.40%؛ State Street: 6.95%؛ Wellington والجهات المرتبطة بها: 5.18%. هذه نسب الوثيقة المحسوبة على الأسهم القائمة في 13 مارس 2026، اعتمادًا على الإفصاحات التي أحالت إليها. |
| Bunge — بونغي | شركة مسجلة في سويسرا، ومكتبها المسجل في جنيف؛ وتحدد مقرها المؤسسي في تشيسترفيلد، ولاية ميزوري، الولايات المتحدة. | مدرجة في بورصة نيويورك. بعد الاستحواذ على Viterra، بلغت حصص Glencore نحو 17%، وCPP Investments الكندية نحو 14%، وBCI الكندية نحو 3% من الأسهم القائمة في 31 ديسمبر 2025. وهذه أبرز حصص المساهمين القادمين من Viterra، وليست قائمة كاملة بجميع المساهمين. |
| Cargill — كارغيل | وايزاتا، ولاية مينيسوتا، الولايات المتحدة، قرب مينيابوليس. | شركة غير مدرجة، تسيطر عليها عائلة Cargill–MacMillan. تقدّر فوربس ملكية أفراد العائلة مجتمعين بنحو 88%. هذه نسبة تقديرية خارجية؛ ولا يتوفر في التقارير العامة التي تم مراجعتها سجل تفصيلي حديث يبين حصة كل فرد. |
| LDC — Louis Dreyfus Company | المقر المسجل للشركة Louis Dreyfus Company B.V. في روتردام، هولندا، بعنوان Westblaak 92؛ ولها مراكز تجارية وإدارية مهمة في دول أخرى. | شركة غير مدرجة. يوضح تقريرها المالي المرحلي لعام 2025 ملكية غير مباشرة بنسبة 55% لـLouis Dreyfus Holding، الخاضعة لسيطرة المؤسسة العائلية التي أنشأها Robert Louis-Dreyfus، و45% للقابضة ADQ في أبوظبي. |
مصادر المقار والملكية: وثيقة مساهمي ADM لعام 2026، وتقرير Bunge السنوي لعام 2025، والتقرير المالي المرحلي لـLDC لعام 2025، وموقع Cargill وتقديرات فوربس. sec.gov
وتستدعي أسماء مثل Vanguard وBlackRock توضيحًا: فهي جهات تدير استثمارات وصناديق لعملاء متعددين؛ لذلك لا يصح اختزال الحصة الواردة باسم مدير الاستثمار في ملكية شخصية لفرد واحد، كما تختلف حقوق التصويت والتصرف بحسب الإفصاح. أما حضور ADQ الإماراتية في LDC فيكشف مشاركة رأس المال العربي في هذه الشبكات العالمية. لكنه لا يعني تلقائيًا تخصيص جزء من محاصيل الشركة لدولة بعينها؛ فذلك يحتاج إلى ترتيبات وعقود مستقلة.
لفهم حجم هذه الشركات، ينبغي التمييز بين ثلاثة مفاهيم:
- رأس المال الاجتماعي أو المسجل: قيمة قانونية ومحاسبية للأسهم، لا تعبّر وحدها عن حجم الشركة.
- حقوق الملكية: صافي الأصول بعد خصم الالتزامات، وفق القوائم المالية.
- الإيرادات أو المبيعات: قيمة النشاط خلال السنة، وليست أرباحًا صافية.
لهذا نعتمد في المقارنة التالية الإيرادات وحقوق الملكية المنشورة، مع تسمية كل منهما بوضوح، ولا نقدم إحداهما بوصفها رأس المال المسجل.
| الشركة | الإيرادات أو صافي المبيعات في 2025 | حقوق الملكية المنشورة بنهاية 2025 (القيمة المحاسبية المتبقية من الأصول بعد خصم الديون والاتزامات.) |
|---|---|---|
| ADM | نحو 80.27 مليار دولار | نحو 22.74 مليار دولار، إجمالي حقوق الملكية |
| Bunge | نحو 70.33 مليار دولار | نحو 17.37 مليار دولار، إجمالي حقوق الملكية، بما فيه حصص غير المسيطرين |
| Cargill | نحو 154 مليار دولار في سنتها المالية 2025 | غياب الرقم المقارن المعلن في تقريرها السنوي العام |
| LDC | نحو 53.2 مليار دولار | نحو 7.1 مليارات دولار |
هذه مؤشرات للحجم المالي، ولا تمثل نسبًا من سوق الغذاء العالمي. كما أن السنة المالية لـCargill تختلف عن السنة التقويمية، ونتائج Bunge لعام 2025 تشمل Viterra منذ اكتمال الاستحواذ في يوليو، مما يؤثر في المقارنة بين السنوات.( sec.gov) وللتحديث، أعلنت Cargill لاحقًا إيرادات قدرها 164 مليار دولار في سنتها المالية 2026؛ وقد أبقينا رقم 2025 في الجدول لتقريب فترة المقارنة بين الشركات. (Cargill)
لا تنحصر أنشطة هذه الشركات في القمح؛ فهي تربط بين الحبوب والزيوت والأعلاف ومكونات الأغذية، وبعضها يعمل كذلك في القطن والبن والعصائر والكاكاو. كما تشتري مباشرة من المزارعين، أو عبر التعاونيات والتجار والوسطاء. ويعرض الجدول التالي أمثلة توريد موثّقة؛ فلا يمثل قائمة كاملة بكل مشتريات كل شركة، ولا يفترض أن حصص البلدان ثابتة كل سنة.
| الشركة | المحصول أو السلعة | أمثلة موثّقة لمناطق المنشأ والتوريد |
|---|---|---|
| ADM | فول الصويا | الأرجنتين والبرازيل وباراغواي وأوروغواي، ضمن شبكة توريدها في أمريكا الجنوبية. |
| Bunge | فول الصويا | من مناطق توريدها المعلنة في أمريكا الجنوبية: الأرجنتين والبرازيل وباراغواي. |
| Bunge | الكانولا/السلجم الزيتي | النمسا وكندا وألمانيا والمجر والولايات المتحدة وبولندا. |
| Bunge | دوار الشمس | المجر والأرجنتين وأوكرانيا وصربيا وبلغاريا ورومانيا، وفق صفحة نشاط الزيوت. |
| Cargill | فول الصويا | تشمل شبكة توريدها الأرجنتين والبرازيل وأوروغواي، وغيرها من البلدان. |
| Cargill | القمح والحبوب | لها شبكة لاقتناء الحبوب من المزارعين في أستراليا، تضم نشاط AWB الذي اندمج ضمن عملياتها. |
| Cargill | الكاكاو | غانا وكوت ديفوار والكاميرون وإندونيسيا والبرازيل، ضمن بلدان المنشأ التي تحددها صفحة سلسلة التوريد. |
| Cargill | زيت النخيل | مناطق توريد رئيسية في إندونيسيا وماليزيا وأمريكا اللاتينية. |
| LDC | فول الصويا | البرازيل والأرجنتين وباراغواي ضمن صادراتها من أمريكا اللاتينية. |
| LDC | القمح والشعير والذرة | تشتري وتصدّر المحاصيل الثلاثة من أوكرانيا. وتشمل شبكة الحبوب الأوسع أمريكا الجنوبية ومنطقة البحر الأسود وأستراليا. |
| LDC | الأرز | من أمثلة منشأ الأرز المورّد إلى الصين: فيتنام وتايلاند وباكستان. |
| LDC | البن | حضور في مناطق منشأ تشمل البرازيل وكولومبيا وهندوراس والمكسيك والهند وإندونيسيا وفيتنام وكينيا وأوغندا. |
| LDC | القطن | من بلدان المنشأ الرئيسية التي تذكرها الشركة: الولايات المتحدة والبرازيل وأستراليا. |
| LDC | البرتقال والحمضيات المخصصة للعصائر | البرازيل، حيث تدير بساتين ومرافق تصنيع، إلى جانب اقتناء الثمار من موردين. |
مصادر توريد ADM وBunge: صفحات الشركات الخاصة بالسلع وسلاسل التوريد. ADM ومصادر Cargill: تقارير الصويا وصفحات الحبوب والكاكاو وزيت النخيل. cargill.com ومصادر LDC: صفحات أنشطة الصويا والحبوب والأرز والبن والقطن والعصائر. ldc.com
وهنا ينبغي الانتباه إلى أن بلد وجود المصنع لا يساوي دائمًا بلد زراعة المحصول. فقد تشتري الشركة فول الصويا في أمريكا الجنوبية، وتُجري بعض عمليات تصنيعه في دولة أخرى، ثم تبيع الزيت والكسب في أسواق متعددة. ولذلك لا تكفي خريطة المكاتب والمصانع وحدها لتحديد منشأ جميع المشتريات.
يسجل شح كبير في المعلومات التي تخص النسبة الوزنية لكل محصول من جميع المشتريات لهذه الشركات. لكن بعض الشركات تفصح عن مبيعات قطاعات النشاط، ويمكن استخدامها بشرط عدم الخلط بينها وبين حصة المحصول في السوق العالمي. وتعطي Bunge مثالًا واضحًا، إذ يمكن حساب التوزيع التالي من مبيعات قطاعاتها لعام 2025، علما أن هذه نسب محسوبة من إيرادات الشركة، وليست نسبًا من أطنان المحاصيل، ولا حصصًا من الإنتاج أو التجارة العالمية. وقد تتأثر بتغير الأسعار وبوجود مراحل تصنيع متعددة داخل القطاع نفسه. (sec.gov) :
| قطاع النشاط لدى Bunge | حصته التقريبية من إجمالي المبيعات |
|---|---|
| تصنيع الصويا وتكرير منتجاتها | 51.6% |
| تصنيع وتكرير الكانولا/السلجم ودوار الشمس | 16.0% |
| تصنيع وتكرير البذور والزيوت الأخرى | 6.6% |
| تجارة الحبوب وطحنها | 25.8% |
لا تتوفر، في المصادر التي تمت مراجعتها، نسبة حديثة موحّدة وموثوقة تتيح القول إن كل شركة تتحكم في مقدار محدد من الغذاء العالمي كله. ولكي يكون الرقم ذا معنى، يجب تحديد ما نقيسه: إنتاج القمح، أم صادراته، أم تجارة الصويا، أم طاقة عصر البذور الزيتية، أم مبيعات منطقة بعينها؟ وتوضح دراسة منشورة سنة 2025 هذا الاختلاف؛ فقد قدّرت حصة أكبر أربع شركات في بيانات تجارة الحبوب والبذور الزيتية التي درستها خلال 2020–2023 بنحو 32% على أساس FOB و27% على أساس CNF، مع اختلاف أسماء الشركات الكبرى بحسب القياس. وهذه ليست حصة ثابتة لشركات ABCD مجتمعة، ولا تقديرًا لكل الغذاء العالمي. (onlinelibrary.wiley.com). إذن، لا نحتاج إلى نسبة مبالغ فيها لإثبات أهمية هذه المجموعات. يكفي النظر إلى حجم مواردها، وانتشارها في مناطق المنشأ والاستهلاك، وقدرتها على الجمع بين اقتناء المحاصيل والتخزين والنقل والتصنيع والتمويل. وفي المقابل، يجب تقييم المنافسة والنفوذ داخل كل سوق محددة، مع أخذ المنافسين الآخرين، ومنهم COFCO وWilmar والفاعلون الإقليميون، في الحسبان. خلاصة القول، لا تُفهم قوة كبار تجار الغذاء من أسمائهم أو مبيعاتهم وحدها، بل من ملكيتهم وشبكات توريدهم ومرافقهم، ومن البدائل المتاحة للمزارعين والمشترين الذين يتعاملون معهم.
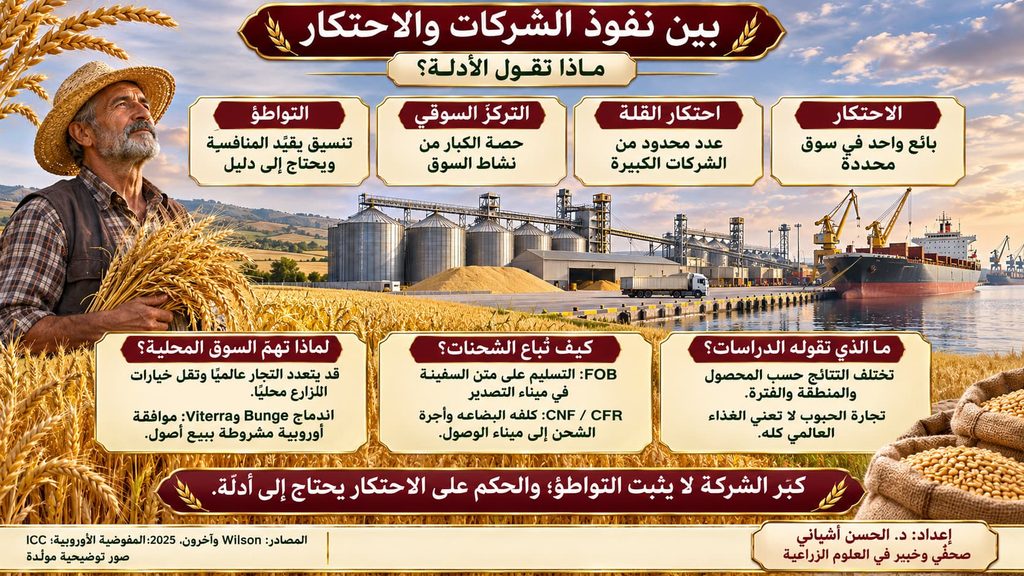
حين نتأمل حجم الشركات الكبرى وشبكاتها الممتدة بين الحقول والموانئ والمصانع، يصبح السؤال مشروعًا: هل يمنحها هذا الحجم قدرة على احتكار الغذاء والتحكم في أسعاره؟ للإجابة، ينبغي أولًا التمييز بين مفاهيم كثيرًا ما تختلط في النقاش. فالاحتكار، بمعناه الاقتصادي المبسط، هو انفراد بائع بسوق محددة، مع صعوبة دخول منافسين إليها. أما احتكار القلة فيشير إلى وجود عدد محدود من الشركات الكبيرة التي تستأثر بجزء مهم من السوق، وقد تتنافس فيما بينها. ويعبّر التركّز السوقي عن مقدار النشاط الذي تستحوذ عليه الشركات الكبرى؛ فإذا باعت أربع شركات، في مثال افتراضي، 60 طنًا من كل 100 طن متداولة في سوق معينة، بلغت حصتها مجتمعة 60%. لكن هذه النسبة وحدها لا تثبت اتفاقها على الأسعار. أما التواطؤ فهو تنسيق بين شركات يقيّد المنافسة، كالاتفاق على أسعار البيع أو تقاسم الأسواق أو تنسيق العروض في المناقصات. وإثباته يتطلب أدلة تخص سلوك الشركات المعنية؛ فلا يكفي كبر حجمها أو تشابه أسعارها للحكم بوجود اتفاق بينها. لذلك ينبغي التمييز بين قوة اقتصادية يمكن قياسها، ومخالفة تستلزم دليلًا مستقلًا.
ومن أكثر الأقوال تداولًا أن شركات ABCD تتحكم في 75–90% من الغذاء العالمي. لا نعتمد هذه العبارة لعدم توافر دليل يثبتها بهذه الصيغة الشاملة؛ فالتقديرات المرتفعة التي تناقلتها الأدبيات تتعلق بتجارة الحبوب أو بنطاقات محددة منها، وتختلف في فتراتها ومصادرها وطرق حسابها. وتجارة الحبوب عبر الحدود ليست مرادفًا لإنتاج الغذاء كله أو استهلاكه في العالم. كذلك، فإن تداول فكرة وجود تنسيق سري شامل بين الشركات الأربع لا يجعلها حقيقة مثبتة. (Wiley Online Library)
في المقابل، تقدم دراسة منشورة سنة 2025 صورة أكثر تحديدًا، اعتمادًا على بيانات شحنات للحبوب والبذور الزيتية خلال الفترة 2020–2023. فقد بلغت حصة أكبر أربع شركات في البيانات المدروسة نحو 32% على أساس FOB، ونحو 27% على أساس CNF. والمقصود هنا مجموع حصص أكبر أربع شركات في كل قياس، وليس بالضرورة شركات ABCD نفسها.( Wiley Online Library). ويحتاج هذان الاختصاران إلى توضيح: FOB — Free on Board (التسليم على متن السفينة في ميناء التصدير؛ ويتولى المشتري عادة ترتيب النقل البحري ودفع كلفته)، وCNF — Cost and Freight (كلفة البضاعة مضافًا إليها أجرة الشحن إلى ميناء الوصول المتفق عليه؛ ويُعرف هذا الشرط رسميًا بالاختصار CFR، ولا يُلزم البائع بتوفير التأمين). وفي الحالتين، تنتقل مخاطر فقدان البضاعة أو تلفها إلى المشتري عند تحميلها على السفينة وفق هذه القواعد؛ فدفع أجرة الشحن لا يعني بالضرورة تحمّل مخاطر الرحلة. (library.iccwbo.org)
وللتقريب، قد تشتري مؤسسة مغربية القمح بشرط FOB، فتتولى ترتيب شحنه من ميناء التصدير إلى المغرب، أو تشتريه بشرط CNF، فيشمل السعر المتفق عليه أجرة نقله إلى الميناء المغربي المحدد. وهذا مثال توضيحي لطريقتين في التعاقد، يساعد على فهم اختلاف زاويتي القياس في الدراسة. وقد اختلف ترتيب الشركات الكبرى بين القياسين؛ إذ ضمت قائمة الصدارة شركة COFCO الصينية، ولم تتطابق مع قائمة ABCD. وخلص الباحثون إلى أن نتائجهم تشير إلى منافسة قوية في التجارة الدولية التي درسوها. لكن هذه النتيجة تظل مرتبطة بالمحاصيل والبيانات والفترة المشمولة، ولا تمثل قياسًا شاملًا لكل الغذاء أو حكمًا على جميع الأسواق المحلية، كما أنها تسبق اكتمال اندماج Bunge وViterra. Wiley Online Library
وتظهر هنا أهمية النظر إلى السوق القريبة من المزارع. فقد يوجد عدد كبير من التجار عالميًا، بينما لا يجد مزارع في منطقة معينة سوى مشترٍ واحد أو مشترين يستطيع الوصول إليهما بكلفة معقولة. وفي مثال افتراضي، إذا كان نقل المحصول إلى مشترٍ بديل يستهلك معظم العائد، تصبح حرية الاختيار محدودة عمليًا. ولذلك يشمل فحص المنافسة قوة الشركات عند شراء المحاصيل من المنتجين، إلى جانب قوتها عند بيعها للمستوردين والمصنّعين.
ومن الأمثلة الموثقة على هذه المخاوف موافقة المفوضية الأوروبية، في 1 أغسطس 2024، على استحواذ Bunge على Viterra بشروط. فقد شملت المعالجة التخلي عن أنشطة وأصول مرتبطة بالبذور الزيتية في المجر وبولندا، بهدف الحفاظ على المنافسة وخيارات المزارعين في بيع محاصيلهم. وأعلنت Bunge اكتمال الاندماج في 2 يوليو 2025. وتدل هذه الحالة على مخاوف تنافسية محددة استدعت تدخلًا تنظيميًا، ولا تثبت بمفردها وجود احتكار عالمي للغذاء أو تواطؤ بين الشركات الأربع. European Commission. خلاصة القول، يمتلك كبار التجار نفوذًا يستحق الفحص، لكن وصفه بدقة يبدأ بتحديد المحصول والمنطقة والمرحلة التجارية والفترة الزمنية. أما ادعاءات السيطرة الشاملة أو الاتفاق السري، فتظل غير مثبتة ما لم تسندها أدلة محددة.
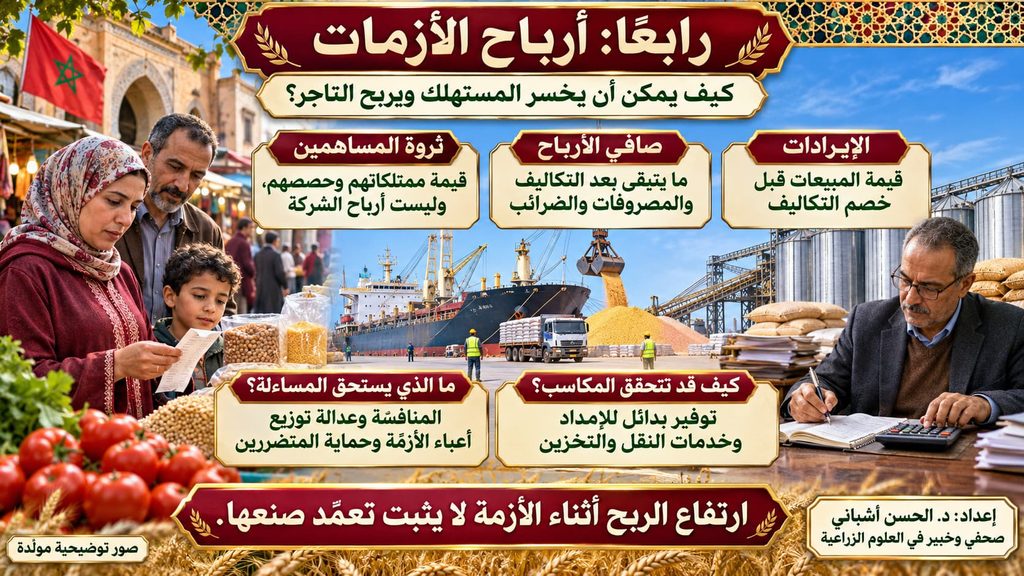
يصبح السؤال عن الربح مؤلمًا حين يُطرح أمام أسرة خفّضت مشترياتها من الغذاء. لكن قراءة الأرقام تتطلب أولًا التمييز بين الإيرادات، وهي قيمة المبيعات، وصافي الأرباح، وهو ما يتبقى بعد احتساب التكاليف والمصروفات والضرائب ذات الصلة، وثروة المساهمين التي قد تتغير مع تقييم الأصول.
بلغت إيرادات Cargill نحو 165 مليار دولار في السنة المالية 2022، ثم 177 مليارًا في السنة المالية 2023. وهذان الرقمان لا يمثلان صافي أرباحها. أما ADM، فقد ارتفع صافي أرباحها المنشور من نحو 2.709 مليار دولار سنة 2021 إلى 4.340 مليار سنة 2022، أي بنحو 60%، لا كما يروج بأكثر من 75%. [1، 7، 8] وفي مايو 2022، ذكرت أوكسفام ( OXFAM = Oxford Committee for Famine Relief: منظمة دولية تعمل على مكافحة الفقر وعدم المساواة».) أن ثروات مليارديرات قطاعي الغذاء والطاقة ارتفعت بنحو 453 مليار دولار خلال السنتين السابقتين. ومن الضروري إبقاء نطاق الرقم واضحًا: فهو يشمل الغذاء والطاقة معًا، ولا يمثل أرباح الشركات الأربع أو أرباح تجارة الحبوب وحدها. [9] يمكن للشركة واسعة الانتشار أن تحقق مكاسب من توفير الإمدادات البديلة أو خدمات النقل والتخزين في ظرف مضطرب. وفي الوقت نفسه، قد تواجه ارتفاع كلفة التمويل أو خسائر في بعض الأنشطة. ولذلك يحتاج تفسير الأرباح إلى دراسة كل حالة، بدل افتراض آلية واحدة لجميع الشركات. ولا يثبت ارتفاع الربح أثناء الأزمة تعمد صنعها، لكنه يبرر مساءلة توزيع أعبائها: هل بقيت المنافسة فعالة؟ هل وُجدت ممارسات مخالفة؟ وهل وصلت المساندة إلى الأسر والمنتجين الأكثر تضررًا؟ ويمكن مناقشة أدوات ضريبية واجتماعية لمعالجة المكاسب الاستثنائية، مع تقييم آثارها في الاستثمار والإمداد.
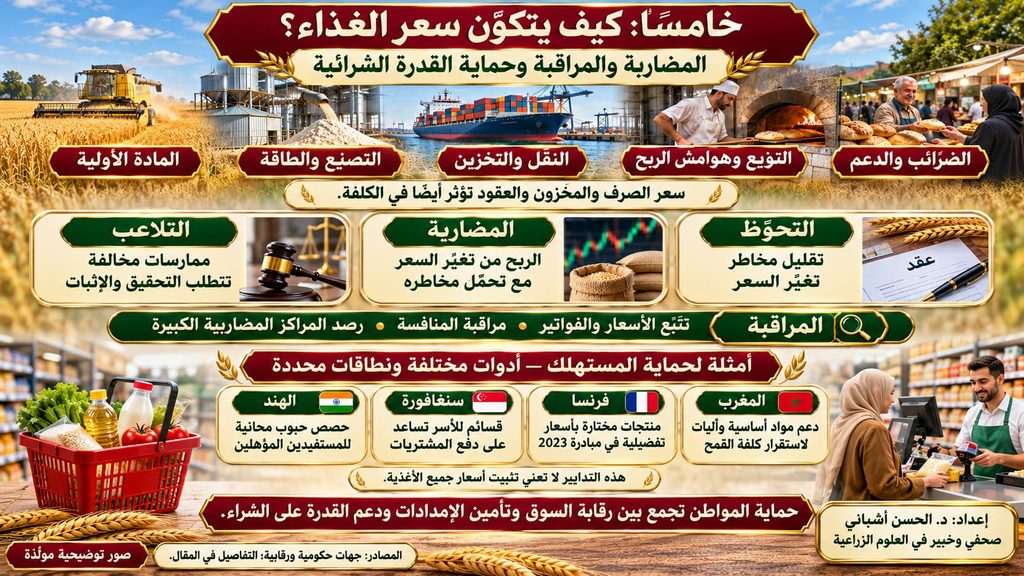
حين يرتفع ثمن الخبز أو الزيت، يسأل المستهلك: هل زادت كلفة الإنتاج فعلًا، أم ارتفعت أرباح الوسطاء؟ سؤال مشروع، لكن الإجابة تحتاج إلى تتبّع السلعة من مصدرها إلى المتجر؛ فالسعر النهائي يجمع كلفة المادة الأولية، والتصنيع والطاقة، والتعبئة والنقل والتأمين والتخزين والتوزيع، إلى جانب الضرائب والدعم وهوامش الربح. وقد ترتفع بعض هذه العناصر بينما تستقر عناصر أخرى.
ولنتصور مثالًا حسابيًا مبسطًا، لا يمثل سعرًا فعليًا في المغرب: إذا كان طن القمح المستورد يكلف 250 دولارًا، وكان الدولار يساوي 10 دراهم، بلغت قيمته 2500 درهم قبل إضافة بقية المصاريف. فإذا ارتفع سعر الطن إلى 300 دولار، وصار الدولار يساوي 11 درهمًا، أصبحت القيمة 3300 درهم، أي بزيادة 32%. وهنا اجتمع ارتفاع السعر الخارجي مع تراجع العملة المحلية، قبل احتساب النقل والطحن والتوزيع. أما انتقال هذه الزيادة إلى ثمن الخبز، فيتوقف على وزن القمح في كلفته، وعلى المخزون والعقود والدعم وبقية المصاريف. وقد يحدث العكس: تنخفض أسعار القمح عالميًا، ولا ينخفض ثمن الخبز مباشرة، لأن المطحنة ما زالت تستخدم مخزونًا اشترته بسعر مرتفع، أو لأن كلفة الطاقة والأجور والتعبئة لم تنخفض. لكن استمرار الفارق يستدعي الفحص؛ إذ ينبغي التمييز بين تأخر تبرره التكاليف والعقود، وبين ممارسات تضعف المنافسة أو تمنع المستهلك من الاستفادة من انخفاض الكلفة.
أين تدخل المضاربة؟ : تُستخدم العقود الآجلة لتثبيت شروط شراء أو بيع مستقبلي، أو تسوية قيمتها، ويمكن أن تساعد على إدارة مخاطر الأسعار. فالمطحنة التي تتوقع شراء القمح بعد أشهر تخشى ارتفاع سعره، بينما يخشى المنتج هبوط السعر قبل بيع محصوله. وقد يستخدم كل منهما هذه العقود لتقليل تعرضه لتقلبات السوق؛ وهذا هو التحوّط. أما المضارب فيسعى إلى الربح من تغير السعر، من دون أن يكون هدفه بالضرورة شراء القمح لطحنه أو استهلاكه. وتراقب هيئة تداول السلع الآجلة الأمريكية هذه الأسواق، بما يشمل المراكز الكبيرة وعلاقتها بالتعاملات الفعلية للسلع. CFTC
وللتوضيح، إذا توقع مستثمر ارتفاع سعر القمح، فقد يشتري عقدًا آجلًا ثم يبيعه لاحقًا؛ فإن ارتفع السعر حقق مكسبًا، وإن انخفض تحمل خسارة. هذه العملية تختلف عن شراء كمية فعلية من القمح وتخزينها، كما تختلف عن التلاعب المتعمد بالأسعار. فالمضاربة والتحوّط والتلاعب ليست شيئًا واحدًا، ولا يكفي وجود المضاربين لإثبات أنهم سبب كل زيادة يدفعها المستهلك. ويصبح التدخل الرقابي ضروريًا عند الاشتباه في ممارسات مثل الاتفاق على الأسعار، أو نشر معلومات مضللة، أو محاولة السيطرة على الكميات المتاحة للتسليم للتأثير في السوق. وفي الولايات المتحدة، تضع الجهات المنظمة والبورصات حدودًا لحجم بعض المراكز المضاربية، أي لحجم العقود التي يستطيع طرف واحد الاحتفاظ بها، مع استثناءات منظمة للتحوّط التجاري الحقيقي. والغاية هي تقليل فرص التلاعب والاختلال، مع إبقاء السوق قادرة على خدمة المنتجين والمشترين. CFTC
هل تختلف المراقبة بين الدول؟ : تختلف بالفعل، لكن المقارنة الأدق تتعلق بقوة المؤسسات وقدرتها على التنفيذ، إلى جانب مستوى الدخل. فمراقبة الأسعار تحتاج إلى بيانات منتظمة، وفواتير يمكن تتبعها، وأجهزة تفتيش، وسلطات للمنافسة، ومساطر تسمح بالتحقيق والعقاب عند ثبوت المخالفة. أما حماية الأسر فتحتاج أيضًا إلى تمويل وسجلات تساعد على إيصال المساندة إلى مستحقيها. وتوضح الولايات المتحدة جانب الرقابة على الأسواق المالية، بينما تبرز فرنسا جانب متابعة أسعار التجزئة والتزامات الموزعين. وفي المغرب، تطرح مراقبة الأسواق سؤال الفعالية بقدر ما تطرح سؤال الاختصاصات. فتوجد أجهزة ولجان تتدخل ميدانيًا، وتنشر حصائل للتفتيش وحجز المنتجات وتسجيل المخالفات. غير أن هذه الحصائل، رغم أهميتها، تقيس حجم النشاط الرقابي أكثر مما تقيس أثره في حماية القدرة الشرائية؛ فعدد الزيارات والمحاضر لا يخبرنا وحده بما إذا كانت الممارسات الضارة قد تراجعت، أو تحسنت شروط المنافسة، أو وصلت وفورات الكلفة إلى المستهلك. وتبرز حدود هذه المنظومة في انتقادات جمعيات حماية المستهلك لموسمية بعض الحملات وتداخل الاختصاصات وضعف تتبع مسارات التوزيع. كما رصد مجلس المنافسة اختلالات في أسواق الخضر والفواكه، من بينها تفاوت المعلومات وضعف موقع المنتجين الصغار أمام الوسطاء، بما قد يجمع بين انخفاض سعر البيع لدى المنتج وارتفاعه لدى المستهلك. وعليه، لا يصح تقديم وجود المؤسسات باعتباره دليلًا كافيًا على نجاح الحماية، ولا الاكتفاء بتشخيص الاختلالات دون متابعة إصلاحها. ويقتضي التقييم الجاد نشر نتائج قابلة للتحقق: ما المخالفات التي ثبتت؟ وما العقوبات التي نُفذت؟ وهل تكررت الممارسات نفسها؟ وكيف تطورت الفوارق بين أسعار المنتج والجملة والتقسيط بعد التدخل؟ أما استمرار الغلاء، فلا يثبت وحده غياب كل عمل رقابي، لكنه يجعل مساءلة كفايته وأثره أمرًا ضروريًا، خصوصًا حين تستمر الاختلالات التي شُخّصت رسميًا.
كيف تحمي الدول مواطنيها من الغلاء؟ أمثلة ملموسة : لا تعني حماية المواطن دائمًا منع ارتفاع السعر المعلن؛ فقد تتحقق بتخفيض كلفة بعض السلع، أو توزيع حصص غذائية، أو منح الأسر مساعدات تعوض جزءًا من الزيادة. وتوضح التجارب التالية اختلاف الأدوات وحدودها:
| الدولة | مثال موثق للتدخل | ماذا تعني الحماية هنا؟ |
|---|---|---|
| فرنسا | أُطلقت في مارس 2023 مبادرة «الربع المضاد للتضخم»، بالتزام الموزعين بتقديم منتجات مختارة بأسعار تفضيلية، مع متابعة رقابية. | تخفيف كلفة منتجات محددة، وليس تجميد أسعار الغذاء كله. |
| سنغافورة | أعلنت منح الأسر السنغافورية قسائم بقيمة 500 دولار سنغافوري في مايو 2025، و300 دولار إضافية في يناير 2026، للاستخدام لدى الجهات المشاركة. | مساعدة الأسرة على دفع مشترياتها، مع استمرار الأسعار في التحرك. |
| الهند | أقرت مواصلة توفير حبوب مجانية لنحو 813.5 مليون مستفيد مستهدف لمدة خمس سنوات ابتداءً من يناير 2024. | حماية الحصول على حصة من الحبوب الأساسية، وليس توفير جميع الأغذية مجانًا. |
| المغرب | وثّق تقرير المقاصة استمرار دعم الدقيق الوطني للقمح اللين والسكر، وتدابير لدعم استيراد القمح اللين خلال 2025. | امتصاص جزء من تقلب الكلفة في مواد محددة، مع تحمل المالية العمومية كلفة الدعم. |
مصادر الأمثلة: الحكومة الفرنسية، ووزارة المالية السنغافورية، والحكومة الهندية، ووزارة الاقتصاد والمالية المغربية. economie.gouv.fr
وتكشف التجربة الفرنسية حدود التدخل: فرغم المبادرة، ارتفعت أسعار الغذاء في فرنسا بمتوسط سنوي بلغ 11.8% خلال 2023، وفق المعهد الوطني للإحصاء. وهذا يعني أن وجود برنامج للحماية لا يساوي اختفاء التضخم، وأن انخفاض أسعار مجموعة مختارة من المنتجات لا يجوز تعميمه على سلة الغذاء كاملة. Insee
وفي المغرب، يقدم القمح مثالًا قريبًا من حياة القارئ. فبحسب ملخص تقرير المقاصة المصاحب لمشروع قانون المالية 2026، بلغ دعم استيراد القمح اللين 257 مليون درهم خلال يناير–أغسطس 2025، إلى جانب نحو 880 مليون درهم لدعم الحصة المخصصة من الدقيق الوطني للقمح اللين خلال الفترة نفسها. وربط التقرير تدابير استيراد القمح بهدف تأمين التموين والمساهمة في استقرار ثمن الخبز عند 1.20 درهم وأسعار الدقيق. وهذه تدخلات تخص أصنافًا وآليات محددة، ولا تعني تثبيت أسعار جميع أنواع الخبز أو المنتجات المشتقة من الحبوب. finances.gov.ma
أيّ الأدوات أجدى؟ : لكل أداة كلفة وحدود. فالدعم العام قد يخفف السعر، لكنه قد يستفيد منه الميسور والفقير معًا، ويزداد عبؤه على الميزانية حين ترتفع الأسعار الخارجية. أما المساعدات الموجهة فتسمح بتركيز الموارد على الأسر الأكثر احتياجًا، لكنها تتطلب تحديدًا جيدًا للمستفيدين وتحديثًا لقيمة المساعدة. وتشير دراسة لصندوق النقد الدولي إلى أن التحويلات النقدية الموجهة يمكن أن تكون أكثر كفاءة في تخفيف العبء عن الفئات الهشة من التدخلات الواسعة التي تمنع انتقال الأسعار الدولية إلى السوق المحلية. (imf.org) ولا تكفي مراقبة ثمن البيع وحده؛ إذ يجب متابعة توافر السلعة وجودتها وكميتها أيضًا. فقد يبقى ثمن العبوة ثابتًا بينما ينخفض وزنها، أو يصبح السعر الرسمي قليل الجدوى إذا لم يجد المستهلك المنتج في المتجر. ولهذا تجمع الحماية الفعالة بين مراقبة المنافسة والفواتير والأسعار، وتأمين الإمدادات، ومساندة الأسر، وتقليل التكاليف التي يمكن تجنبها في النقل والتخزين والتوزيع. يمكن القول اختصارا أن سعر الغذاء يتكوّن من سلسلة تكاليف وقرارات، وتتطلب حمايته من التلاعب رقابة تستند إلى الأدلة. أما حماية المواطن من الغلاء فتُقاس بقدرته المستمرة على شراء غذاء كافٍ ومغذٍ، وبوصول المساندة إليه، إلى جانب ما يظهر على بطاقة السعر.
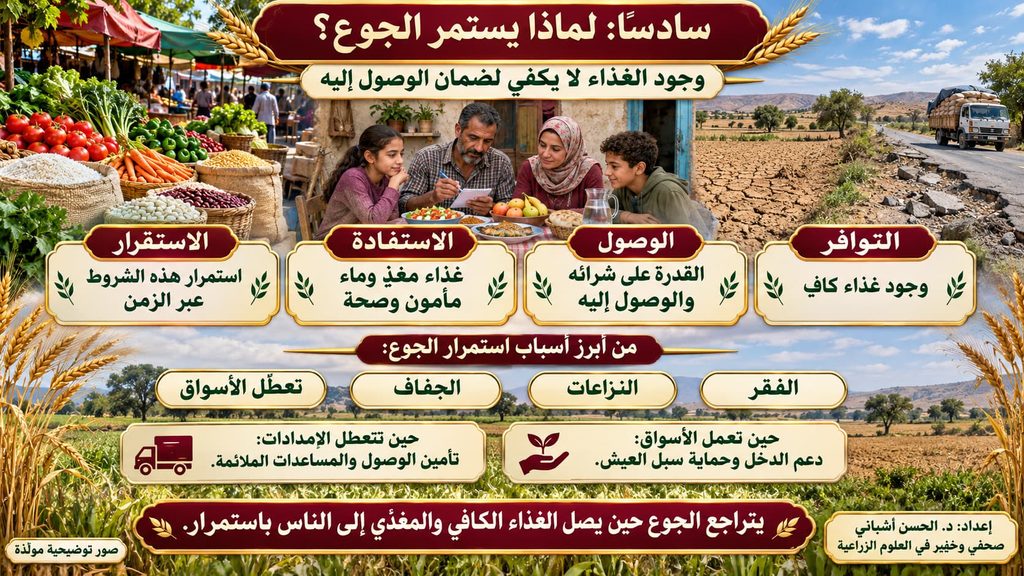
قد تصل شحنة القمح إلى الميناء، وتتوفر السلع في المتاجر، ثم تعجز أسرة عن شراء ما تحتاج إليه. وقد تمتلك الأسرة بعض المال، لكن النزاع أو انقطاع الطرق يمنعها من الوصول إلى الغذاء. وفي حالات أخرى، تأكل ما يكفي من النشويات دون أن تحصل على غذاء متنوع يلبي احتياجاتها. لهذا يقوم الأمن الغذائي على أربعة أبعاد مترابطة: توافر الغذاء، والقدرة المادية والاقتصادية على الوصول إليه، والاستفادة التغذوية والصحية منه، واستمرار هذه الشروط عبر الزمن. ولا تختزل هذه الأبعاد في حجم المحصول أو قيمة الواردات [11]. وبحسب العرض المنشور من «الأمم المتحدة للتغذية» لتقرير حالة الأمن الغذائي والتغذية في العالم 2026، قُدّر عدد من واجهوا الجوع في 2025 بنحو 645 مليون شخص. وهذا مؤشر يتعلق بنقص التغذية، ويختلف عن انعدام الأمن الغذائي الحاد أو إعلان المجاعة، اللذين يتطلبان تقييمات ومعايير أخرى. [12]
وتتعدد المسارات المؤدية إلى الجوع: فقد يفقد الناس دخلهم، أو تتعطل الزراعة والأسواق بسبب النزاعات، أو يضعف المحصول بفعل الجفاف، أو تتراجع الخدمات والحماية الاجتماعية. لذلك لا يكفي تفسير الجوع بنفوذ الشركات وحده، كما لا يصح إغفال أثر شروط السوق في قدرة الناس على شراء الغذاء. وعند تصميم الاستجابة، تختلف الأولويات بحسب السبب. ففي سوق تعمل بصورة مقبولة قد يساعد دعم الدخل على تحسين الوصول إلى الغذاء. أما حين تتعطل الأسواق والإمدادات، فقد تصبح المساعدات العينية وإصلاح طرق الوصول ضرورية. ويظل الحفاظ على سبل العيش والإنتاج جزءًا من منع تكرار الأزمة.
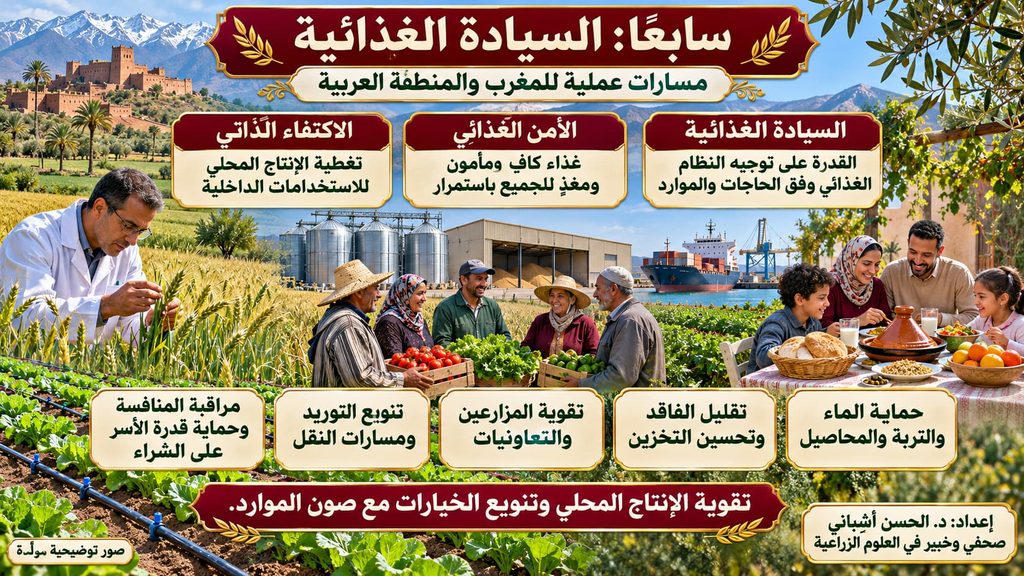
تواجه بلدان عربية متعددة قيودًا تتعلق بالماء والمناخ والتمويل، مع اختلاف كبير في ظروفها وقدراتها. ويؤكد البنك الدولي، في تقريره الإقليمي لعام 2026، أهمية تحسين الإنتاجية المائية والتخزين والخدمات والتجارة وتقليل الفاقد، ضمن إصلاح النظام الغذائي بأكمله. ويشمل نطاق هذا التقرير الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان؛ لذلك لا تُنسب أرقامه الإجمالية إلى الدول العربية وحدها[13]. وفي المغرب، يوضح ملخص الفاو المؤرخ في 8 يوليو 2026 التداخل بين تحسن الإنتاج والحاجة إلى التجارة. فقد توقع إنتاجًا من الحبوب يقارب 6.3 ملايين طن في 2026، مع احتياجات لاستيراد القمح تقارب 5 ملايين طن في الموسم التسويقي 2026/2027. وهما رقمان مختلفا النطاق: الأول للحبوب إجمالًا، والثاني لواردات القمح، وكلاهما تقدير منشور في ذلك التاريخ. [14]
وتشير هذه الحالة إلى ضرورة الجمع بين مسارات متكاملة. يبدأ أولها من الحقل: البحث الزراعي، والبذور الملائمة، وصحة التربة، وحماية النباتات من الآفات والأمراض، والإرشاد والتأمين. فحماية المحصول القائم وتقليل خسائره قد تكونان أكثر جدوى من توسيع المساحات في ظروف غير مناسبة. ويتعلق المسار الثاني بما بعد الحصاد: تجفيف ملائم، وصوامع سليمة، ورصد للحشرات والفطريات، وتقليل التلوث بالسموم الفطرية، ونقل وتصنيع يحافظان على الجودة. ويجب أن تخضع التدخلات لتقييم الكلفة والنتائج، لأن كل طن محفوظ يصلح للاستهلاك يرفع ما ينتفع به الناس من الإنتاج. أما المسار الثالث فيشمل تقوية موقع المزارع عبر تنظيمات وتعاونيات فعالة، وخدمات مشتركة للتخزين والتسويق، ومعلومات أوضح عن الأسعار والجودة. وتحتاج هذه التنظيمات إلى إدارة ومحاسبة وقدرة فعلية على خدمة أعضائها.
ويأتي المسار الرابع من خلال تنويع مصادر التوريد والموردين ومسارات النقل، وتكوين مخزونات تتناسب مع مخاطر الانقطاع وكلفة التمويل والتلف. ويُضاف إليه رصد المنافسة وشروط استخدام الموانئ والصوامع والخدمات، حتى تتاح فرص معقولة لدخول فاعلين جدد. وأخيرًا، لا تكتمل السياسة دون حماية قدرة الأسر على الشراء وتحسين التغذية. فارتفاع الإنتاج لا يضمن وحده انخفاض كلفة الغذاء على الفئات الهشة. وينبغي أن يكون تحسين الإنتاج المحلي متوازنًا مع الماء والتربة، وأن تُستخدم التجارة لتقليل المخاطر، مع تجنب الاعتماد المفرط على مصدر واحد. فالسيادة الغذائية تتعزز بتوسيع القدرة على الاختيار، من قرار المزارع في الحقل إلى قدرة الدولة على تنويع الإمدادات وقدرة الأسرة على الشراء.
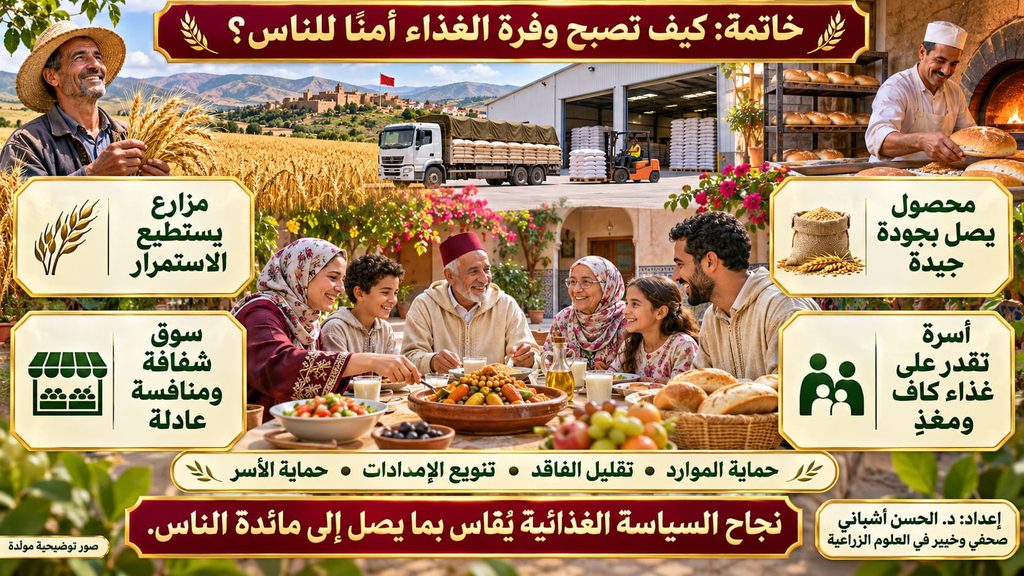
تكشف تجارة الغذاء عن مسافة بين إنتاج المحصول ووصوله إلى من يحتاج إليه. وفي هذه المسافة تؤدي الشركات الكبرى وظائف ضرورية، وتتحقق أرباح، وتتكون موازين قوة ينبغي فهمها ومراقبتها. ومن حق المجتمع أن يسأل عن شروط المنافسة، وعن شفافية المعلومات، وعن نصيب المنتج والمستهلك من نتائج النظام الغذائي. وتزداد قوة هذا السؤال حين يستند إلى أرقام محددة بتاريخها ونطاقها، ويميز بين النجاح التجاري والممارسة المخالفة، وبين الاستفادة من الأزمة والتسبب فيها. عندها يصبح النقد قادرًا على تحديد موضع الخلل واقتراح ما يعالجه. وبالنسبة للمغرب والمنطقة العربية، يبدأ العمل من قرارات قابلة للتنفيذ: صون الماء والتربة، وحماية المحاصيل، وتقليل الفاقد، وتقوية المزارعين، وتنويع التوريد، ومراقبة الأسواق، وحماية الأسر الهشة. وتحتاج هذه القرارات إلى مؤسسات تتابع أثرها وتراجعها عند تغير الظروف. ويبقى نجاح أي سياسة غذائية ظاهرًا في حياة الناس: في مزارع يستطيع الاستمرار، وفي محصول يصل بجودة جيدة، وفي أسرة تجد على مائدتها ما يكفيها دون أن تتخلى عن حاجاتها الأساسية.
==========
ملخص المقال
يناقش المقال نفوذ الشركات الكبرى في تجارة الحبوب والسلع الزراعية، انطلاقًا من دورها في الشراء والتخزين والنقل والتصنيع والتمويل. ويعرّف مجموعات ABCD، ويميز بين التركيز السوقي والاحتكار والتواطؤ، مع مراجعة نسب السيطرة المتداولة. كما يصحح بعض الأرقام المتعلقة بإيرادات الشركات وأرباحها وثروات المليارديرات، ويشرح العلاقة بين العقود الآجلة والتحوط والمضاربة. ويربط استمرار الجوع بقدرة الناس على الوصول إلى الغذاء وبالنزاعات والفقر والاضطرابات الإنتاجية. ويختتم بمقترحات لتعزيز السيادة الغذائية في المغرب والمنطقة العربية، تجمع بين حماية الموارد والإنتاج وتقليل الفاقد وتنويع التوريد والرقابة على المنافسة والحماية الاجتماعية.
English Summary
This article examines the influence of major grain and agricultural commodity traders through their roles in procurement, storage, transport, processing and finance. It introduces the ABCD companies and distinguishes market concentration from monopoly and collusion, while reassessing widely circulated market-share claims. It also clarifies the differences between corporate revenue, net income and billionaire wealth, and explains the roles of futures markets, hedging and speculation. Hunger is discussed in relation to economic and physical access to food, conflict, poverty and disruptions to production and markets. The article concludes with policy options for Morocco and Arab countries, combining resource protection, resilient production, lower food losses, diversified sourcing, competition oversight and social protection.
- ADM. Annual Report 2022, Form 10-K. بيانات الأرباح لعامي 2021 و2022. https://www.sec.gov/Archives/edgar/data/7084/000000708423000010/adm-20221231.htm
- European Commission. Prior notification of a concentration: Case M.11204 — Bunge/Viterra, 21 June 2024. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A52024M11204
- Louis Dreyfus Company. Completes Strategic Partnership Agreement With ADQ, 10 September 2021. https://www.ldc.com/cn/en/press-releases/louis-dreyfus-company-completes-strategic-partnership-agreement-with-adq/
- Wilson, W. W., Bullock, D. W., & Dubovoy, I. (2025). Dynamic changes in the structure and concentration of the international grain and oilseed trading industry. Applied Economic Perspectives and Policy, 47(4), 1561–1582. https://doi.org/10.1002/aepp.13524
- European Commission. Report on Competition Policy 2024, COM(2025) 181 final. فقرة الموافقة المشروطة على Bunge/Viterra. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=celex%3A52025DC0181
- Bunge. Bunge and Viterra Complete Merger to Create Premier Global Agribusiness Solutions Company, 2 July 2025. https://www.bunge.com/press-releases/bunge-and-viterra-complete-merger-to-create-premier-global-agribusiness-solutions-company
- Reuters. Cargill fiscal 2022 revenue jumps 23% to record $165 billion, 16 August 2022. https://www.investing.com/news/stock-market-news/cargill-fiscal-2022-revenue-jumps-23-to-165-billion-2869324
- Reuters. Cargill fiscal 2023 revenue rises 7% to record $177 billion, 3 August 2023. https://www.investing.com/news/stock-market-news/cargill-fiscal-2023-revenue-rises-7-to-record-177-billion-3144217
- Oxfam International. Pandemic creates new billionaire every 30 hours — now a million people could fall into extreme poverty at same rate in 2022, 23 May 2022. https://www.oxfam.org/en/press-releases/pandemic-creates-new-billionaire-every-30-hours-now-million-people-could-fall
- Board of Governors of the Federal Reserve System. Financial Stability Report, May 2022, Funding Risks. https://www.federalreserve.gov/publications/2022-may-financial-stability-report-funding.htm
- Global Food Security Cluster. The Four Pillars of Food Security. https://handbook.fscluster.org/cc/docs/231-the-four-pillars-of-food-security
- UN-Nutrition. SOFI 2026: UN Coordination for Nutrition Action, 21 July 2026. https://www.unnutrition.org/news/sofi-2026-un-coordination-nutrition-action
- World Bank. Building Food Security, Creating Jobs: Policy Pathways for the Middle East, North Africa, Afghanistan and Pakistan (2026). https://www.worldbank.org/en/region/mena/publication/building-food-security-creating-jobs-policy-pathways-for-the-middle-east-north-africa-afghanistan-and-pakistan
- FAO/GIEWS. Country Brief: Morocco, reference date 8 July 2026. https://www.fao.org/giews/countrybrief/country.jsp?code=MAR&lang=ar
================


