

د. الحسـن اشباني
مدير البحث سابقا بالمعهد الوطني للبحث الزراعي بالمغرب، خبير و صحفي مهني
المحروقات بالمغرب: بين كلفة الاستيراد وأسئلة المنافسة والسيادة الطاقية
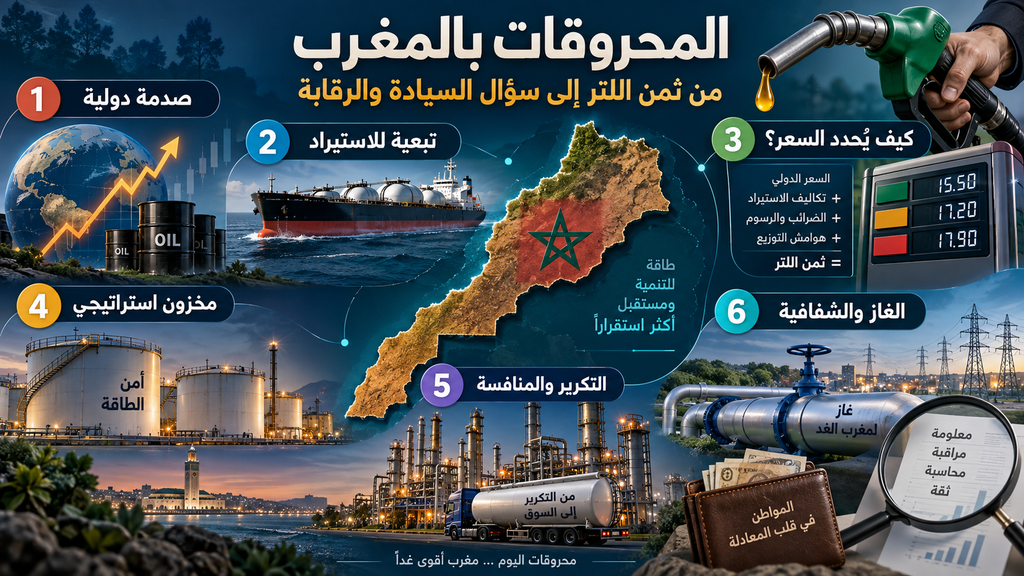
لا يختزل سؤال المحروقات في المغرب في ارتفاع ثمن اللتر عند المضخة، ولا في الحروب والأزمات الدولية وحدها. فهو سؤال عن اقتصاد يعتمد على الخارج في جزء كبير من طاقته، وعن شروط المنافسة والتخزين والرقابة، وعن قدرة الدولة على حماية السوق والمستهلك من الصدمات. ويطرح الحوار، استناداً إلى معطيات ووثائق قال المتحدث إنها رسمية، أسئلة ثقيلة حول تركّز السوق، والمخزون الاحتياطي، ومصير تكرير النفط، وتأخر الانتقال إلى الغاز الطبيعي، وشبهات تضارب المصالح. وهي أسئلة لا تستقيم الإجابة عنها إلا بالشفافية، وتطبيق القانون، وتمكين المؤسسات الرقابية من أدوات فعالة.
تقديم
يستند التحقيق الصحفي الذي أنجزته مجلة «ملفات» إلى مسار تقول إنه بدأ يوم 16 مارس 2026، بعد انتقال أثر اضطراب الأسواق الدولية وإغلاق مضيق هرمز إلى الأسعار داخل المغرب. ويؤكد يوسف الحيرش الناشط الحقوقي والصحفي المغربي أن هدفه، هو عرض اختلالات تمس المصلحة العامة والسلم الاجتماعي، على غرار ملفات سابقة تناولت الأدوية واللحوم والمواشي.
ويضيف أن المجلة خاطبت الجهات المعنية ومن وردت أسماؤهم في التحقيق، هاتفياً وكتابياً، ومنحتهم حق الرد؛ غير أنه قال إن بعض المراسلات لم تتلق جواباً، ومنها ما وجّه إلى رئيس الحكومة ووزيرة الاقتصاد والمالية. ومن هنا، فإن الأسئلة الواردة أدناه تبقى في أصلها أسئلة صحفية تستدعي التوضيح أو التحقيق من المؤسسات ذات الاختصاص.
المحور 1: سوق شديد الحساسية: من يدفع كلفة الطاقة؟
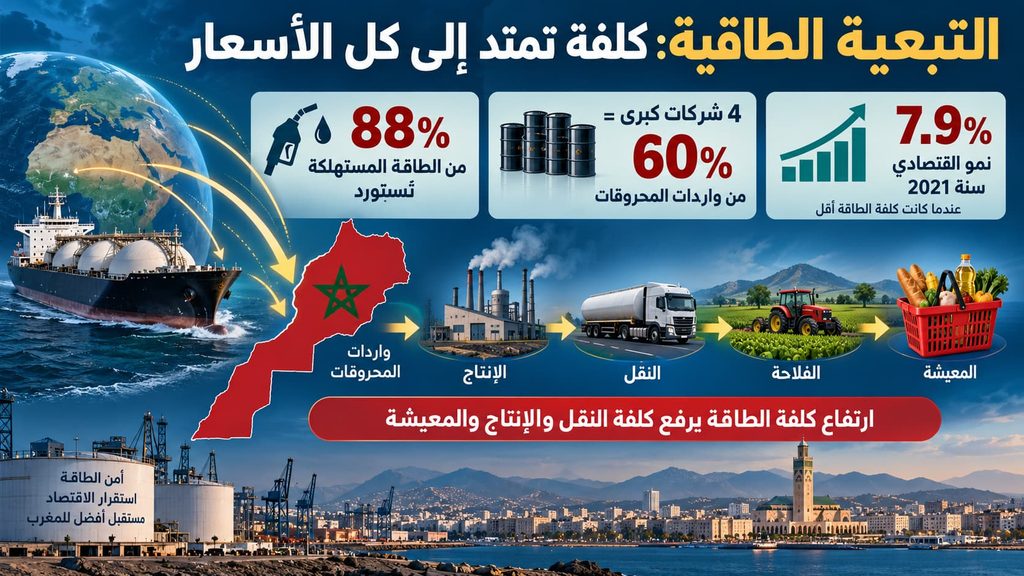
ينطلق الحوار من حقيقة أساسية: المغرب يستورد، بحسب المعطيات المعروضة، نحو 88% من الطاقة التي يستهلكها، في صورة غازوال وبنزين وفيول وفحم وغاز طبيعي ومنتجات أخرى. لذلك لا ينعكس ارتفاع السعر الدولي على مالك السيارة وحده، بل يمتد إلى النقل والإنتاج والفلاحة والصناعة وأسعار السلع وقدرة الأسر الشرائية.
ويشير المتحدث إلى أن نمو الاقتصاد المغربي بلغ 7.9% سنة 2021، وهي سنة انخفضت فيها الفاتورة الطاقية مقارنة بالسنوات اللاحقة. أما حين ترتفع كلفة الطاقة، فإن كلفة الإنتاج تزداد، ويضطر المنتج والمستهلك معاً إلى تقليص الإنفاق، فتتباطأ الدورة الاقتصادية.
لكن الحوار لا ينسب استمرار الغلاء إلى العامل الدولي وحده. فبحسب التحقيق، تستحوذ أربع شركات كبرى على نحو 60% من واردات المحروقات، وتبرز شركتا أفريقيا غاز وبترول المغرب (بتروم – Petrom) بوصفهما فاعلين رئيسيين في السوق. ويؤكد المتحدث أن وجود شركة كبيرة أو حتى مهيمنة ليس، في ذاته، مخالفة؛ إذ قد يكون ثمرة للكفاءة والاستثمار. غير أن الإشكال يبدأ، في نظره، عندما تتحول الهيمنة إلى ممارسات تحدّ من المنافسة أو تسمح بتحقيق هوامش غير مبررة.
ومن الأمثلة التي ساقها أن شركة أفريقيا غاز، وفق ما ورد في الحوار، تتوفر على نحو 50% من طاقات تخزين البنزين والغازوال. ومنطق السوق يفترض، حسب المتحدث، أن تمنح هذه القدرة اللوجستية الكبيرة الشركة ميزة كلفة تسمح بعرض أسعار أكثر تنافسية. فإذا كانت الشركات الصغيرة، ذات التخزين المحدود والتي تستورد مرات أكثر، تبيع بالسعر نفسه تقريباً، يصبح السؤال مشروعاً حول آليات تكوين السعر.
المحور 2: التسعير: هل يدفع المغاربة ثمن المؤشر بدل ثمن الواردات؟
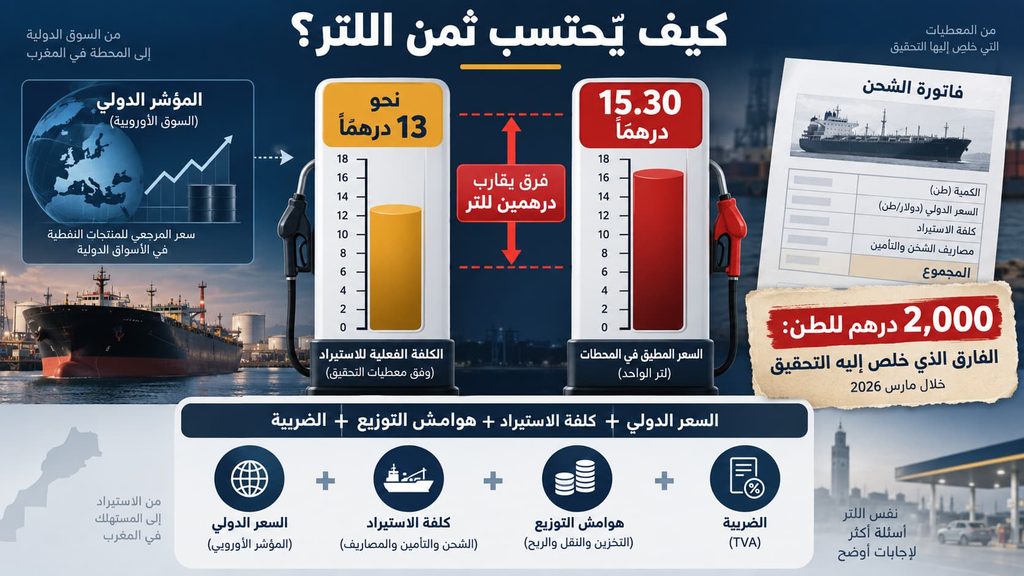
يتوقف الحوار طويلاً عند انتقال المغرب من نظام المقاصة إلى تحرير أسعار المحروقات سنة 2015. ففي نظام المقاصة كانت الدولة تحدد سعراً مرجعياً، وتعوض الشركات عندما تتجاوز كلفة الاستيراد هذا السعر. أما بعد التحرير، فأصبحت الشركات تحدد أسعار البيع. ويرى يوسف الحيرش أن الإشكال لا يكمن في التحرير من حيث المبدأ، بل في غياب إطار صارم يضبطه. ووفق عرضه، استنسخت الشركات معادلة كانت الحكومة قد اعتمدتها خلال المرحلة الانتقالية لتحديد سقف سعري استرشادي، ثم استعملتها لتسعير المنتجات بعد التحرير. وتقوم المعادلة على مؤشرات دولية، من بينها مؤشر شمال غرب أوروبا، لا على أسعار الاستيراد الفعلية للمغرب بالضرورة.
ويقول التحقيق إن مقارنة بين هذا المؤشر وبين بيانات الواردات الفعلية أظهرت، في مارس 2026، فارقاً يناهز 2,000 درهم للطن. وبناء على ذلك، قدّر المتحدث أن ثمن الغازوال، الذي بلغ نحو 15.30 درهماً للتر في مرحلة من تلك الأزمة، كان يفترض أن يكون في حدود 13 درهماً حتى مع احتساب هوامش التوزيع والتقسيط. وهذا تقدير صادر عن التحقيق، يستلزم من الجهات التنظيمية والشركات المعنية عرض معادلاتها وبياناتها للعموم.
ولا يتوقف الأثر عند ثمن اللتر؛ لأن الضريبة على القيمة المضافة تُحتسب على سعر البيع. وكلما ارتفع السعر المرجعي أو الهامش، ارتفع ما يؤديه المستهلك ضريبةً أيضاً. ولهذا يدعو الحوار إلى قانون يضبط هوامش الجملة والتوزيع بدل التركيز على تسقيف الأسعار فقط، لأن نشاط استيراد وتوزيع المحروقات، في رأيه، لا يبرر هوامش مفتوحة بلا رقابة.
المحور 3: التخزين والاحتكار والرقابة الغائبة
التخزين والاحتكار والرقابة الغائبة
من أهم ما يثيره التحقيق مسألة التخزين المشترك للمحروقات. فالقانون المنظم للقطاع منذ سنة 1973، كما ورد في الحوار، يقيّد تخزين الشركات المتنافسة معاً، إلا في حالات محددة لا تتجاوز ستة أشهر. ويعتبر المتحدث أن إنشاء شركات تخزين مشتركة بين متنافسين قد يفتح المجال لتبادل معلومات تجارية حساسة: كميات الاستيراد، والأسعار، ومواعيد التزود، ونقاط الإمداد. وهذا، في تقديره، يتعارض مع روح المنافسة الحرة ومع مقتضيات المادتين 6 و7 من قانون المنافسة.
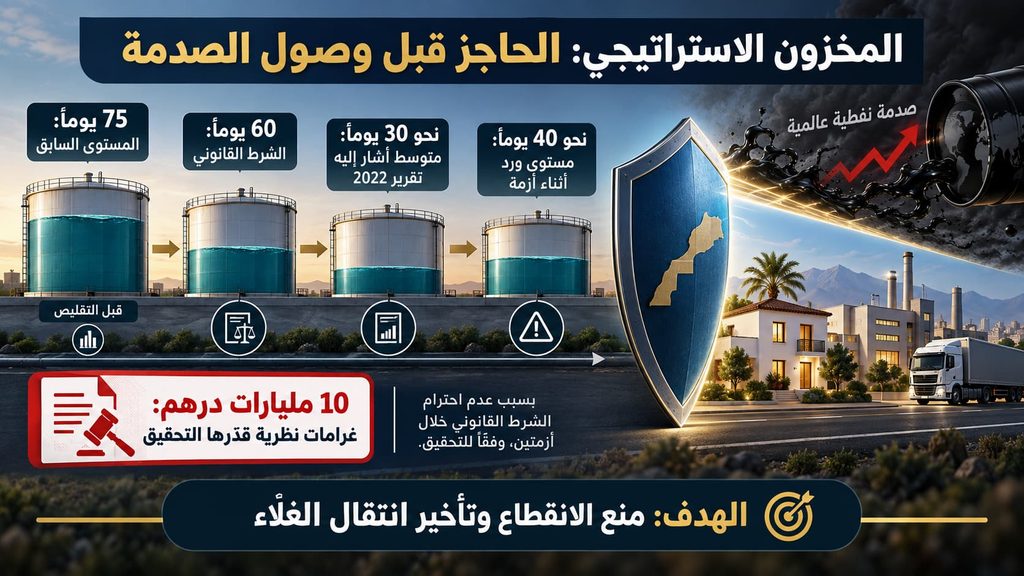
أما المخزون الاحتياطي فهو، في نظر المتحدث، خط الدفاع الأول عن السوق الوطنية. فالغرض منه مزدوج: منع انقطاع المواد من السوق، وتأخير انتقال الصدمة الدولية إلى الداخل. وينص الإطار القانوني، بحسب الحوار، على مخزون يعادل 60 يوماً. لكن تقارير مجلس المنافسة لسنة 2022، وتصريحات لوزيرة الانتقال الطاقي في سياق أزمة هرمز، تشير، كما قُدم في الحوار، إلى مستويات تدور بين 30 و40 يوماً.
ويضيف التحقيق أن الاحتياطي كان يساوي 75 يوماً قبل أن يُخفض بقرار وزاري سنة 2008 إلى 60 يوماً. ويرى المتحدث أن تقليصه خفف كلفة الاستثمار على الشركات، لكنه أضعف حماية الاقتصاد والمستهلك. وقدّر التحقيق الغرامات النظرية التي قد تترتب عن عدم احترام شرط الاحتياطي، خلال أزمتي أوكرانيا وهرمز، بنحو 10 مليارات درهم، مع التأكيد على أن هذا رقم استنتاجي مبني على منهجية الحساب التي عرضتها المجلة، وليس قراراً قضائياً أو إدارياً.
وينتقد الحوار محدودية أثر العقوبات والتسويات السابقة التي أنجزها مجلس المنافسة، ويطالب بتقوية صلاحياته. فالشركة تبحث بطبيعتها عن الربح، لكن مسؤولية صون المنافسة وحماية المصلحة العامة تقع على الحكومة والوزارة الوصية والمؤسسات الرقابية.
المحور 4: غياب «لسامير» وتبعية الاستيراد
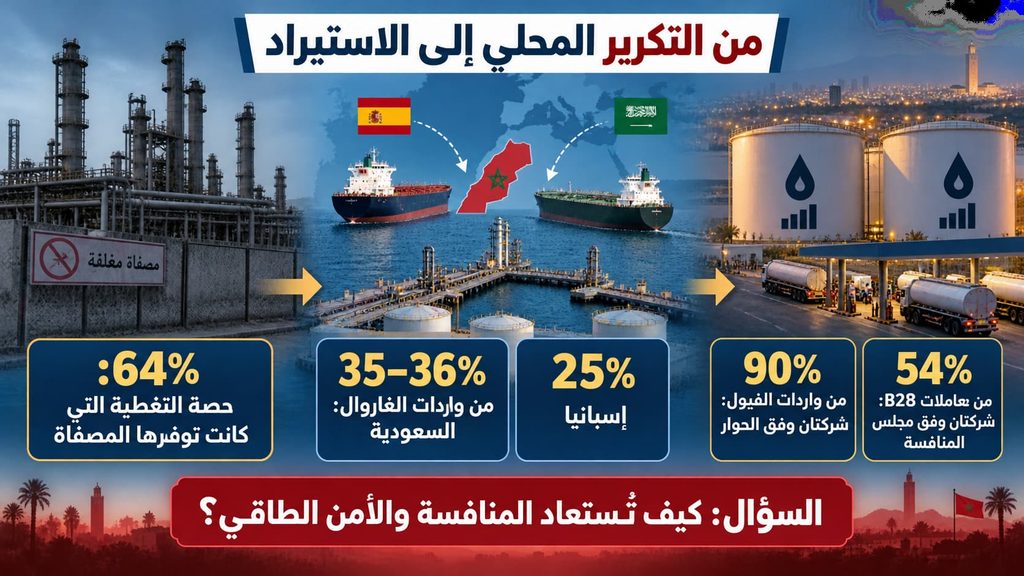
يضع الحوار إغلاق مصفاة «لاسامير» في قلب النقاش. فبحسب المعطيات التي قدمها الضيف، كانت المصفاة تغطي في سنواتها الأخيرة، حوالي 2013 و2014، نحو 64% من حاجات السوق الوطنية من المحروقات. وكان الإنتاج المحلي للمصفاة يشكل، وفق تحليله، مرجعاً سعرياً يضغط على المستوردين لكي ينافسوا بسعر أقل.
ومنذ توقف التكرير، ازداد الاعتماد على الخارج. ويذكر الحوار أن ما بين 2021 و2025، جاءت نحو 35% إلى 36% من واردات الغازوال من السعودية، ونحو 25% من إسبانيا؛ وهي دولة لا تنتج النفط لكنها تمتلك قدرات تكرير كبيرة. ومن ثمّ يطرح المتحدث سؤالاً استراتيجياً: لماذا يستورد المغرب منتجات مكررة من بلدان أخرى بينما يبقى أصل تكريره المحلي معطلاً؟
ويورد التحقيق أن شركتين تتحكمان، وفق عرضه، في نحو 90% من واردات الفيول، وأن أفريقيا غاز وبترول المغرب تستحوذان على 54% من معاملات السوق بين الشركات في قطاع المحروقات، استناداً إلى رقم منسوب إلى مجلس المنافسة. وهذه المعطيات، إن تأكدت في صيغتها المحينة، تفرض نشر مؤشرات التركز في السوق دورياً، حتى يكون النقاش مبنياً على أرقام قابلة للتدقيق لا على الانطباعات.
المحور 5: الغاز الطبيعي وتضارب المصالح: أسئلة الإصلاح المؤجل
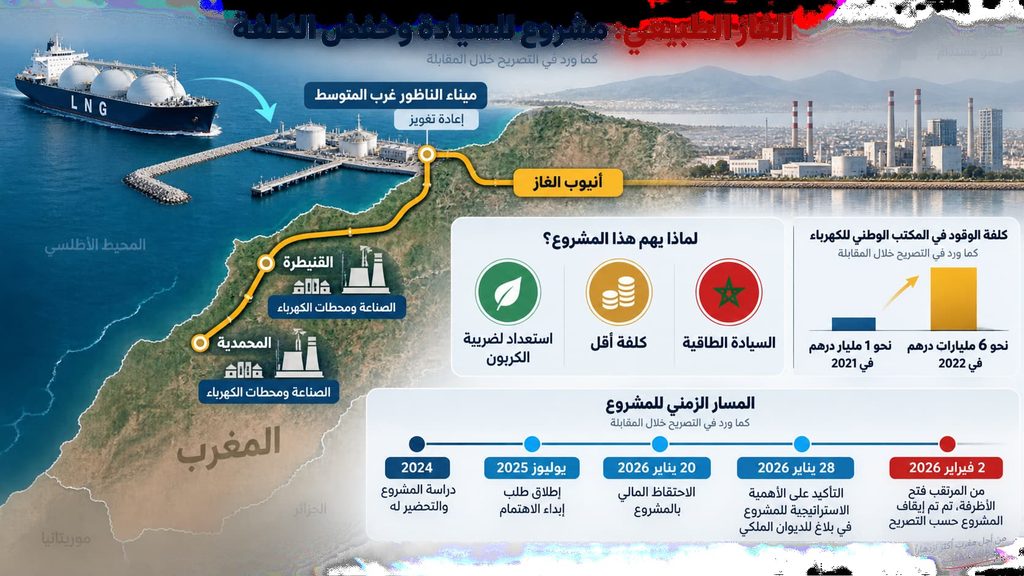
يربط الحوار بين استمرار الاعتماد على الفيول وتأخر مشروع البنية التحتية للغاز الطبيعي. فالمشروع، كما عرضه المتحدث، كان يرمي إلى إنشاء محطة لإعادة تغويز الغاز المسال في ميناء الناظور غرب المتوسط، وربطها بأنبوب يصل إلى مناطق صناعية ومحطات كهرباء في القنيطرة والمحمدية وغيرها.
وتتمثل أهداف المشروع في تعزيز السيادة الطاقية، وتقليص كلفة إنتاج الكهرباء مقارنة بالفيول، والاستعداد لآليات ضريبة الكربون التي قد تؤثر في تنافسية الصادرات المغربية. ويورد الحوار أن كلفة الفيول على المكتب الوطني للكهرباء والماء الصالح للشرب انتقلت من قرابة مليار درهم سنة 2021 إلى نحو 6 مليارات درهم سنة 2022.
ويقول التحقيق إن مسار المشروع انطلق سنة 2024 بشراكة بين وزارات ومؤسسات عمومية متعددة، وإن طلبات الاهتمام وجهت إلى الشركات في يوليوز 2025. غير أن وزيرة الاقتصاد والمالية اعترضت، حسب ما نُسب إلى وكالة رويترز، في رسالة مؤرخة بـ20 يناير 2026، قبل فتح أظرفة المناقصة المبرمج يوم 2 فبراير 2026. ويستغرب المتحدث تأخر الاعتراض إلى هذه المرحلة، ويدعو إلى نشر التحفظات المالية والتقنية كاملةً وتمكين الرأي العام من معرفة سبب توقف مشروع اعتبره الديوان الملكي، بعد اجتماع عقده في 28 يناير 2026، مكوناً استراتيجياً في الخريطة الطاقية الجديدة.
وفي المقابل، يسجل الحوار صفقات لتزويد محطات كهرباء بالفيول: صفقة قاربت 2.4 مليار درهم لأفريقيا غاز في دجنبر 2024 لتزويد محطتي المحمدية وطانطان؛ وصفقة بقيمة 693 مليون درهم لبترول المغرب في دجنبر 2025 للمحطتين نفسيهما؛ وصفقة أخرى في 11 دجنبر 2025 بقيمة 580 مليون درهم لتزويد محطة القنيطرة، و58 مليون درهم لمحطة العيون؛ ثم صفقة بقيمة 52 مليون درهم لأفريقيا غاز في 12 فبراير 2026 لتزويد محطة تطوان.
لا يقدّم الحوار هذه الوقائع باعتبارها دليلاً قاطعاً على مخالفة قانونية، لكنه يعتبرها أساساً لطرح شبهات تضارب مصالح، بالنظر إلى ارتباط مسؤولين سياسيين بفاعلين اقتصاديين في القطاع، وإلى كون مسار الشراكة بين القطاعين العام والخاص يخضع للظهير المنظم للقانون رقم 86.12، حيث يترأس رئيس الحكومة اللجنة الوطنية للشراكة، فيما تتولى وزارة الاقتصاد والمالية أدواراً مركزية في المسار التقني والمالي.
ويستند المتحدث إلى مشروع قانون تضارب المصالح الذي أحالته الهيئة الوطنية للنزاهة والوقاية من الرشوة ومحاربتها على الحكومة في أواخر سنة 2023، ثم لم ير النور، بحسب قوله. كما يدعو إلى إخراج ثلاثة قوانين أساسية: قانون تنظيم الغاز الطبيعي، وقانون تضارب المصالح، وقانون حماية المبلغين عن الفساد، إلى جانب قانون الإثراء غير المشروع وتفعيل التصريح بالممتلكات.
كما يثير التحقيق مسألة الشفافية في الصفقات العمومية، إذ ادعى العثور على اختفاء معطيات صفقة تقارب 2.5 مليار درهم من بعض قواعد البيانات والمنصات العمومية، وطالب بأن تبقى جميع الصفحات والوثائق متاحة للعموم. وهذه نقطة تستوجب، بدورها، جواباً تقنياً واضحاً من المؤسسات التي تدير قواعد البيانات والصفقات.
خاتمة :
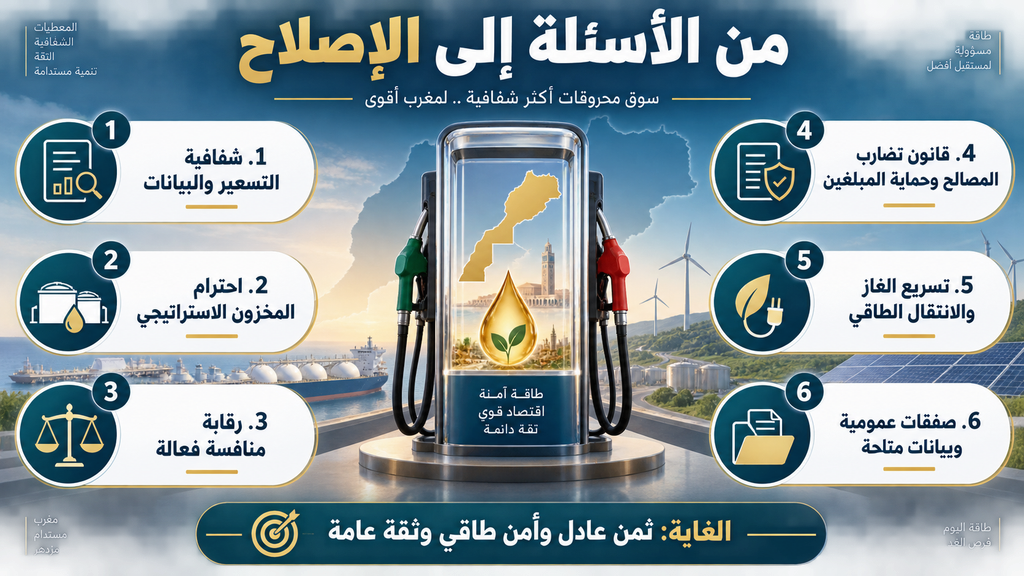
الخلاصة ليست أن الربح ممنوع على الشركات، ولا أن الأزمات الدولية لا تؤثر في الأسعار. بل إن السؤال الأعمق هو: هل يملك المغرب قواعد شفافة تضمن أن يتحمل كل طرف كلفته العادلة، وأن تصل آثار الصدمات إلى المستهلك ضمن حدود مبررة، وأن تظل المصلحة العامة محصنة من أي تضارب محتمل بين القرار السياسي والمصلحة الاقتصادية؟
إن استعادة الثقة تقتضي نشر معادلات التسعير، ومراقبة المخزون الاحتياطي فعلياً، وتقوية مجلس المنافسة، وإتاحة بيانات الصفقات، والحسم في مستقبل التكرير والغاز الطبيعي. فالأمن الطاقي ليس ملفاً تقنياً ضيقاً؛ إنه جزء من القدرة الشرائية، والسيادة الاقتصادية، واستقرار المجتمع.
ملخص المقال
يعيد هذا المقال تنظيم أبرز ما ورد في حوار صحفي حول سوق المحروقات بالمغرب، حيث يتجاوز النقاش ارتفاع ثمن اللتر ليطرح أسئلة أعمق عن التبعية للاستيراد، وشفافية التسعير، وتركّز السوق، واحترام المخزون الاستراتيجي، ومستقبل التكرير المحلي والغاز الطبيعي. ويعرض الأرقام والاستنتاجات المنسوبة إلى التحقيق الصحفي باعتبارها معطيات تستدعي التوضيح والتحقق المؤسساتي، لا أحكاماً نهائية. ويخلص إلى أن حماية القدرة الشرائية والسيادة الطاقية تمرّ عبر منافسة فعلية، ونشر البيانات، وتطبيق القانون، وتسريع الانتقال الطاقي.
English Summary
This article reorganizes the main points of a journalistic interview on Morocco’s fuel market. It goes beyond the price paid at the pump to examine import dependence, pricing transparency, market concentration, strategic fuel stocks, domestic refining, and the future role of natural gas. The figures and conclusions cited from the investigation are presented as matters requiring institutional clarification and verification, not as final judgments. The article argues that protecting purchasing power and strengthening energy sovereignty require effective competition, public access to data, enforcement of the law, and a faster energy transition.
ارقام لا بد منها : مفتاح لقراءة خريطة توريد المحروقات
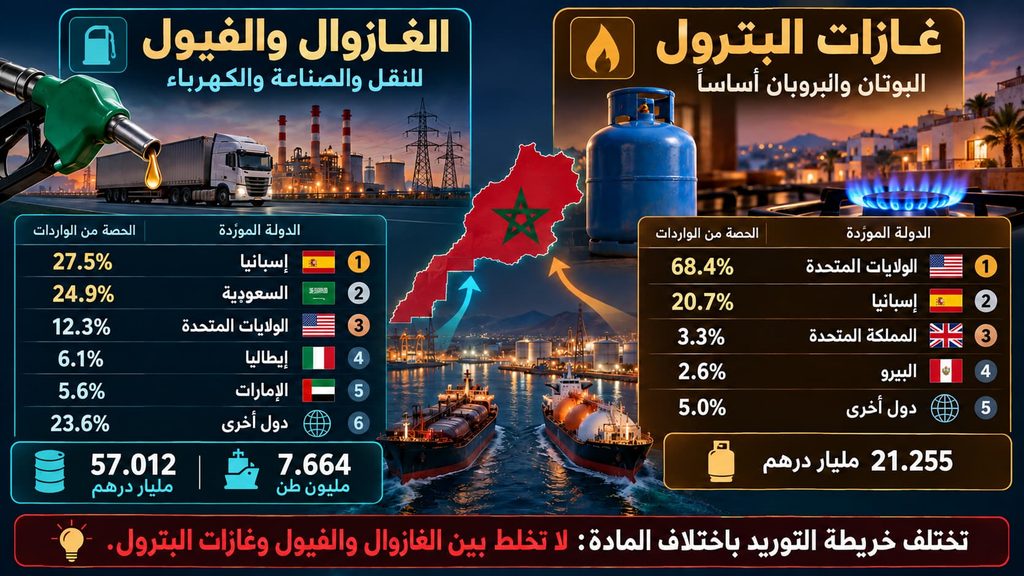
لا تشير كلمة «المحروقات» إلى مادة واحدة، بل إلى منتجات تختلف في استعمالها ومصادر توريدها. فالغازوال هو وقود النقل الطرقي والشاحنات والحافلات والجرارات وجزء واسع من السيارات، بينما يُستعمل الفيول أساساً في الصناعة وبعض محطات إنتاج الكهرباء والمنشآت الكبرى. أما «غازات البترول» فتضم، في المقام الأول، البوتان والبروبان المستعملين في القنينات المنزلية والأنشطة المهنية.
ولهذا لا يصح جمع نسب مورّدي هذه المنتجات في قائمة واحدة. ففي سنة 2024، جاءت واردات الغازوال والفيول أساساً من إسبانيا والسعودية والولايات المتحدة، بينما اعتمدت واردات غازات البترول بدرجة كبيرة على الولايات المتحدة، ثم إسبانيا. إن اختلاف المادة يغيّر خريطة التوريد، ويجعل أمن الطاقة مرتبطاً بتنويع المصادر، واحترام المخزون الاستراتيجي، وتطوير التكرير والبدائل الطاقية.
المصدر: مكتب الصرف، تقرير التجارة الخارجية لسنة 2024
=========================


